
一顆0.2元,一顆3元:立冬餃子的十五倍價差,拆開是豬週期與工時
以立冬喫餃子的節氣脈衝為起點,拆解一顆水餃從自製、超市冷凍、現包門市到連鎖餐廳的四層價格階梯,以及豬肉與麵粉七比一的成本落差如何沿階梯逐層傳導。
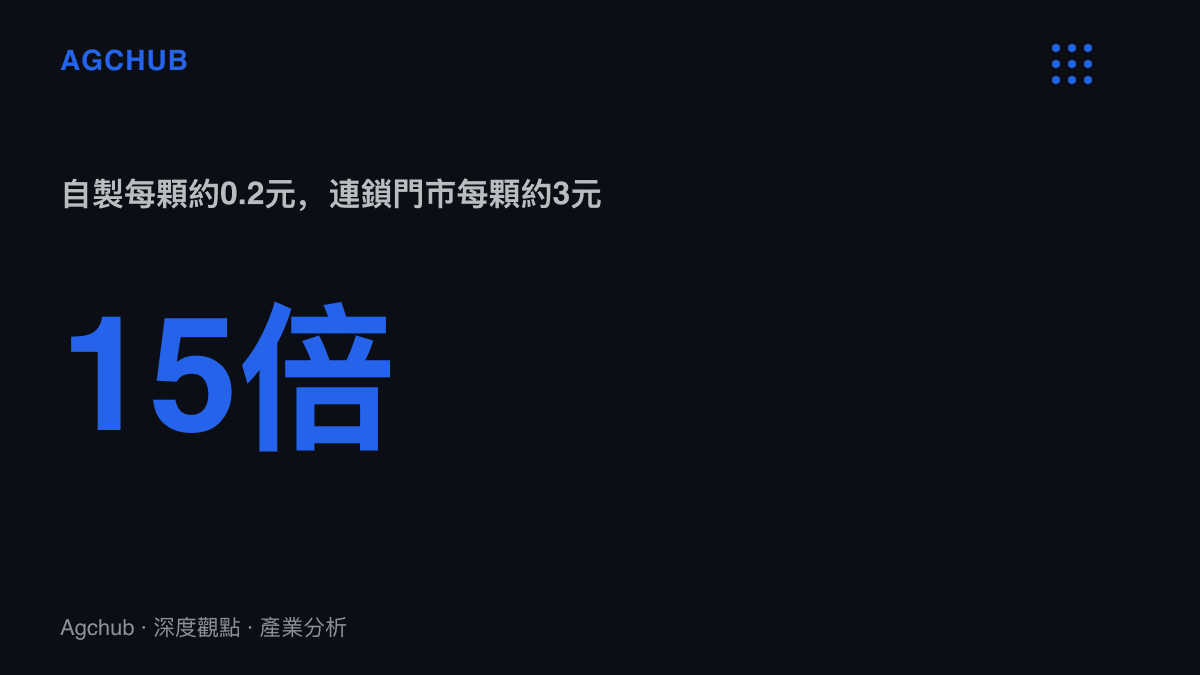
同一顆豬肉白菜餃子,在自家廚房的成本欄裡約0.2元,在連鎖水餃門市的菜單上是3元上下,價差十五倍。兩種計價的原料清單幾乎相同:麵粉、豬絞肉、白菜、蔥薑。真正拉開距離的只有兩個變數,誰來包,以及由誰面對消費者定價。立冬這一天,這條價差帶上的每一層都會迎來全年最密集的一次結帳。
節氣是一本零成本的行銷日曆
「立冬不端餃子碗,凍掉耳朵沒人管」,這句北方俗諺加上一個多月後冬至的第二波餃子需求,把十一月上旬到十二月下旬變成冷凍食品業的收成季。歷年立冬當日,生鮮電商與餐飲外送平臺的水餃成交約為平日的二至三倍,超市冷凍櫃的補貨頻率同步上調。以三全食品為例,第四季與第一季合計營收長年佔全年五成以上,節氣與春節備貨之間的九十天,大致決定全年損益表的重心。
這波需求尖峯的行銷費用趨近於零。二十四節氣是公版日曆,「立冬喫餃子」的觀念不需要任何廠商支付教育成本,品牌要做的只是在節氣前一週把貨鋪滿冷櫃,把促銷檔期對上日曆。與立冬同時翻開的立冬提前二十天打開的換季消費帳,靠的也是同一套節氣時間表。
打開一顆餃子的成本欄
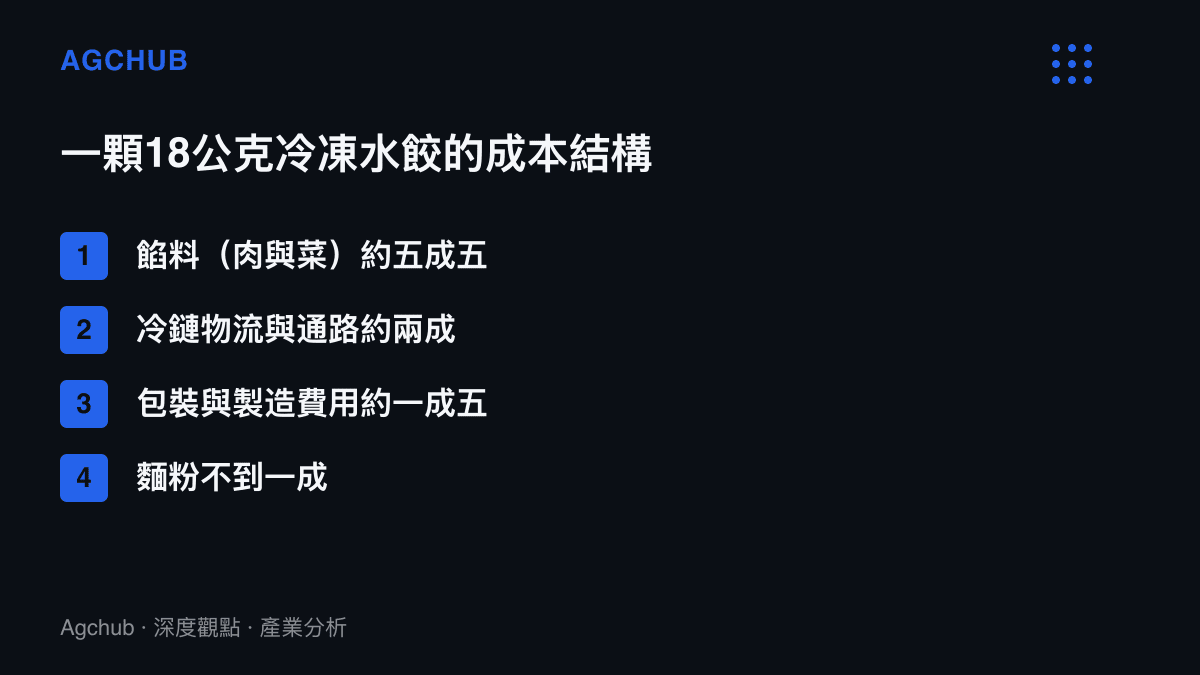
超市冷凍水餃的主流規格是500公克約26至30顆,單顆約18公克,餡料佔五成五上下。按這個規格拆成本:麵皮用麵粉約7至8公克,以麵粉出廠價每噸約3,100元計,約0.02至0.03元;豬肉約7公克,以批發價每公斤24元計,約0.17元。豬肉對麵粉的成本比約七比一,這個比例決定了速凍餃子的毛利區間主要跟著豬價走,麵粉的漲跌幾乎可以忽略。
上遊兩個原料的價格性格完全不同。小麥有最低收購價託底,收購價連年微調至每斤1.19元、換算每噸約2,380元,麵粉出廠價長年貼著每噸3,000元出頭,波動率極低。豬肉則是典型週期品:非洲豬瘟之後的2020年初,批發價一度逼近每公斤50元;2022至2023年回落到20元上下;2024年第三季反彈至約27元後再度回落,目前在每公斤20元上下的中低區間整理。
成本波動直接寫進財報。三全食品的毛利率2019年還在33%附近,2020年降到約26%,一輪豬週期喫掉約七個百分點;豬價回落的2023至2024年,毛利率逐步修復到28%上下。商超貨架的比價機制讓品牌無法即時反映成本,提價只能靠規格調整與促銷結構慢慢完成。
鄭州聚落與兩條背離的曲線
中國速凍米麵產能高度集中在鄭州。故事的起點是1990年當地一位外科醫師做出的第一顆速凍湯圓,兩年後三全食品成立,2008年在深交所上市;思念食品1997年成立,零售與餐飲兩頭並進;2012年從思念體系分拆出來的千味央廚專攻餐飲B2B,2021年掛牌。加上走高端零售線的灣仔碼頭,超市冷凍櫃裡的主要水餃品牌,過半產能可以追溯到這座城市及周邊。中國速凍食品已是人民幣兩千億元級的市場,速凍米麵約佔一半,餃子是其中最大單品。
聚落內部兩條曲線正在背離。面向商超的三全,2023年營收人民幣70.6億元、年減約5%,2024年再降到約66億元,連兩年縮表,對應的是商超客流下滑與家庭需求被外食分流。同期做餐飲供應的千味央廚,2023年營收約19億元、年增逾三成,油條等油炸品項佔近半,餃子所在的蒸煮類約佔兩成。需求總量大致持穩,流向則從家庭廚房與商超貨架,移向餐飲後廚與即時零售。
四層階梯:原料佔比遞減,人工佔比遞增
把一顆餃子的四種買法排開:自製約每顆0.2元,超市冷凍品牌約0.35至0.5元,社區現包門市約1.5至2.5元,連鎖餐廳堂食約2.5至3.5元。以直營模式展店的喜家德為例,一份12顆的售價多落在人民幣35至45元之間。
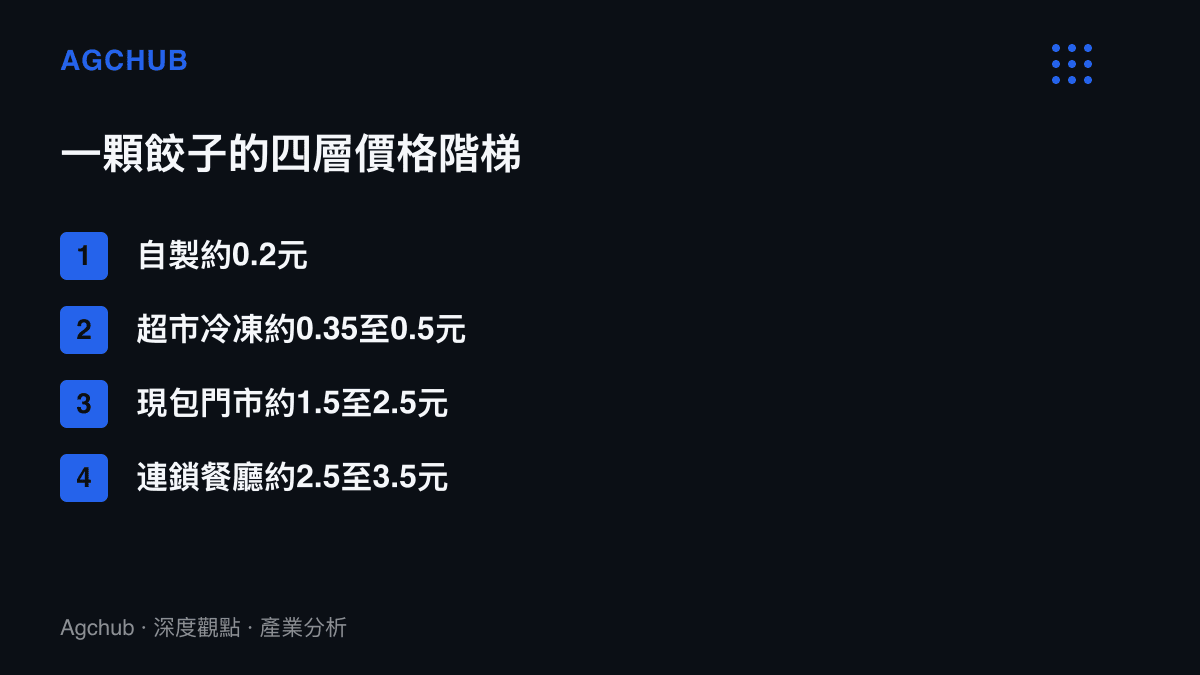
階梯的本質是成本結構的替換。自製便宜的前提是勞動不計價:備料加擀皮加包製,一百顆餃子約需兩個小時,若按機會成本計價,自製的總成本不會低於現包門市。超市冷凍能把單顆壓到0.5元以下,靠的是自動化產線每小時數萬顆的包製速度,人工在單顆成本裡的佔比被壓到個位數。現包門市販售的核心是「現包」兩個字,人工是第一大成本項;連鎖餐廳再疊上店租、品牌與堂食服務。從第一層到第四層,原料佔售價的比重從七成以上一路降到兩成以下。
各層面對豬價波動的反應因此不同。冷凍品牌受商超比價制約,先喫毛利、再慢慢改規格;現包門市菜單黏性低,改價快,但豬價與人工同漲時兩頭受擠;連鎖餐廳的緩衝最大,因為它的成本重心本來就在原料之外。
傳導鏈與三種情境
節氣脈衝的受惠名單相當固定:冷鏈物流在尖峯日拉高利用率,商超與即時零售平臺承接節氣流量,B2B凍品廠接到餐飲端的季節訂單,麵粉加工端量增價穩。承壓的一端是現包門市,人工成本剛性上漲疊加豬價回升時毛利率兩頭受擠;另一端是商超品牌,需求平淡年份的促銷折價壓力加重,而且要與入冬九件套那類話題單品的百天窗口競爭同一批節氣預算。
情境一,豬價溫和回升。餡料成本每公斤上漲4元,單顆成本增加約0.04元,冷凍品牌靠規格與促銷結構吸收,毛利率波動控制在兩個百分點以內,現包門市最先感到壓力。
情境二,豬週期再度衝高。若複製2019至2020年的幅度,龍頭毛利率再被壓縮五至七個百分點,中小現包門市加速出清,凍品龍頭反而迎來市佔與提價同步的窗口。
情境三,暖冬疊加需求平淡。立冬脈衝減弱,商超促銷加深,庫存與冷鏈成本承壓,餐飲B2B相對穩健,家庭端需求繼續往即時零售與外食遷移。
三種情境裡,那道十五倍的價差都會留在原地。原料決定餃子的成本底線,工時與通路決定售價上限,節氣的功能是每年固定一次,把整條階梯同時推上結帳檯。