
一鍋家鄉味的旺季帳:六千億火鍋市場的地域版圖
抖音熱榜「秋天怎麼能不喫家鄉火鍋」走紅,本文從近六千億元火鍋市場的季節結構、川渝逾六成的流派版圖、連鎖化率27%的去廚師化成本邏輯,到底料廠與萬店食材超市的分食,拆解旺季開市下的受惠與承壓方。
「秋天怎麼能不喫家鄉火鍋」近日掛上抖音熱榜。句式並不陌生,自2020年「秋天的第一杯奶茶」走紅以來,內容平臺每年都會在換季時點生產一條把季節換算成消費的句型。這次的主角換成火鍋,規模係數不同級:咖啡市場全年約兩千六百億元,火鍋一年的盤子將近六千億元,而且其中相當比例的營收集中在氣溫下降後的幾個月裡結算。一句熱搜的保鮮期約一週,它背後的旺季窗口卻決定整個品類的年度損益。
貼秋膘的季節座標
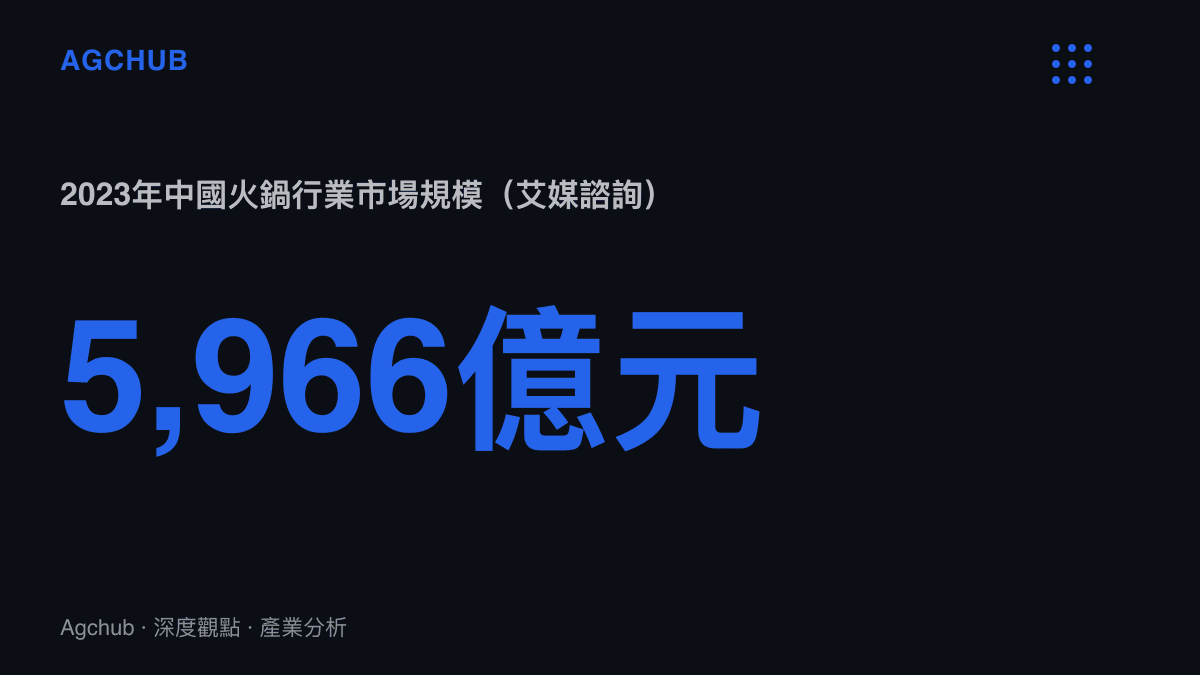
火鍋是中式餐飲裡少數把季節性寫進商業模型的品類。按艾媒諮詢的測算,2023年中國火鍋行業市場規模為5,966億元,預估2025年將超過6,500億元,約佔中式餐飲市場的一成四,是規模最大的單一品類。餐飲業整體的月度營收曲線相對平滑,火鍋則從每年10月起明顯抬升,跨年前後達到全年訂單密度的頂點,立冬與元旦兩個節點疊加聚餐需求,旺季數月對全年損益的權重遠高於其日曆佔比。
民俗上這叫貼秋膘:立秋後進補,把整個夏天的食慾缺口補回來。商業上,這是品類自帶的需求旺季,新品上市與行銷預算都往第四季壓。需求往特定時段集中,供給端的價目結構就會跟著時段分層,這與我們先前拆解過的咖啡市場的時段帳是同一套邏輯,只是把一天內的時段換成一年內的季節。
「家鄉」是這條熱搜裡成本最低、辨識度最高的修飾詞。火鍋在中國沒有全國統一版本,每個地域流派都綁定一套食材、鍋底與蘸料組合,使用者對「哪種鍋才算正宗」的爭論,本身就是短影音平臺最歡迎的互動素材:麻醬還是油碟,清湯還是紅湯,切片還是手打。演算法偏好這類地域標籤明確的內容,餐飲商家再借勢把話題導流到門市套餐。熱搜先服務內容端,行銷端隨後跟進。
地域版圖:一個品類,數十種成本結構
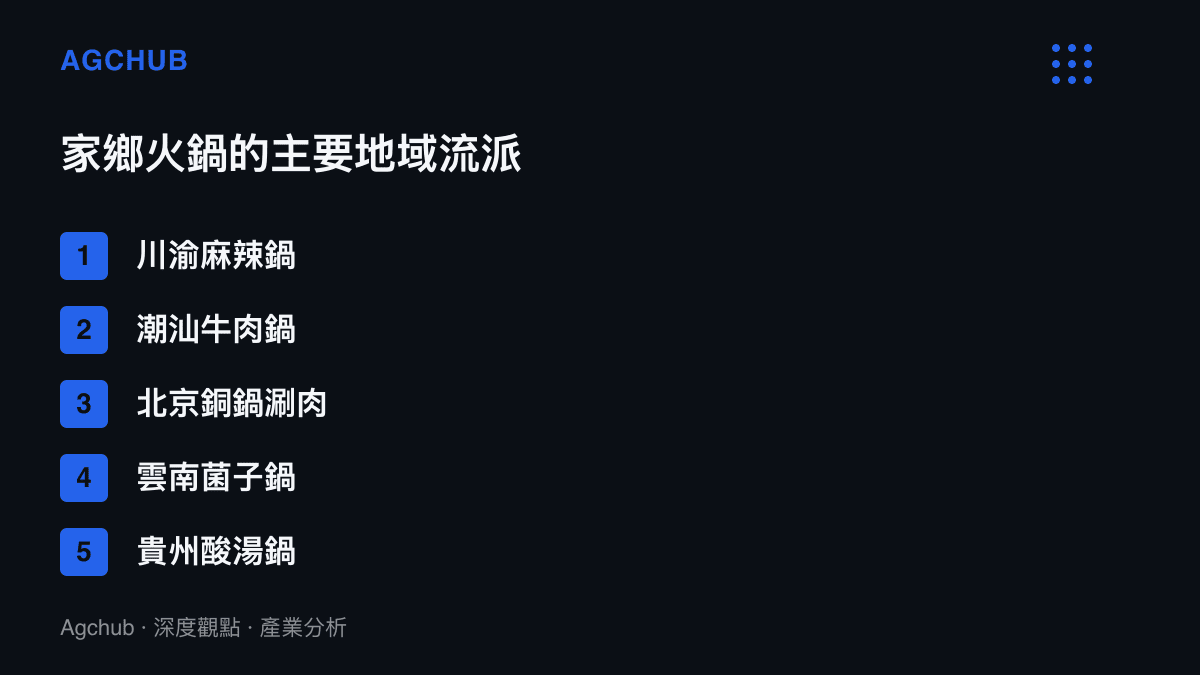
把「家鄉火鍋」翻譯成市場語言,是一張高度傾斜的流派版圖。川式麻辣鍋佔整個火鍋市場逾六成,重慶與成都的牛油鍋底配上標準化生產的底料,是這個品類能夠連鎖化並全國擴張的基礎。其餘版圖由粵式、北派、雲貴與江浙地方鍋分食:潮汕牛肉鍋講究每日現宰的溫體牛肉,北京銅鍋涮肉以羊肉與麻醬為核心,雲南菌子鍋的供應期集中在6月至10月的野生菌季,貴州酸湯鍋近兩年才進入全國擴張期,海南的椰子雞與糟粕醋仍屬區域性選項。
流派之間擴張能力的差距,本質是原料供應半徑的差距。潮汕牛肉鍋是最典型的教訓:2015年前後資本與加盟商湧入,上海一度開出上千家門市,但溫體牛肉從屠宰到上桌的保鮮窗口只有數小時,異地門市拿不到同等原料,口感折損直接反映在回頭客比例上,2017年起大規模出清。同一時期,川渝鍋底靠中央工廠生產的包裝底料跨越了數千公裏的運輸半徑,門市端只需按標準配方復原牛油、辣椒與花椒的組合。地域流派能不能走出家鄉,先看它的核心原料能不能被工業化封裝。
雲南菌子鍋示範了另一種路徑:接受季節性,把稀缺做成定價。松茸、雞樅與見手青的採收期集中在雨季之後,秋天話題升溫時正好趕上供應尾聲,價格與稀缺性反而成為內容題材。貴州酸湯走的是相反路線,酸湯經標準化生產後進入頭部品牌的鍋底菜單,近兩年以新品形式被推向全國門市,走通了潮汕牛肉沒走通的異地複製。
為什麼資本偏愛火鍋:一本去廚師化的成本帳
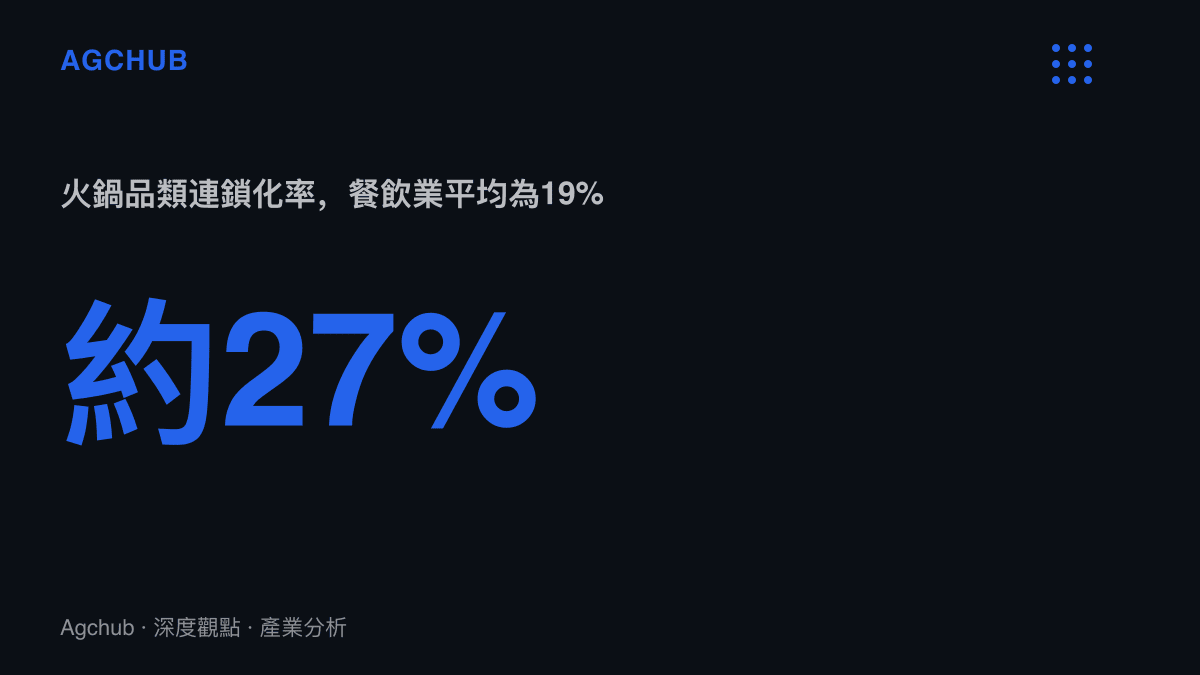
火鍋品類的連鎖化率約27%,明顯高於中國餐飲業平均的19%。差距的來源在後廚。中式正餐的出品品質綁定主廚,廚師人力成本高且難以複製;火鍋把調味的核心環節前置到中央工廠,底料與蘸料由供應商統一生產,門市後廚只承擔切配與擺盤,加熱與烹煮由顧客自己完成。去廚師化讓單店模型變得可複製,這是資本青睞火鍋的底層原因。
成本結構上,火鍋門市的原料採購約佔營收四成,人力與租金合計約三成,其餘為行銷與折舊攤銷。這個結構意味著兩件事:規模採購對食材成本的槓桿極大,原料自製程度決定毛利率上限;旺季翻檯率的小幅變動對單店損益的放大效果,遠高於其他正餐品類,因為固定成本已由全年攤平,第四季每一桌的邊際貢獻都落在利潤端。
頭部財報提供了對照組。海底撈2024財年營收427.55億元人民幣,淨利約47億元,翻檯率回升至每天4.1次;以近六千億元的市場盤子計算,龍頭市佔約7%,品類集中度依然分散。呷哺呷哺自2021年起連年虧損,客單價長期落在海底撈的一半左右,中間價格帶同時受到高端鍋與更低人均的小火鍋擠壓。同一個旺季,不同的價格帶位置,損益表的走向完全不同。
家庭端是另一個戰場。鍋圈食匯2023年11月在港交所上市,當年底門市數突破一萬家,年營收約61億元,把火鍋食材做成零售生意;頤海國際的底料收入中,來自第三方通路的部分已超過一半。超市貨架上的包裝底料與生鮮外送組合,讓在家喫鍋直接與門市分食同一筆聚餐預算。氣溫下降時兩個通路的訂單同漲,市場總量擴大,但每人平均支出被攤薄。
旺季傳導:誰的第四季先結算
熱搜話題的傳導順序,先在內容平臺收一輪互動量,地域美食自帶爭論屬性,話題頁的停留時長與使用者自產內容都是平臺收益。接著傳到食材端,秋冬旺季對牛羊肉、葉菜與菌菇的需求集中釋放,大宗食材價格的季節性上行通常發生在11月之後,底料廠的出貨高峯則要提前備貨。最後才落在門市與零售通路,火鍋餐廳的旺季從10月延續到次年1月,食材超市與外送平臺在同一區間結算年度最大的單季營收。
受惠方的名單由此清晰。底料與調味料供應商的旺季出貨最確定,門市端與家庭端向同一批工廠下單;萬店規模的食材超市受惠於在家場景,免除了門市的租金與人力負擔;區域性地方品牌受惠於「家鄉」標籤的導流,熱搜期間獲得遠高於平時的全國曝光。跨城返鄉與異地尋味的支出結構,與我們先前算過的演唱會跨城觀演的消費帳相似:鍋底只佔整單的一部分,交通與住宿才決定客單價,餐廳拿到的只是跨城消費的其中一個欄位。
承壓方同樣明確。全國逾40萬家火鍋門市中,夫妻店與尾部連鎖佔多數,品類的年均開店率與關店率雙高,麻辣鍋同質化紅海裡的出清全年都在進行,旺季只是延後了部分門市的退出時點。中間價格帶的品牌兩頭受壓,向上打不過服務與原料自製的龍頭,向下打不過人均更低的小火鍋。與火鍋爭奪同一筆聚餐預算的其他正餐品類,第四季的獲客成本也會同步上升。
情境推演
往後看一個旺季週期,三種情境值得追蹤。樂觀情境下,地域流派接力輪動,酸湯、糟粕醋與椰子雞沿著川渝鍋驗證過的底料工業化路徑出省,品類總量繼續擴張。基準情境下,總量溫和成長,價格帶分化加劇,高端與平價兩端吸收增量,中間帶持續出清,龍頭以個位數市佔緩慢提升集中度。悲觀情境下,消費往平價端傾斜,門市客流轉向在家場景,底料與食材零售的成長以餐廳翻檯率為代價。
熱搜一週內退燒。六千億市場的答案要等第四季財報,屆時翻檯率、人均客單與底料出貨量幾個數字,會說明這個秋天「家鄉火鍋」四個字最終記在誰的營收欄位裡。