
一枚攔截彈400萬美元,一架無人機2萬美元:沙烏地首都反覆上榜的防空帳
胡塞組織宣稱襲擊沙烏地首都的條目再度登上熱榜,本文從攔截彈與無人機約兩百倍的交換比、2019年布蓋格遇襲後布蘭特單日上漲14.6%的油市樣本,到蘇伊士運河年收入下滑約六成與利雅德願景專案的資本曝險,拆解防空、能源與都市資本三本帳的受惠與承壓方。
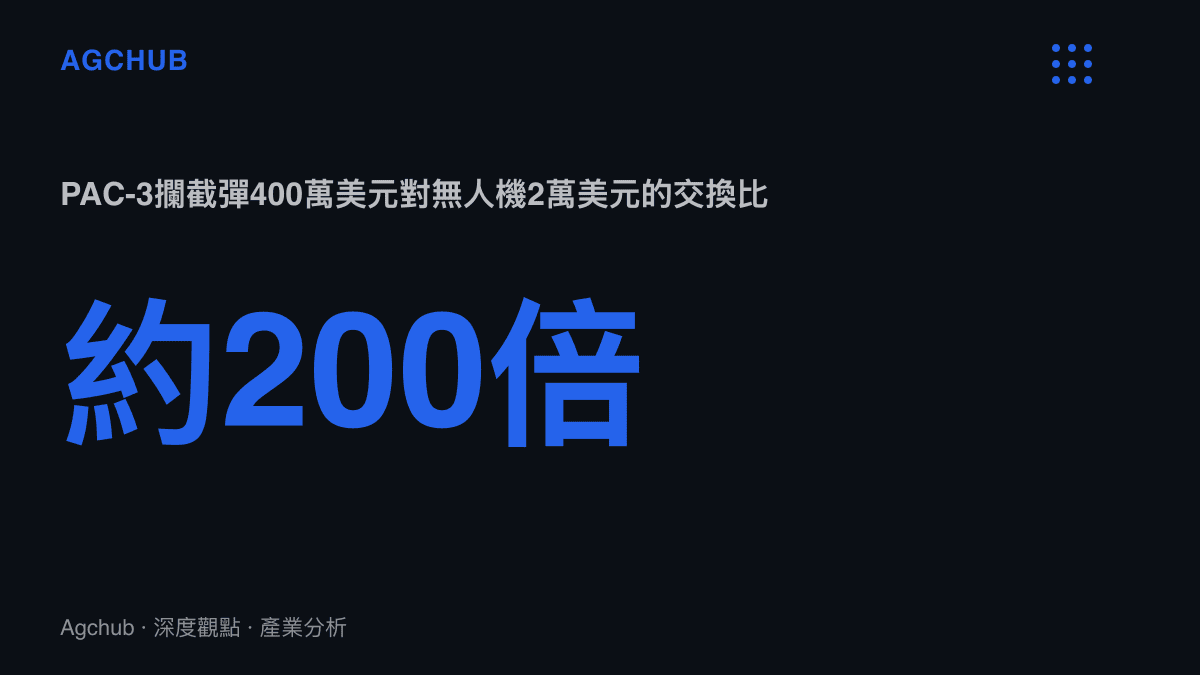
一枚愛國者PAC-3 MSE攔截彈,美軍近年採購單價約400萬美元;胡塞組織多次用於長程攻擊的自殺式無人機,聯合國專家小組的估算在2萬美元上下。當襲擊目標從紅海貨輪移回沙烏地首都利雅德,這組約兩百倍的價差就重新開始計息。
熱榜再現「胡塞組織稱襲擊沙烏地首都」的條目。同類宣稱過去八年出現過多次:2018年11月利雅德上空的彈道飛彈遭攔截,2019年9月布蓋格(Abqaiq)與胡賴斯(Khurais)兩處石油設施遇襲,2023年11月起紅海航運成為固定目標。多數時候,宣稱與結果之間隔著一層防空網;少數時候,成本直接寫進油價。把這些事件疊起來,值得計算的是三個科目:攔截作戰的交換比、油市對供給中斷的定價、利雅德都市計畫背後的資本曝險。
攔截帳:交換比站在防守方對面
防空作戰的成本結構天生傾斜。守方的彈藥欄位裡,PAC-3 MSE約400萬美元一枚,艦射的SM-2約210萬美元、SM-6約430萬美元,薩德(THAAD)系統的攔截彈逾千萬美元。攻方的欄位裡,胡塞的自殺式無人機估值2萬至20萬美元,Quds系列巡弋飛彈估計數十萬美元。一次齊射若以兩枚攔截彈對付一個目標,防守方單次交戰支出輕易突破800萬美元,換掉的是對方一筆六位數的投入。
這種不對稱決定了消耗戰的形態:攻方以頻率換庫存,守方以資本換時間。沙烏地端出的資本規模有數字可查。斯德哥爾摩國際和平研究所(SIPRI)統計,2019至2023年沙烏地武器進口額佔全球8.8%,居世界第二,僅次於印度的9.8%。2025年5月13日,白宮宣布與利雅德簽署總額1,420億美元的軍售套餐,項目涵蓋薩德、愛國者與空對空飛彈,並納入6,000億美元的雙邊投資框架。
宣稱襲擊首都的次數,因此直接對應攔截彈的消耗速度與補貨節奏。這是國防廠商的確定性來源:雷神(RTX)與洛克希德馬丁的攔截彈產線,需求端由戰場消耗與庫存目標雙重鎖定,首都上榜的頻率越高,追加訂單的能見度越長。
油市壓力測試:2019年的完整樣本
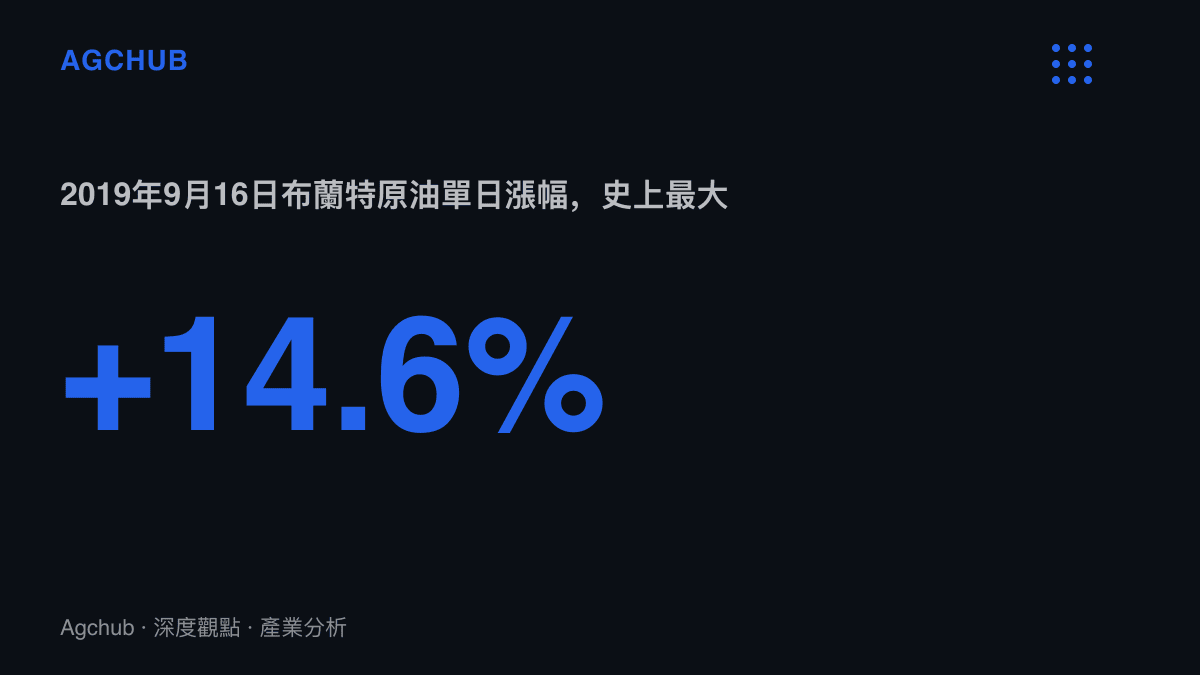
石油市場對這類事件的反應,2019年9月提供過一份完整樣本。9月14日,布蓋格與胡賴斯遇襲,570萬桶/日的原油處理產能中斷,相當於全球供應約5%。下一個交易日,布蘭特原油收漲14.6%至69.02美元,WTI上漲14.7%,寫下布蘭特有紀錄以來最大單日漲幅。
漲勢存活的時間不長。沙烏地在兩週內宣布9月底前將產能恢復至1,100萬桶/日,動用閒置產能與儲備填補缺口,油價一個月內回吐大部分漲幅。三個月後,沙烏地阿美在利雅德交易所掛牌,以32裏亞爾定價募資256億美元,估值1.7兆美元,資本市場對那場襲擊的記憶基本出清。
對照組是2018年11月的利雅德飛彈。攔截成功,無設施受損,油市當週延續既有的下跌走勢,布蘭特的注意力在供給過剩而非首都上空。兩個樣本放在一起,油市的計價規則很清楚:宣稱本身沒有報價,有報價的是供給中斷的物理規模與恢復天數。首都被點名而設施無損,油價的單日反應通常收斂在1%以內。
紅海兩年:一條運河與一條費率曲線
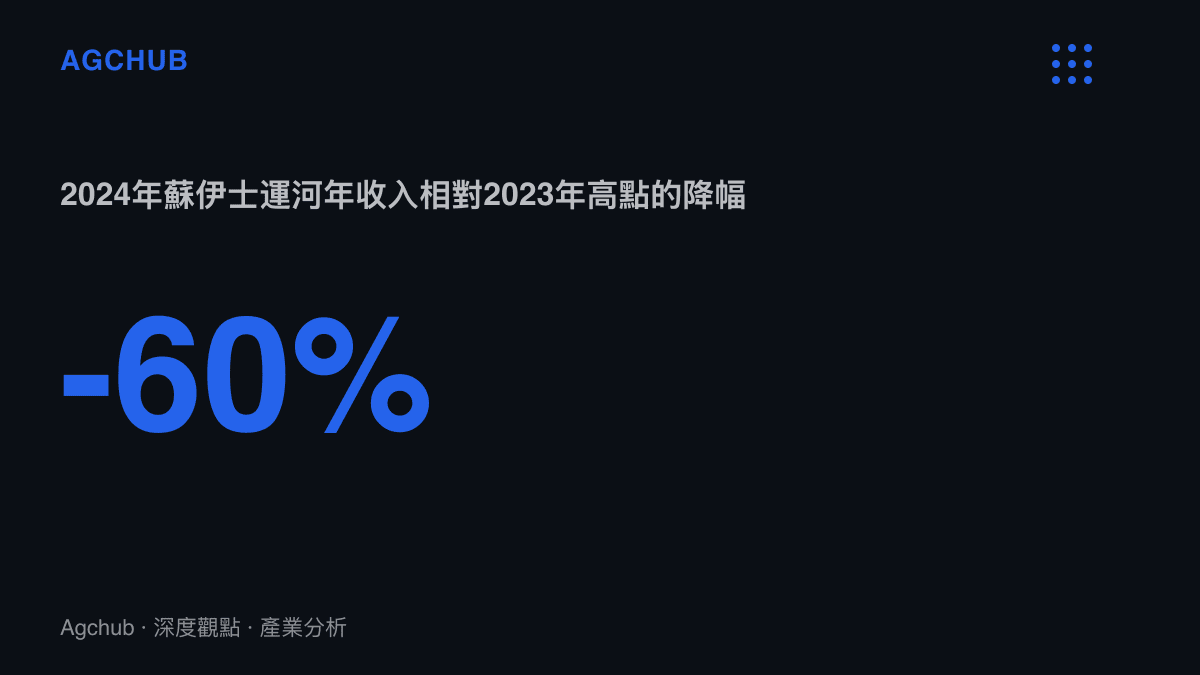
2023年11月起,胡塞將攻擊面從沙烏地本土轉向紅海商船,成本帳換了一個記帳主體。蘇伊士運河年收入從2023年約39億美元的高點,在2024年下滑約六成,月度通行量近乎腰斬,埃及每年少掉數十億美元的外匯收入。航商的應對是繞行:亞歐航線改走好望角,單航次多出約10天與逾3,000海裏,燃油與營運成本增加數十萬美元起跳。
運價隨之改寫。上海出口集裝箱運價指數的歐洲線,從2023年底每TEU約1,000美元上下,2024年7月一度逼近5,000美元;紅海航段的戰爭險費率從約0.07%升至高峯期船體價值的0.5%至1%,一艘造價1億美元的貨櫃輪,單次通行的保費負擔以數十萬美元計。貿易流在風險重壓下重新定向,與加拿大出口重定向的成本結構是同一套算式:依賴端付費,替代端收租,繞行航商與好望角沿線的加油港收下了這筆租金。
2025年5月,阿曼斡旋下美國停止對葉門的空襲行動,紅海航運部分回流,運價與保費回落。整個週期留下的教訓是:航運市場對這類風險的定價窗口,取決於護航與保險市場的重置速度,而非衝突本身的新聞週期。
利雅德的資本帳:曝險堆在2030之前
利雅德現在承載的資本計畫,規模遠超2019年。人口逾700萬的這座城市,官方目標是倍增;2030年世界博覽會與2034年世界盃先後落點於此。主權基金PIF管理資產2024年底約9,400億美元,官方目標2030年達2兆美元;NEOM掛著5,000億美元的總投資額,市區的Diriyah開發案以632億美元計價。外國直接投資近年多落在250億至330億美元區間,距官方設定的2030年年度千億美元目標仍有缺口。
這個缺口對風險的敏感度高。襲擊宣稱若停留在攔截層面,成本由國防預算吸收;若升級為首都實質受損,最先變貴的是工程保險與專案融資利率,其次才是會展與觀光訂單。沙國營建業私部門就業逾七成為外籍人士,大型專案的安全管理成本會直接灌進每平方公尺造價。願景專案的時程表,沒有為風險溢價留太多緩衝。
受惠與承壓的傳導
傳導鏈可以列得具體。宣稱頻率上升,攔截作戰消耗庫存,補貨訂單流向攔截彈與防空系統廠商;保險市場重估費率,成本經運價轉嫁給歐亞之間的進出口商;油市則視設施受損與否,決定是否重演2019年的兩位數跳漲。
受惠端看得到名字:防空系統與攔截彈供應商的訂單能見度延長,繞行航商在運價走高週期收取風險租金,倫敦勞合社市場的戰爭險承保費率上揚。承壓端同樣具體:埃及財政失去運河這根外匯支柱的一段,紅海沿岸港口與轉運物流的量能閒置,沙烏地財政在攔截作戰與願景支出之間排隊,兩者由同一本預算買單。
兩個變數決定帳本大小
情境推演回到最基礎的分支。攔截成功且無設施受損,這是歷史眾數,油價波動收斂,一週內消化,防空帳照常攤提。設施受損重演布蓋格模式,油價兩位數跳漲後隨復產回吐,航運避險同步升溫。攻擊面重回紅海且護航失效,運河收入再度腰斬,運價與保費重演2024年結構,埃及承壓最深。
宣稱襲擊首都的條目會反覆出現,但決定帳本大小的從來是兩個變數:攔截成功率,以及關鍵設施是否受損。對沙烏地,前者已用1,420億美元的軍售合約預付,屬固定支出;後者才是真正的變數,它定價的對象,是利雅德那張2030年到期前的資產負債表。