
帳面歸零的一晚:昆明4.3級地震,與雲南預付三十年的防震成本
雲南省地震局將昆明盤龍區一次4.3級有感地震定性為正常活動,本文以雲南半世紀強震年表為座標,拆解抗震設防與地震保險兩道預付成本牆的構成、滲透率缺口與兩側承壓方。
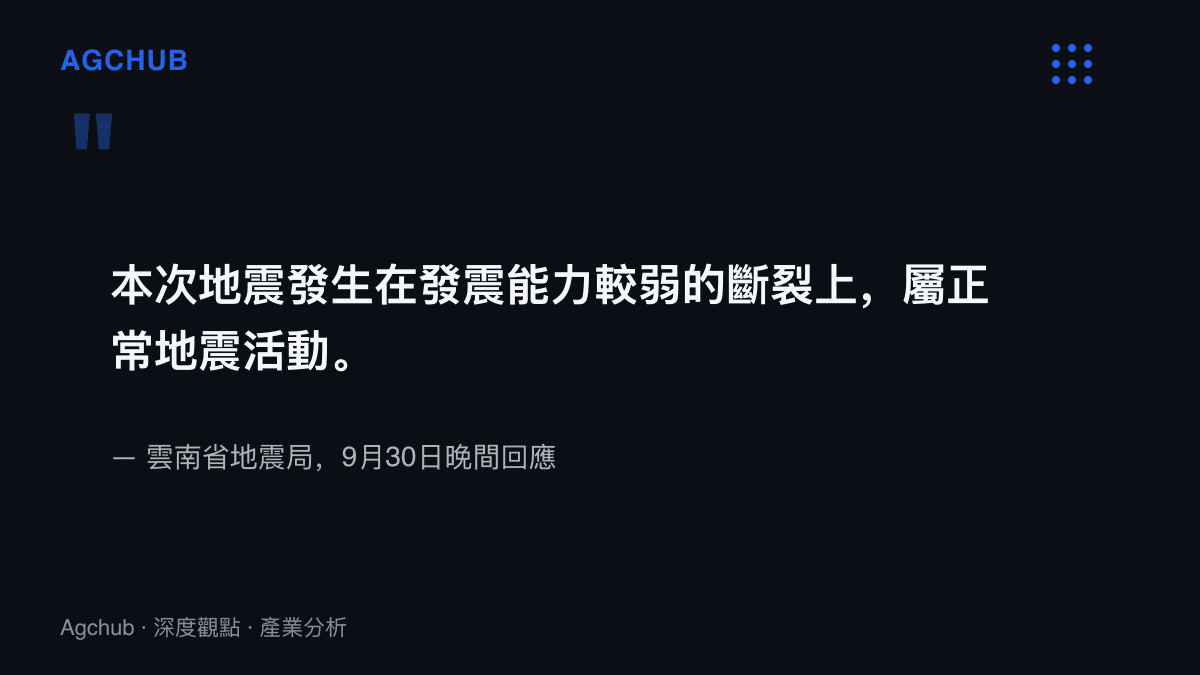
9月30日18時31分,雲南省昆明市盤龍區發生4.3級地震,市區震感明顯。當晚,雲南省地震局完成定性:震源位於一條發震能力較弱的斷裂,屬正常地震活動。人員傷亡零通報,電力、交通與通信三個科目全部正常。
用損益表的語言複述這段通報:一次有感地震,帳面損失為零。這個零值得多看一眼。它是雲南過去三十多年把成本預付進烈度區劃、建築規範與保險制度之後,最常見的結算結果。防災帳本的記法向來如此:支出發生在平時的造價與保費裡,回報以「無事發生」的形式出現,直到一次足夠大的地震把科目全部翻開。
以災設防:每一條制度都對應一場地震
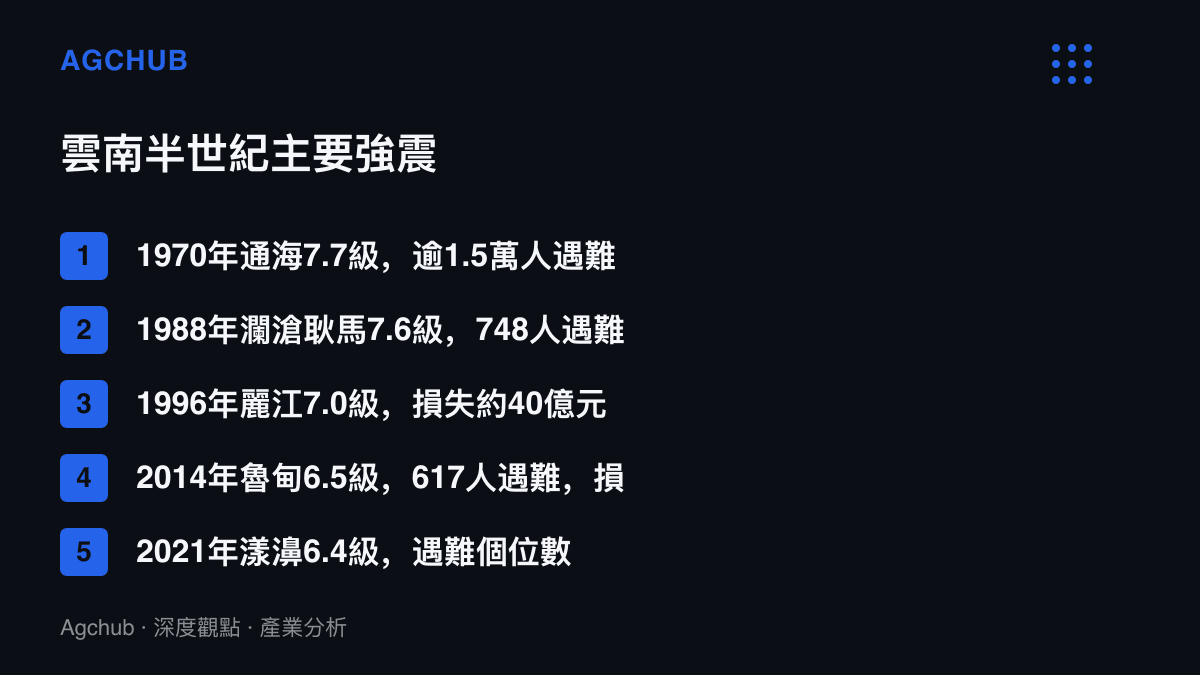
雲南的防震制度史,幾乎可以按地震年份逐條標註。1988年11月6日,瀾滄、耿馬接連發生7.6級與7.2級地震,748人遇難,直接經濟損失20.5億元。經雲南省政府批準,自1989年起,11月6日所在的一週被定為全省防震減災宣傳教育週;2011年7月頒布的《雲南省防震減災條例》,再把每年11月6日寫入法定的宣傳日。一場地震留下兩層遺產:救災的支出,與立法的日期。
時間軸往兩端拉長。往前,1970年1月5日通海7.7級地震逾一萬五千人遇難,1833年嵩明一帶更發生過8級地震,小江斷裂帶至今仍是中國大陸最活躍的斷裂帶之一。往後,1996年麗江7.0級地震309人遇難、直接經濟損失約40億元;2014年魯甸6.5級地震617人遇難;2021年漾濞6.4級地震,遇難人數降至個位數。五十年間,傷亡量級明顯下降,經濟損失卻反向放大:魯丹規模小於麗江,損失卻近200億元。地震的帳越來越往財物端傾斜,資產密度追上了脆弱性的下降速度。這也是地震局快速定性的分析價值所在:發震能力較弱的斷裂,意味著這個位置的歷史上限本來就低。
第一道牆:烈度區劃寫進房價的成本
第一道牆由鋼筋混凝土砌成。按中國地震動參數區劃圖與建築抗震設計規範,昆明主城區抗震設防烈度8度,設計基本地震加速度0.2g,東川區更達9度。全國省會城市多數落在6度或7度,8度省會是少數。按工程估算的常見區間,設防烈度每提高一度,主體結構造價增加約5%到10%。換算到每平方公尺數千元人民幣的住宅造價,這是每平方公尺數十元到數百元的固定附加,由建商墊付,最終攤進房價與租金。昆明約870萬常住人口、2023年約7,865億元的地區生產總值,相當於雲南全省的四分之一強,這些資產全部坐落在8度設防的成本底座上。9月30日這次4.3級地震,震央附近烈度一般僅四到五度,與設防水準之間留有數個等級的餘裕,零損失的工程解釋就在這段距離裡。
農村是這道牆的缺口,也是財政預付的另一種形式。魯甸地震中倒塌集中的生土結構民房,暴露了規範覆蓋的邊界;此後的農村危房改造與農房抗震改造,把補助推向以萬元計的每戶標準,由中央、省級財政與農戶分攤。基礎設施端同理,雲南的橋隧比與地形本就把單位造價推高,抗震設計再疊一層,與先前拆解過的高鐵網鋪進毛細段的資本帳屬同一本科目:地形與災害風險,最終都以資本支出沉澱在帳上。
還有一段越賣越便宜的秒數生意。雲南是國家地震烈度速報與預警工程的重點覆蓋區,預警終端進學校、進社區,電視與手機端的地震預警在省內已部署多年。預警搶出的幾秒到幾十秒,單次看難以貨幣化,累積看是把部分損失從人員科目挪到財物科目的工具,採購主體以財政與大型設施營運方為主,構成一個規模有限但需求穩定的防災設備市場。
第二道牆:個位數滲透率的地震險
第二道牆的歷史更短。2015年,45家財產保險公司組建中國住宅地震保險共同體,把單一公司扛不動的地震風險集中承保;2016年,城鄉居民住宅地震巨災保險產品在全國鋪開,基本保額按城鎮每戶5萬元、農村每戶2萬元設定,保費依建築結構與區域風險浮動,多數家庭的年繳金額落在十幾元到數十元。以全國近五億家庭戶為分母,該產品累計覆蓋戶數長期停留在千萬戶量級,滲透率約百分之二。結構性門檻也在此:家財險長期將地震列為除外責任,想保地震得多走一道加購手續,這道手續本身就過濾掉了絕大多數家庭。
雲南自己走出一條更貼合災因的路。2015年8月,大理州啟動全國首個政策性農房地震指數保險試點,保費由州縣兩級財政與農戶分攤,理賠不做逐戶查勘,以地震規模分檔觸發,5.0級以上即可啟動。2021年漾濞6.4級地震後,這套機制完成實戰檢驗,賠款以千萬元計。指數保險把查勘成本與道德風險一起壓低,代價是基差風險:賠付跟著震級走,個別農戶的實際損失與入帳金額可以脫鉤。
再往上遊,是尾部風險的證券化出口。2021年,中再產險在香港發行中國首單巨災債券,把地震與颱風的分保需求包裝成資本市場商品。至此,雲南一次中強震的損失,理論上可以沿農戶、直保公司、再保公司到國際債券投資人的鏈條層層傳導,每一環都在用歷史地震目錄校準自己的報價。
無損地震的三種市場效應
第一種效應發生在溝通成本上。地震局當晚完成定性,把一次未知事件歸入「正常地震活動」,避免恐慌性反應自行製造損失。風險溝通的速度與口徑穩定,是財政與保險體系共用的隱性基礎設施。
第二種發生在需求側。每一次有感地震都是一次免費的投保需求測試,而巨災保險市場的長期難題,正在於需求對災害記憶高度敏感、記憶半衰期卻很短。定性越快、社會越安心,需求脈衝消退也越快,滲透率因此長期停在個位數,承保缺口反過來沉在財政救助與家庭自負兩端。
第三種發生在資料側。對定價者而言,每一次有儀器紀錄、有烈度回報的地震都是一個校準點。4.3級的振動讓斷裂的發震能力、場地放大效應與建築反應都留下資料,這些資料最終回饋到區劃圖修訂、費率表與巨災模型的參數裡。帳面歸零的地震沒有產生理賠支出,卻生產了定價資料。
就傳導方向看,受惠方分兩端。工程與設備端,預警終端、監測臺網與農房改造的採購主體是財政,形成縣域營建與防災設備的穩定需求;定價端,再保公司與巨災模型的參數庫隨每一次事件增厚。承壓方則是高烈度區新建案的結構成本、直保公司對農房指數業務的承保意願,以及每次中強震後都會被推到最後買單位置的財政救助。
還有一個不對稱值得單獨記一筆:住宅是家庭資產負債表上最大的單一科目,政策端近年頻繁動持有成本那一欄,例如先前拆解過的房貸貼息政策裡的單價線,調的是每月現金流;地震險動的是資產本體的尾部損失。前者幾乎人人被覆蓋,後者多數家庭空倉。一次無損地震不會改變這個結構,只會把它再展示一次。
兩種情境
情境一,背景風險維持原判。盤龍區這次振動歸檔為歷史地震目錄裡的一行,房價不重定價、費率表不調整、資本支出計畫照舊,帳本平靜。這是概率上最可能的路徑,也是9月30日當晚已經走完的路徑。
情境二,中強震落在壩區。昆明坐落於滇池盆地,鬆軟沉積對震動有放大效應,盆地裡沉澱著全省四分之一的經濟產出與約870萬人口。屆時帳本翻開的順序大致固定:8度設防的建築先吸收第一波,倖存的缺口由直保公司與共同體按保單接手,農村地區的指數保險按震級分檔啟動,財政救助補在最後。每一層的厚度,都取決於過去三十年預付了多少,以及預付的科目是否對準了斷裂的位置。
回到當晚的結算:震感強烈,帳面歸零。雲南的防震帳本不記在9月30日這一晚,記在區劃圖的每一次修訂、規範的每一次加嚴、農房補助的每一戶,以及一個滲透率還在個位數上徘徊的保險市場。這些科目平時看不見,它們的回報形式,恰恰就是一個什麼都沒發生的夜晚。