
第14飛才入軌、一發26 Tbps:星艦的第一筆酬載帳
星艦第14次試飛完成首次軌道插入並部署26顆星鏈V3衛星,本文以單發26 Tbps對獵鷹9號十倍的容量換算、每公斤發射成本的歷史階梯與星鏈需求內部化結構,拆解這次入軌在發射成本曲線上的位置與兩側承壓方。
一發火箭、26顆衛星、26 Tbps。美國時間9月28日,SpaceX的星艦從德州升空,執行第14次試飛,這則消息在貼吧累積逾1.1萬則實時討論。飛行途中一臺猛禽引擎提前關機,任務團隊評估後決定繼續,上面級完成入軌點火,這具121公尺高的運載器首次進入地球軌道,計畫繞行約六圈後濺落,艙內26顆星鏈V3衛星以約30分鐘依序釋放。以容量計,這一發等於獵鷹9號一次V2迷你星鏈任務的十倍。從2023年4月首飛算起,這一步走了三年半、十四次飛行。
十四次飛行的研發帳,以爆炸入帳
回看這條開發線,星艦的研發支出有相當部分以硬體全損形式認列。第1飛在2023年4月,升空約四分鐘後自毀;第5飛在2024年10月,首次由發射塔機械臂接住超級重型助推器;2025年初的第7、第8飛接連折損上面級。在複用機制驗證之前,每一飛都是一枚接近全損的新箭體:33臺猛禽引擎、直徑9公尺、加注約5,000噸推進劑。這種把原型機直接送上發射臺、以飛行數據取代長週期地面驗證的路徑,代價寫在殘骸裡,換到的是把傳統航太以年計的修改迴圈壓到以月計。
第14飛的科目位置因此值得單獨看。任務編號星鏈Group 31-1,是星艦第一次載著真實酬載上帳;助推器與飛船這次都不回收,規劃在任務末端各自濺落。入軌、繞行、部署三個動作首次串接完成,星艦的科目表從工程驗證跨進營運驗證。
一發抵十發,但十倍還不是成本十倍
每顆星鏈V3衛星為星座新增1 Tbps容量,26顆合計26 Tbps,單次任務的容量投放量是獵鷹9號搭載V2迷你衛星的十倍。體積是先決條件:獵鷹9號整流罩可用容積約145立方公尺,星艦貨艙約1,000立方公尺,直徑9公尺的艙段讓V3這類大體積衛星目前只有一個現成載具。
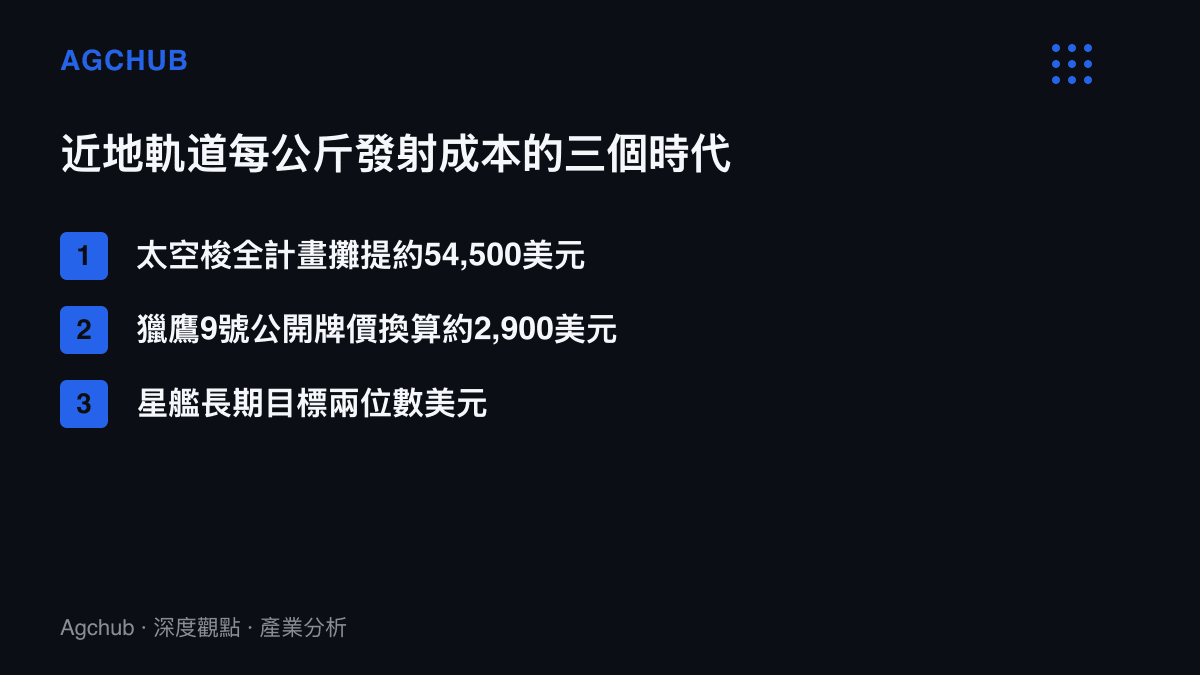
把時間軸拉長,每公斤近地軌道發射成本的下移,一直是這家公司商業模型的主軸。太空梭時代以全計畫成本攤提,每公斤約54,500美元;獵鷹9號目前公開牌價約6,700萬美元,可重複使用構型酬載22.8噸,換算每公斤約2,900美元;星艦設計滿載100噸以上,馬斯克多次公開的長期目標是把單發成本壓到數百萬美元、每公斤兩位數美元。第14飛並沒有讓這個目標前進一步:助推器與飛船雙雙濺落,沒有任何一節被收回再用,本發的實際單位成本仍遠高於設計值。26 Tbps的十倍優勢,目前是貨艙容積與衛星規格給的,成本面的十倍還沒有兌現。
換一種記法:若星艦單發成本壓到與獵鷹9號同一量級,同樣一筆發射費換十倍容量,每Tbps的運力成本直接除以十。這種由資本支出驅動、最終以單位牌價結算的成本曲線,在AI模型市場已有先例,前沿模型API牌價兩年下降約三百倍的案例顯示,基建投入的回收位置會體現在對外牌價上。發射市場的差別在折舊載體:模型折舊的是算力,星艦折舊的是箭體,回收與複用次數就是它的成本閥門。
最大客戶是自己:需求與供給的內部化
星艦訂單簿上最重要的名字是SpaceX本身。星鏈在軌衛星已逾7,000顆,訂閱用戶2025年初突破500萬,市調機構Quilty Space估計其2025年營收約118億美元。V3的尺寸與功率就是按星艦貨艙設計,獵鷹9號裝不下,這組綁定把兩條曲線鎖在一起:星艦發射節奏放緩,星鏈容量增速同步放緩;星艦進入高頻發射,每Tbps的容量成本就往下走。2024年獵鷹家族全年執行134次發射,對照星艦三年半14發,兩條頻率曲線之間的差距,就是這家公司下一階段資本支出的主要施工現場。
外部合約同樣有錨。NASA在2021年以28.9億美元固定價格,把阿提米絲3號的載人登月艙交給星艦版本,該任務官方時程目前落在2027年,美國政府問責辦公室歷次評估都認為存在滑動風險;另一筆2021年簽訂、2023年才被揭露的18億美元機密合約,對象是SpaceX的星盾軍用產品線。把最大客戶與唯一載具放進同一張資產負債表,這種循環結構在科技業並不罕見,Anthropic招股書裡的循環資本結構是另一個樣本,差別在於SpaceX的關聯交易對象是自家星座。
傳導:誰的帳上先出現變化
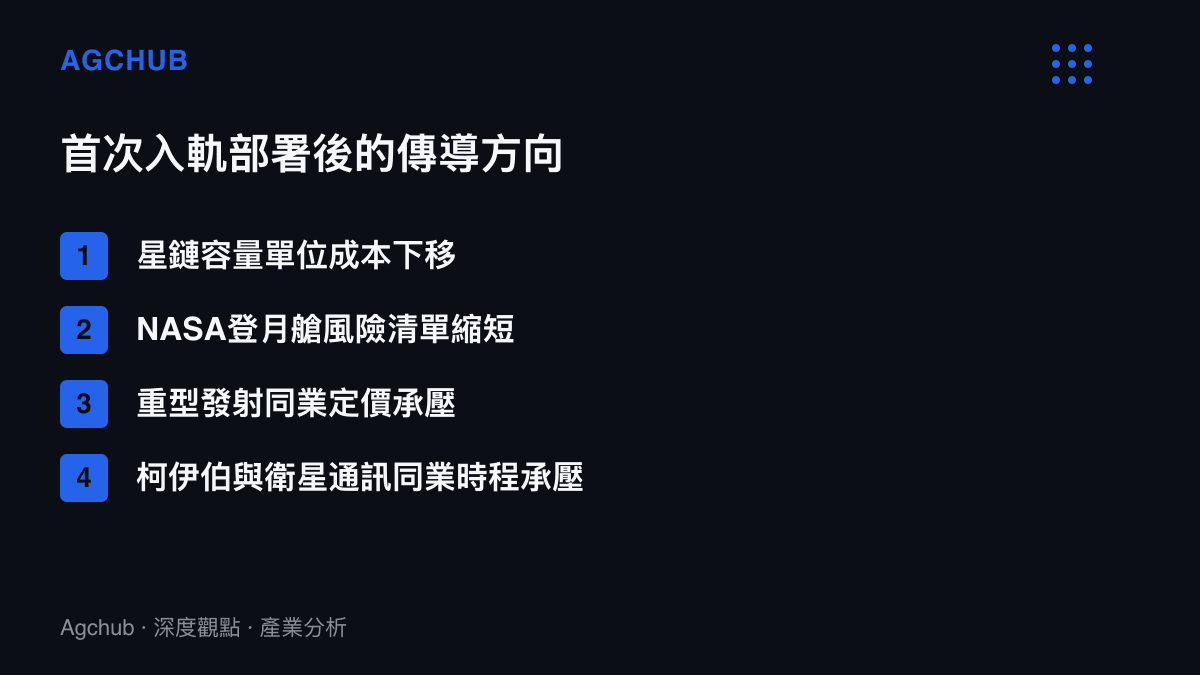
受惠端首推星鏈本身:容量投放加快、單位容量成本下移,直接反映在星座擴建與企業專線的報價空間。NASA的登月艙風險清單劃掉「入軌與部署」一欄,剩餘風險集中在軌道加油與著陸驗證;望遠鏡、空間站艙段、深空探測器這類大型酬載,則第一次同時拿到大容積與潛在低單價的選項。
承壓端先落在重型發射同業。亞利安6號2024年7月首飛,火神半人馬2024年1月首飛,藍源新葛倫2025年1月首飛,三個新運載器都還在爬產能曲線,而星艦一旦從試飛轉入營運節奏,重型酬載市場的定價基準會再向SpaceX傾斜。亞馬遜柯伊伯規劃3,232顆衛星,FCC執照要求2026年7月前部署過半即1,616顆,其運力全數外購,星艦每成功一次,這個時程壓力的相對刻度就加重一分。衛星通訊與偏遠地區寬頻同業面對的則是另一種承壓:對手的容量成本曲線,開始以發射次數計價。
結算點還在下一座發射臺
第14飛的帳面意義,在於星艦第一次對應到可計價的產出:26顆衛星進入營運星座,發射成本第一次能與容量收入放進同一張表對讀。但成本曲線真正的轉折,要看下一次發射臺上是否出現用過的助推器,以及濺落科目何時換回機械臂捕捉。可以拆成兩種情境:一年內回收與複用恢復,單發成本開始沿設計曲線下移,星鏈V3以每月多發的節奏補容量;若再出現上面級異常,研發帳延長,星鏈增速與阿提米絲時程同步承壓。這次入軌把問題從「能不能飛」換成「多快能重複飛」,對發射市場而言,後者才決定定價權最後落在誰手上。