
每噸相差八千元:吊牌上的「棉服」還在,棉花已退出填充材料
以皮棉與滌綸短纖每噸約八千元的價差為起點,從政策定價的錨、產線工序與洗衣機裡的實測表現三本帳,拆解棉服填充材料全面聚酯化的成本邏輯,並盤點受惠與承壓兩端名單與三種情境。
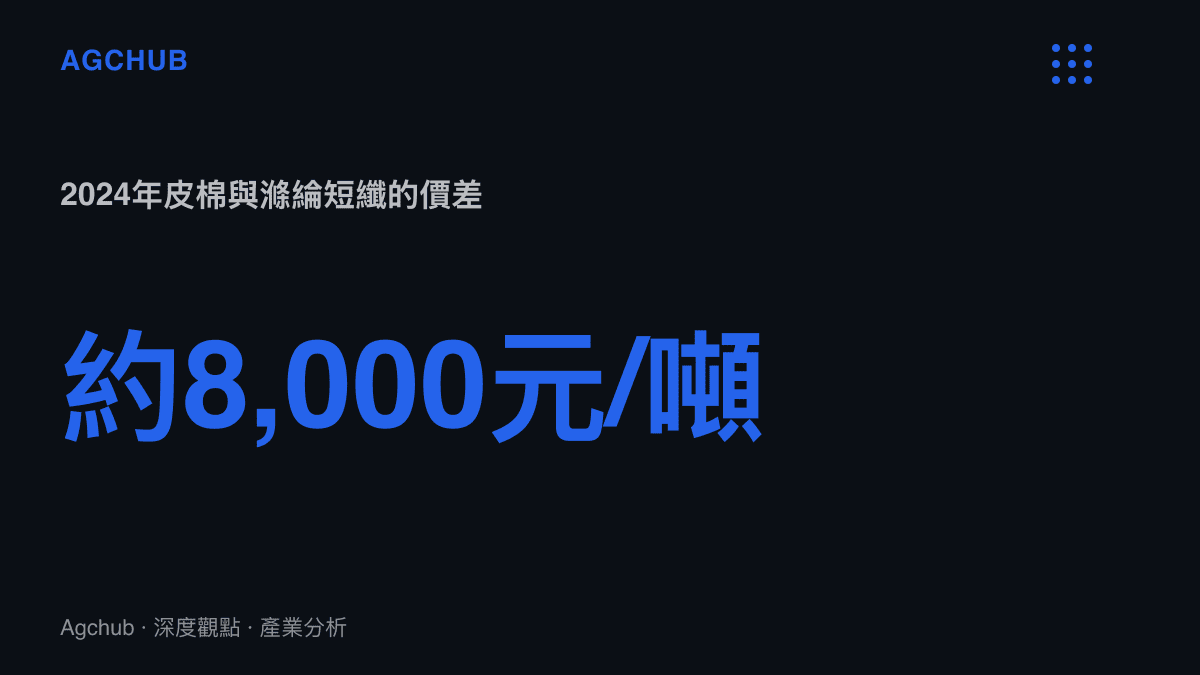
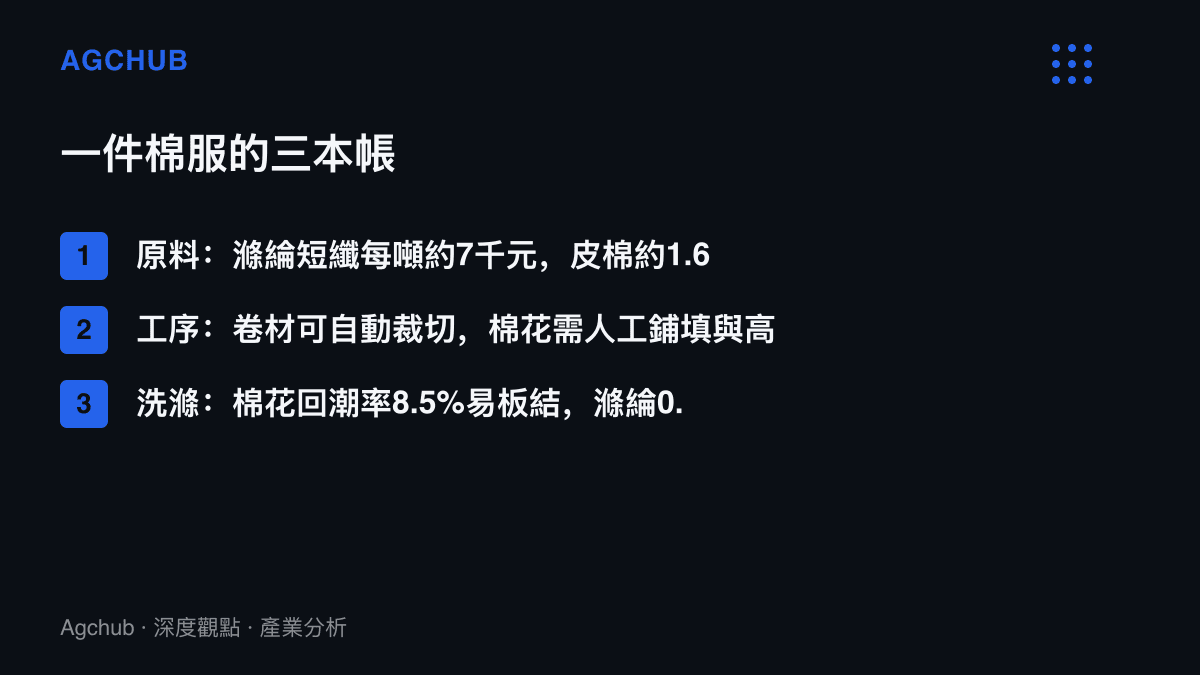
打開一件平價保暖外套的吊牌,品類欄寫著棉服,成分欄寫著聚酯纖維100%。兩欄之間的落差,是過去二十年紡織業最安靜的一次換料。以2024年行情計,三二八級皮棉現貨每噸約1.5萬至1.6萬元人民幣,滌綸短纖每噸約7,000至7,500元;一件成人外套用填充料約250克,若把棉花達到同等保暖所需的更高克重算進去,單件原料差距落在個位數人民幣。整個產業集體換料,顯然不是為了省這幾元。把帳本攤開,棉花輸在三個科目:原料價格的錨、產線的工序、洗衣機裡的表現。
價格的錨:一個有政策底,一個有過剩頂
棉花在中國從來不是單純的大宗商品。2010年下半年到2011年3月,內地標準級皮棉現貨從每噸約1.8萬元漲破3萬元,鄭棉期貨一度逼近3.5萬元。隨後三個年度,國家以每噸19,800元、20,400元的臨時收儲價託市,儲備庫存累積至上千萬噸;2014年改行新疆目標價格改革,2017年起目標價定在每噸18,600元並多輪延續。2021年現貨又一度衝上每噸2.2萬元,2024年回落到1.6萬元附近。進口端還有89.4萬噸的關稅配額閘門。對成衣廠來說,棉花的麻煩在於價格不可測,年度振幅動輒三、五成。平價成衣售價帶被電商壓得很死,這種波動多半由工廠自行吸收,與航空燃油附加費按檔分攤給乘客的聯動機制剛好相反,後者至少有公式可轉嫁。
聚酯的定價邏輯是另一套。滌綸短纖上遊是PX、PTA與乙二醇,源頭連著油價與煤價;中國PTA名目產能已逾7,000萬噸,過剩產能把短纖價格壓在每噸6,500至8,000元的常態區間,2020年原油崩跌時甚至一度跌破6,000元。產量結構更能說明傾斜程度:2023年中國化學纖維產量約7,100萬噸,滌綸佔八成上下;同年度全國棉花產量561.8萬噸,新疆佔逾九成。滌綸對棉花的產量倍數約十倍,填充料要用多少,供應端幾乎不構成約束。
產線上:一卷標準化絮片對一牀手工鋪棉
現在的聚酯填充料多數是噴膠棉或熱風棉:滌綸短纖梳理成網,混入低熔點黏合纖維烘乾定型,出廠就是幅寬兩米上下的卷材,克重從每平方米80克到300克分檔,公差以克計。這種規格對成衣廠的意義等同另一層面料:可與表布、裡布疊層上自動裁牀同步裁切,縫製過程絮片不位移,絎縫格距可以放大,外觀貼近時裝化的乾淨剪裁。
棉花的填充工序是另一套邏輯。皮棉要先開鬆梳理,再逐件鋪進裁片之間,厚薄均勻度依賴工人手感;為防棉絮沉降結團,絎縫密度必須拉高,單件多出的工序以分鐘計,在計件工資與快反訂單的排程裡就是每件數元的直接成本與更長交期。還有一層隱性門檻:規範絮用纖維製品的國家標準限制再加工纖維用於生活填充,紡紗廠的下腳棉走不通這條路,填充只能用正牌皮棉,等於放棄所有降級空間。原生滌綸短纖既便宜又天然合規,檢驗成本近乎零。
洗衣機裡的淘汰賽
纖維物性決定了使用端的勝負。棉的公定回潮率是8.5%,滌綸只有0.4%。棉花吸濕後蓬鬆度下降、導熱上升,保暖力隨濕度衰減,乾燥又慢;機洗之後纖維糾纏氈化,出現局部結板,這在電商退貨原因裡屬於難以舉證也難以翻案的類型。聚酯不吸水,洗後快乾,絮片靠黏合結構維持厚度,反覆洗滌後的蓬鬆保持率明顯高於棉絮。城鎮家庭每百戶洗衣機保有量已在百臺上下,可機洗從加分項變成入場券;長江流域的濕冷冬季進一步放大差距,棉花吸了水汽,保暖性能持續走在下坡。版型需求同樣站在聚酯這邊:中空滌綸絮片以更低克重達到同等保暖,整衣更輕更薄。從太空棉、彈力絮到七孔棉、九孔棉,這批1990年代以降的行銷詞彙指的都是中空滌綸絮片,它們先在寢具市場立足,靠的正是同一組性質。
保暖市場的三層結構:羽絨在上,聚酯在中
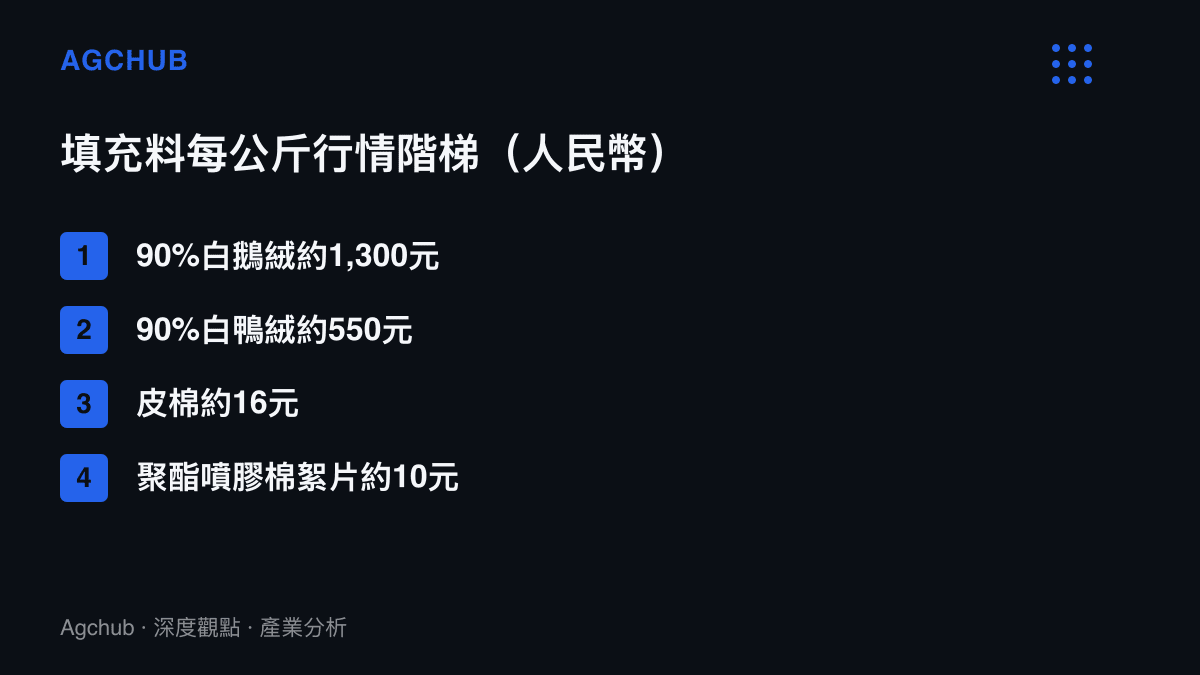
填充市場現在的階梯很清楚。羽絨佔據高價帶,90%白鴨絨從2019年前後的每公斤兩、三百元漲到近年的500元以上,白鵝絨突破1,200元;一件充絨200克的羽絨服,光是絨的成本就超過100元,品牌均價帶被迫整體上移。中低價保暖外套出現填充真空,由聚酯絮片承接,行銷詞彙隨之發明:太空棉、仿絲棉、羽絨棉、絲綿,吊牌成分欄清一色是聚酯纖維100%。絨價與羽絨服價格帶的這層關係,可以對照我們先前寫過的東北大鵝身上絨與肉的兩本帳。棉花的殘餘陣地退到嬰幼兒貼身衣物與傳統被胎,街邊的彈棉花舖則從加工業態萎縮成景觀。
受惠與承壓兩端
受惠鏈從源頭一路延伸:PTA到聚酯一體化大廠喫到規模紅利,絮片廠拿到穩定捲材需求,快時尚與電商白牌的物料成本低、退貨糾紛少,消費者拿到可機洗的低價保暖外套。承壓端同樣清晰。棉花的下遊需求只剩紡紗一條路,填充需求讓渡之後很難回頭,棉價對服裦景氣的敏感度下降,對紗線訂單的集中度上升;軋花廠與絮棉加工業態持續萎縮;堅持全棉填充的品牌被推往小眾高價。傳導鏈本身則很順:油價牽動PX與PTA、乙二醇報價,再傳到短纖出廠價與絮片價格,鏈上每一環都有期貨與現貨點價工具可鎖。棉花雖有鄭棉期貨,收儲、配額與目標價格讓價格形成多了行政變數。
三種情境
情境一,油價中樞上移疊加聚酯環節限產,短纖回到每噸9,000元以上,棉滌價差收窄到6,000元以內。換料不會逆轉,機洗與工序優勢與原料行情無關,結果最多壓縮白牌毛利。情境二,再生滌綸與生物基路線成本下降,品牌把填充料寫進永續敘事,絮片取得溢價空間,中價帶產品均價上移。情境三,羽絨續漲,仿羽絨結構的聚酯填充往中價帶滲透,棉花連被胎市場也再讓出一塊,填充市場的聚酯化走完最後一段。
品類名稱的慣性比材料忠誠更頑固。棉服一詞留了下來,因為它描述的早已是版型與穿著場合,成分欄才是這場換料的完整紀錄。棉花的退場也無法歸因於單一行情:價格的錨、工序表與洗衣機三本帳在不同年份先後翻頁,而三本帳至今都沒有翻回來的跡象。