
減碳年代排隊到2030:燃氣輪機的兩成漲價與千億日圓擴產
三菱重工燃氣輪機訂單積壓創歷史新高、合約價上漲兩成,本文從三巨頭寡佔結構、供給端成本構成、美國資料中心用電翻倍到2030財年產能翻倍的時間差,拆解受惠與承壓方。
全球燃氣輪機需求寫下2000年以來新高的年份,出現在減碳共識最牢固的時刻。三菱重工統計,2025年全球需求站上二十五年高點;該公司美國子公司董事長兼執行長Takao Tsukui於9月21日在紐約接受日經新聞專訪時進一步表示,以2026年1至6月的接單進度推算,全年需求將與2025年持平或更高,有望再度超過100 GW,強度延續至2027年。
轉折的背景本身就是一次跨週期對照。火電設備在能源轉型敘事裡,長期被歸為緩慢折舊的夕陽資產,各廠在2010年代關閉產線、整併業務;兩年之間,AI資料中心的用電曲線把同一批設備買回賣方市場,交期排到2029至2030年,合約價年漲約兩成。
三張貨架的寡佔市場
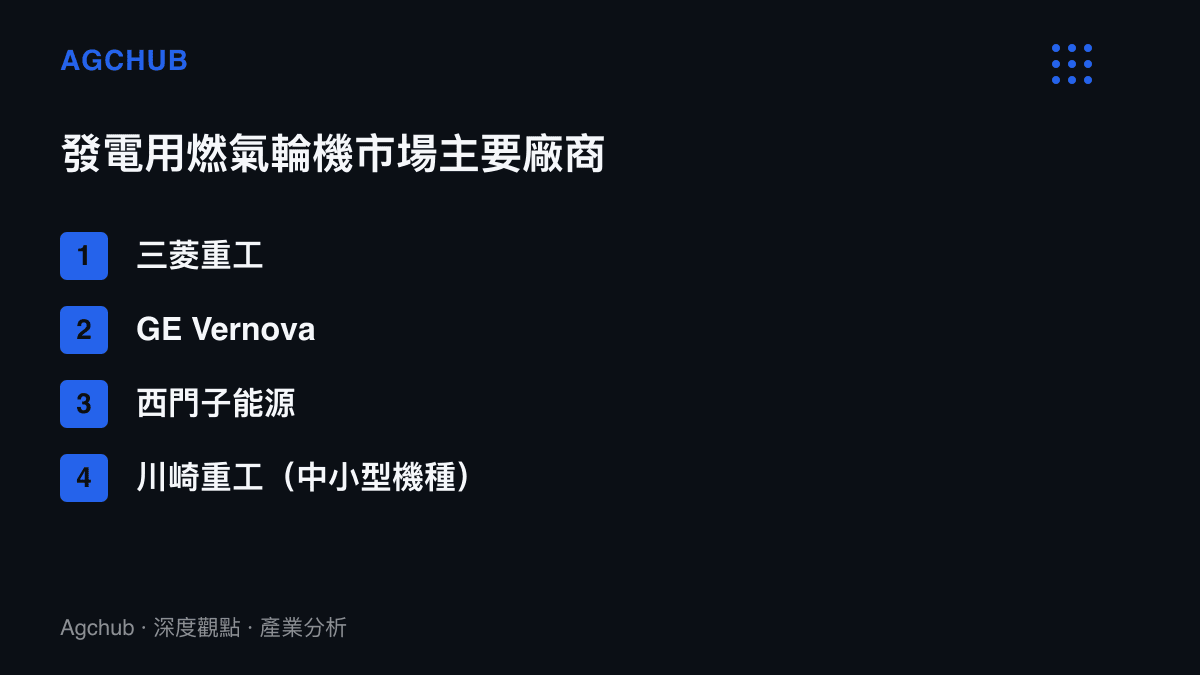
全球發電用重型燃氣輪機由三家廠商分食:三菱重工、GE Vernova、西門子能源。這個格局是下行週期收縮出來的結果,GE Vernova於2024年才從奇異分割獨立,三菱重工則在2014年整併日立的火電業務。三菱重工的主力產品,是供燃氣輪機聯合循環(GTCC)電廠使用的高效超大型J型機組。
供給收縮的後果,現在直接寫在交期表上。Tsukui形容訂單積壓「異常龐大,處於歷史最高水平」,其中2029至2030年交貨的機組排期已相當緊張。中小型機種同樣滿載,川崎重工會長Yoshinori Kanehana對日經新聞表示,中小型燃氣輪機訂單已積壓到約五年後,資料中心與氫能帶來的新客戶詢價,公司已難以跟上接單節奏。
兩成漲幅落在供給端
合約價年漲約20%,是這輪景氣最直接的計價結果。Tsukui把漲價拆成幾個欄位:勞動力成本、原材料價格、供應鏈的緊張,以及利率上升推高的資金成本。
這份清單的屬性比數字本身重要。各項成本全部來自供給端,需求只是觸媒。重型燃氣輪機的熱端部件依賴大型鑄鍛件與特種合金,這類產能在上一輪下行期被大幅削減,重建以年計;具認證的焊接與裝配人力短缺,更難用資本快速換取。供給彈性低,兩成漲幅短期內沒有回吐條件,三巨頭在這段窗口內實質掌握定價權。
需求側:從31 GW到66 GW
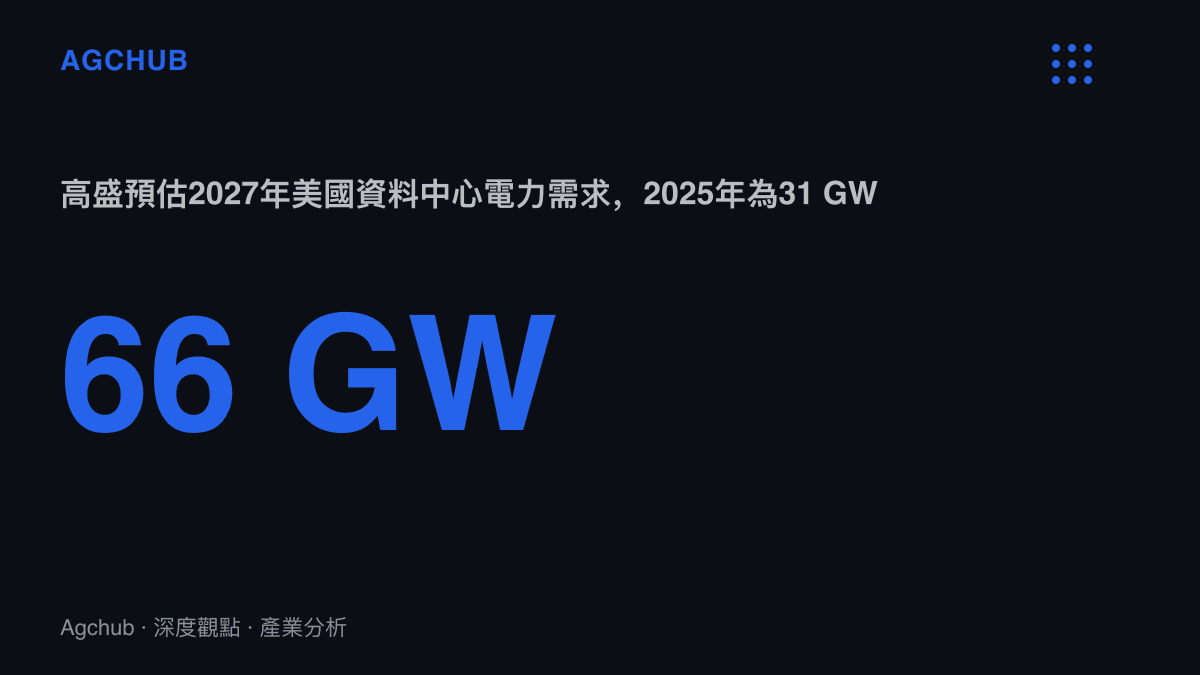
需求的核心引擎是美國資料中心。高盛估計,美國資料中心電力需求將從2025年的31 GW增至2027年的66 GW,兩年成長超過一倍。對設備商而言,這是全新的買家結構:過去的客戶是公用事業與獨立電廠,下單節奏跟著十年的電源規劃走;現在的客戶是雲端與AI業者,資本支出寬鬆、決策以季計,且傾向把機房與電廠綁進同一份時程表。相對核電與電網擴建的漫長程序,工期較短、可調度的燃氣複循環機組,成為電力增量的折衷解。
需求也不限於美國本土。阿裏雲宣示到2032年全球資料中心規模超過20 GW;塔塔諮詢計畫在海得拉巴建設1 GW的AI資料中心,投資7,000億盧比。亞太與中東的電力擴建,構成三巨頭貨架上的第二層需求。
推理成本的走向同樣屬於這張圖。先前分析過的判斷模型以GPT-6的1/267成本另開的決策帳顯示,模型使用的單位成本正快速下探;單價下降與部署總量放大並行,電力總需求反而被推得更高,燃氣輪機的訂單就站在這條曲線的下遊。
千億日圓的產能時鐘
三菱重工的回應是擴產:規劃在2030財年將大型燃氣輪機產能較2024財年翻倍,在日本與美國的生產基地投入超過1,000億日圓,約6.35億美元。
把兩張時間表並列,節奏值得推敲。需求翻倍發生在2027年,產能翻倍落在2030財年,中間三年由現有產線與漲價吸收。這是設備業景氣的標準結構:擴產決策在價格高點拍板,新產能投產時,需求可能仍在高原,也可能已經轉向。上一輪的劇本,是2000年前後美國電力業者大舉下單、隨後需求崩塌,二手燃氣輪機在市場上滯銷多年,這段經歷正是三巨頭今日產能保守的原因。
競爭格局在邊緣鬆動。中國首款全國產化高端重型燃機已完成整機出口,核心工作溫度超過1,300度,第四張貨架開始成形。但重型設備採購取決於運轉實績與長期服務網絡,新進者要動搖三巨頭的既有訂單,仍需數年實績累積,短期內寡佔結構穩定。
受惠與承壓
設備端是明確的受惠方。三巨頭與川崎重工同時取得價格與數量:合約價上漲兩成直接反映在毛利率,排到2029至2030年的積壓訂單等於數年的營收能見度;燃氣輪機役齡動輒超過二十年,交機之後的長期維護合約,是比整機銷售更平滑的第二層收入。上遊的大型鑄鍛件、特種合金與熱端葉片供應商,也在供給緊張中取得議價位置。資本市場的視野同步外擴,AI基礎設施的受惠面從晶片一路排到電力設備,先前半導體大漲日的資金階梯已經示範過資金沿支出順序遷移的路徑。
承壓的是買電與排隊的人。晚下單的資料中心業者與電力開發商,同時面對更高的設備價格與更長的等待,部分美國資料中心專案的投運時程因此後移;設備漲價沿電價傳導,最終計入雲端服務與推理的成本結構。另一道壓力來自政治:資料中心建設在部分州遭遇反對,已成為美國中期選舉的議題,施工計畫的修正與延遲愈來愈常見。
收束:兩個變數
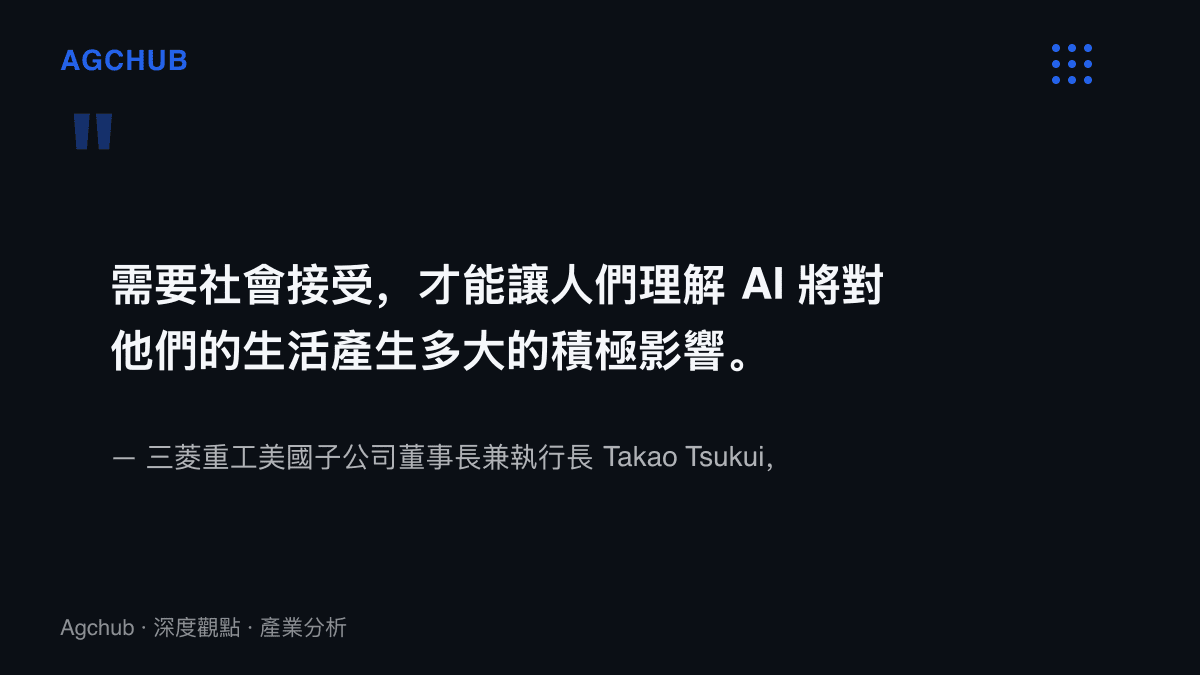
往後兩年判斷這輪景氣能否延續,關鍵在兩個變數。第一是需求兌現度:高盛的66 GW預估,假設美國電網擴建、天然氣供給與審批速度都能配合,任何一環卡住,2027年的需求高原就會低於預期,而設備商的排程集中在2029至2030年交貨,恰好落在假設驗證之後。第二是社會接受度:Tsukui在專訪中坦言AI擴張需要社會理解其對生活的積極影響,這句話的另一面,是地方反對已成為實質的審批變數,與利率同列為這波定價權的天花板。
設備業的週期屬性不會因為AI而消失。三巨頭此刻的定價權,建立在供給收縮與需求脈衝的時間差上;當1,000億日圓的新產能在2030財年前後投產,市場的問題將從排隊到2030,轉為2030年之後還有多少人排隊。上一輪泡沫的收場方式,值得在訂單創新高的此刻先記進帳本。