
白天發電、夜裡放電:中小型純太陽能無人機首飛,長駐空平臺的能源帳
以中國中小型純太陽能無人機完成首飛為座標,從晝夜能量平衡、一次性成本前移與低軌衛星競爭三個層面,拆解長駐空飛行平臺的成本結構與受惠承壓分布。
消費級多軸無人機的續航以三十分鐘計,工業級燃油長航時機以四十小時計,純太陽能無人機的計量單位換成了晝夜。2025 年 12 月中旬,央視軍事釋出「中國新型無人機首飛成功」的影片,確認中國中小型純太陽能無人機完成首飛,片段隨後在 bilibili 等平臺累積討論。這則消息的分量不在單機性能參數,而在它把「長駐空飛行平臺」這一品類從國家級示範工程,往前推到可部署的中間層:比大型驗證機小一號,比燃油長航時機少一整欄燃料成本。
晝夜循環是第一道設計約束
這類機種的動力邏輯是一條單行道。白天,機翼上表面鋪設的薄膜光伏為推進系統供電,剩餘能量存入電池;入夜後全機改由電池支撐,撐到次日日出。整個循環沒有燃料補給,「純」字的技術含義即在於此:不設燃油輔助動力,與近期亮相的油電混合驗證機分屬兩條路線。設計包線由三個參數框住,光伏轉換效率、儲能能量密度、晝夜長短隨緯度與季節的變化。
數字落差很直觀。商用晶矽組件效率約在 21% 到 23%,柔性砷化鎵薄膜可以做到 29% 至 32%,這種每瓦成本高出地面組件一至兩個數量級的電池,才擠得進翼面負載極低的機體。儲能端同理,驗證機普遍採用 400 Wh/kg 以上的鋰硫或相近體系,較商用三元鋰池高出三到五成。冬至才是真正的考題,北緯 30 度以上地區白晝縮到十小時上下,機翼必須用不到半天的時間,賺足全天所需。
結構端另有一條尺度鐵律。翼展增加,可貼光伏的翼面積按平方增長,結構與系統重量卻按立方逼近,太陽能無人機因此被迫走極端輕量化:空中巴士 Zephyr S 翼展 25 公尺,起飛重量僅約 75 公斤,起降必須選在清晨氣流平穩的窗口。
「中小型」三個字就落在這條鐵律上。中國此前公開的太陽能無人機屬國家隊量級,航天科技集團的彩虹太陽能無人機 2017 年完成 2 萬公尺高度飛行,航空工業的啟明星 50 於 2022 年 9 月首飛,翼展 50 公尺,這些平臺的研發與保障對應省部級以上專項。中小型機把翼展壓回 10 至 30 公尺區間,換來公路可運輸、野外可展開、單價可控,潛在採購單位也從國家專項下探到省級應急部門、海警與電信營運商。
把燃料欄刪掉之後,成本移往何處
傳統長航時無人機的營運帳裡,燃油與維護是持續流出的大科目。按美國空軍預算文件,MQ-9 每飛行小時成本約 3,500 美元,發動機與油料佔其中可觀比重。民航領域沒有刪除這個欄位的選項,只能用聯動機制把波動分攤出去,這套燃油附加費如何分攤油價波動的公式,國內航線 2026 年 11 月剛調到短程人民幣 80 元的歷史高檔。純太陽能無人機的作法更徹底:整欄歸零,成本重心前移到機體與能源系統的一次性投入。
營運端的反差因此極大。一架駐空 30 天的太陽能無人機,燃料支出為零,勤務成本集中在起降窗口的人力與地面站,每在位小時的邊際成本比燃油平臺低一個量級。代價在載荷端:輕量化機體掛不了重的設備,幾十公斤級的通訊中繼或光學遙感艙是現實上限。這決定了它搶的是時間的生意而非噸位的生意,比的是誰能在一片空域上待得更久,而不是誰載得多。
隔壁的對手是低軌衛星
長駐空平臺最早的商業設想是通訊。Facebook 的 Aquila 於 2016 年 7 月首飛,2018 年 6 月宣布終止硬體開發;走氣球路線的 Google Loon 在 2019 年拿到軟銀領投的 1.25 億美元,2021 年 1 月關閉。兩個計畫的終止原因高度相似:低軌衛星先把空中基站的生意做走了。SpaceX 總裁格溫・肖特維爾 2020 年公開表示,Starlink 單星製造成本已壓到遠低於一百萬美元,獵鷹九號官方報價 6,700 萬美元、單次部署數十顆,攤薄後的入軌成本讓高空平臺在純覆蓋型通訊上失去價格優勢。
留下來的結構性優勢有兩項。第一是延遲,20 公裏高度的電波單程延遲約 0.07 毫秒,550 公裏低軌衛星約 1.8 毫秒,相差兩個量級,且平臺可準靜止駐留,地面終端不需要波束切換。第二是可回收,載荷能升級、機體能維修,衛星報廢即全損。需求落點因此從消費級寬頻,移向應急通訊與定點長時監視。2021 年河南水災期間,燃油動力的翼龍 2H 應急救援型曾為約 50 平方公裏的斷網區域臨時恢復行動通訊,單次任務即逼近燃油滯空上限;換成純太陽能平臺,同類任務的駐空時間從小時計改為週計,這正是「中小型純太陽能」對政府買家的核心敘事。
至於替代何時發生,邏輯與其他硬體品類同構。MacBook 從 mini-LED 換到 OLED 的螢幕替代時鐘由成本交叉點決定,無人機能源形式的替換也一樣:當柔性光伏的每瓦成本、先進電池的每瓦時成本越過某條線,純太陽能機型才會從專項採購走進營運商的正常資本預算。首飛本身不觸發替代,它只證明技術可行性存在。
受惠與承壓名單
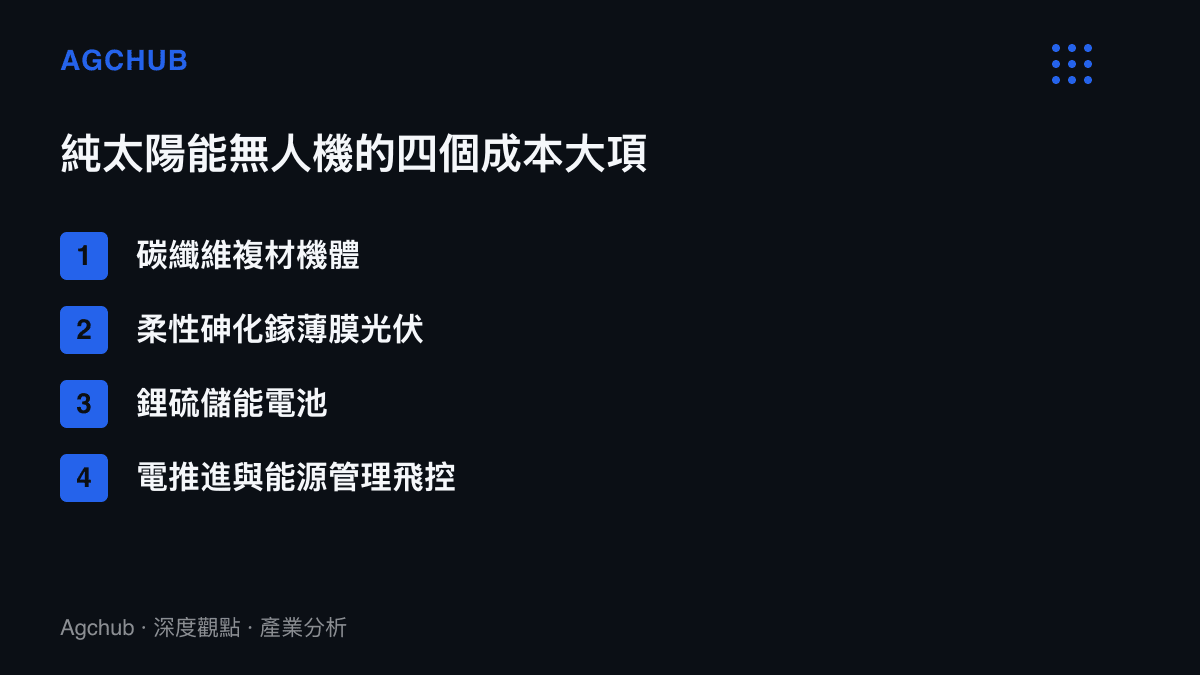
受惠端集中在上遊幾個科目。碳纖維複材的輕量化結構件、柔性砷化鎵薄膜電池、鋰硫與固態等先進儲能、能源管理與飛控軟體,這些供應商原本對口衛星與高端工業客戶,太陽能無人機為其增加了一個按克計價的新買家。砷化鎵路線尤其值得留意:一旦中小型機進入批量,柔性薄膜電池的需求將從太空級稀缺採購轉為航空級批量採購,單瓦成本有機會沿學習曲線下行,反過來擴大機種的適用緯度與季節窗口。
承壓端有兩層。低階遙感衛星與有人通用航空在監視任務上的份額會被長駐空平臺蠶食,準靜止加上可回收,對時效與重訪率敏感的訂單特別容易被搶走。傳統燃油長航時無人機的中低階市場則面臨正面競爭,兩者在應急通訊招標中相遇時,每在位小時成本的量級差距會直接寫進標價。
三種情境
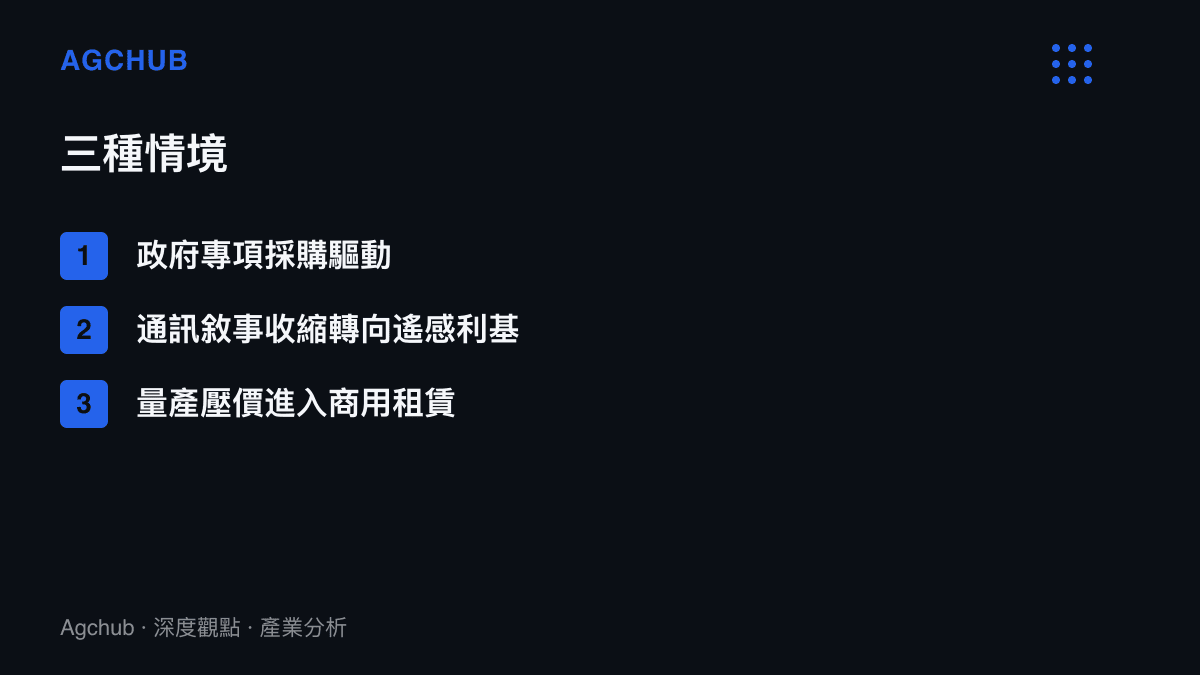
情境一,政府專項驅動。應急管理、海洋監測與基礎設施巡檢列入年度採購,中小型純太陽能無人機以十架級批量部署,供應鏈按專案制供貨,單機成本維持高檔,品類在體制內完成驗證循環。
情境二,低軌壓縮通訊敘事。若 Starlink 類服務持續降價,長駐空平臺的通訊中繼定位收縮為災備補網,需求主力轉向光學遙感與長時監視,預算從平臺端移往載荷端。
情境三,量產與商用租賃。柔性電池與儲能成本沿曲線下行,電信營運商改以租賃駐空小時的方式採購,平臺商轉型賣服務,這個品類完成從科研體系到商業體系的跨越。
判斷的錨點在兩個數字:單機出廠價能否壓進千萬元人民幣量級,以及量產機型的冬至駐空紀錄。首飛解決的是有無問題,這兩個數字才決定它在中國無人機產業圖譜裡的位置,是又一架示範機,還是一條新的產品線。