
正卡2,000元、次年刷滿12次免收:留在契約裡的年費,功能早已改寫
以樂天Panda J卡正卡年費2,000元與年度消費12次的免年費門檻為座標,拆解年費調整前的60日通知義務、異議終止契約與按月比例退費的申訴時程,並盤點沉睡卡持有者與發卡機構兩端的帳目分布。
一張信用卡契約裡,年費是資歷最老的收費項目,多數持卡人卻從申辦到剪卡沒有為它付過一毛錢。2026年11月,批踢踢信用卡板上一串關於樂天Panda J卡年費的討論,把這個長年沉睡的科目重新翻上檯面:持卡人核對帳單時發現,自己對「何時開始收、怎麼免」的認知,與銀行公告的條件存在落差。
個別討論串不足以判定銀行違規,判斷順序應該倒過來:先核對申請文件與契約條款,再核對銀行是否曾就變更事項發出通知。這兩份文件決定帳單上的年費屬於依約計收,還是另行新增。
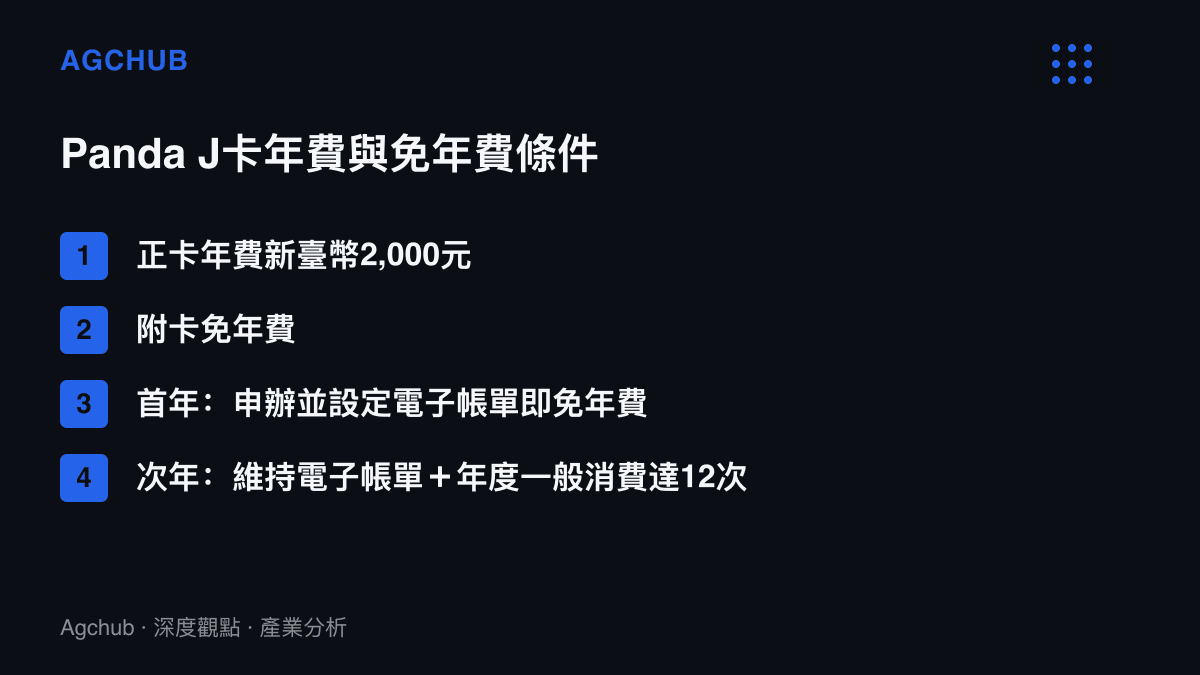
臺灣樂天信用卡官網列出的現行條件如下:Panda J卡正卡年費新臺幣2,000元,附卡免年費;申辦並成功設定電子帳單,首年免年費。次年起,免年費前提有兩項,維持電子帳單,加上該年度一般消費達12次。由其他卡片換發或持有個別優惠者,仍以自身的申請文件、換卡通知與銀行後續通知為準。
免年費門檻在做什麼
早年發卡市場以年費作為固定收入門檻,競爭把免年費推成申辦的基本條件之後,這個科目逐漸改行。Panda J卡的條款是典型樣本。
2,000元是牌價,12次消費是折扣條件。電子帳單這一項,直接刪除紙本帳單的列印、裝封與郵寄開支,對發卡行是確定的成本減項。年度一般消費達12次則是活躍度下限:條件認列次數而非金額,等於要求持卡人一年內至少把這張卡拿出來刷12回。一張每年刷滿12次的卡,在簽帳手續費分潤、分期業務與其他費用科目上有持續貢獻;全年零動用的卡片,留在帳面上只剩管理成本。
年費在這套設計裡,實質是對不活躍計價。跨過門檻的多數持卡人,費用欄位全年掛零;沒跨過的少數,補上的金額接近發卡行維持帳戶的開銷。一筆收款範圍有限的費用,卻以顯著篇幅留在契約與卡片頁面上,原因就在它的篩選功能。
60日通知:單方變更的程序門檻
真正需要計較的變數在另一端:銀行在既有約定之外新增年費,或調高費率。
程序規則明確。《信用卡業務機構管理辦法》第40條要求發卡機構以通俗簡明方式告知持卡人重要權益;第41條規定,增加持卡人可能負擔的費用等事項,應於變更前60日,以顯著方式透過書面或事先約定的電子文件通知,持卡人有異議時得終止契約。金管會《信用卡定型化契約應記載及不得記載事項》另要求契約載明年費及相關費用的計算方式與調整頻率;契約範本第21條把通知內容具體化,變更事項、新舊條款對照與異議方式都必須寫進通知。
以日計的通知期,等於強制給持卡人一個決策窗口:核對原契約、盤點權益、決定續卡或轉卡。這種把確認步驟強制加回流程的監管設計,與電商語音購物近年重新疊上啟用、提出需求與核可交易多層授權的走向一致,Alexa 開放簡訊購物後把確認一層層加回來是同一邏輯在交易端的版本。差別在於信用卡年費的確認窗口以60日計,結算對象是整份契約的存續。
異議的配套同樣寫在範本裡。持卡人因年費調整表示異議並終止契約,可請求按實際持卡月份比例退還部分年費,費用義務隨契約終止按月折算收尾。
爭議處理的兩段時鐘
年費已入帳、雙方對依據各執一詞時,處理順序固定。
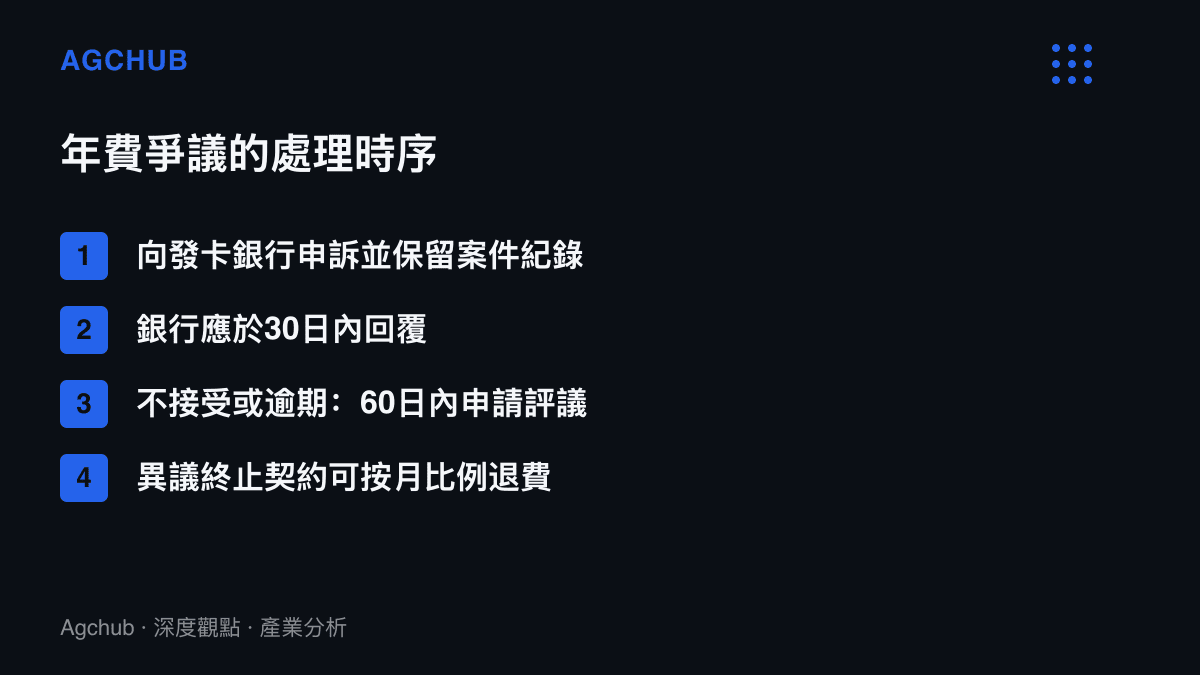
第一段在發卡銀行:確認適用條款、通知送達時間與調整生效日,以客服案件編號、書面申訴或電子郵件留下紀錄,契約、通知與帳單一併附上。依金融消費評議中心的程序說明,金融消費者須先向金融服務業提出申訴,業者應在30日內回覆。第二段在評議中心:持卡人不接受處理結果,或業者逾期未處理,可在收到結果或期限屆滿起60日內申請評議。
流程的成本分布並不對稱。銀行應對單一申訴有既定的客服與法務路徑,邊際成本可控;持卡人要備齊文件、追蹤兩個時限,投入工時常與爭議金額不成比例。實務上多數年費爭議在銀行端第一輪處理即落幕,進入評議的是少數;沉默、未讀通知、錯過異議期的一羣,承擔的是全額年費。認知落差直接轉為損益科目的結構,在零售金融的其他角落同樣常見,3.5公斤金條九個月虧損逾114萬元的案例,攤開的正是櫃檯價差與期限錯配如何喫掉沒讀完條款的一方。
受惠與承壓名單
以Panda J卡這組條件推演,利益分布可以畫出輪廓。
受惠端有兩羣。活躍持卡人面對12次的門檻形同虛設,年費全年掛零,同時享有電子帳單的便利;發卡行則因電子帳單的綁定條件,逐月刪減紙本帳單的處理成本。願意在通知期內表達異議的持卡人,握有終止契約與按月比例退費的退出權,這是規則留給持卡人的主動位置。
承壓名單同樣清楚。備用卡與沉睡卡的持有者,持卡張數多、單卡動用率低,最容易踩不到12次門檻,2,000元直接進帳單。發卡機構若要新增年費或收緊免年費條件,先負擔60日通知的行政成本,再吸收異議終止帶來的客戶流失,最後可能進入評議程序的個案檢驗:通知方式是否顯著、送達是否可證,都會被逐項攤開認定。
三種情境與收尾判斷
情境一,條件維持現狀。年費繼續扮演篩選器,實際收款集中在低活躍帳戶,這是多數發卡行的最適解,也是免年費門檻長年存在的原因。
情境二,銀行調整年費結構。60日通知期內出現異議與轉卡高峯,流失率成為內部評估的主要變數,調價收益必須先蓋過流失損失,調整才劃得來。
情境三,個案進入評議。通知方式的顯著性被逐案檢驗,認定結果回頭影響全行業的通知格式與送達舉證設計,合規成本往文件化方向墊高。
回到最初的提問:年費可以說收就收嗎。規則把「收」這個動作拆成程序:契約載明計算方式、變更前60日顯著通知、異議得終止、退費按月折算。定型化契約框架保留銀行的調整權,代價是把單方變更換成一連串有時限的義務。免年費門檻短期內不會從契約裡退場,它對發卡行的留存價值高於年費現金流本身;被全額收走的2,000元,最終落在沒有打開通知的那一羣人的帳單上。
資料來源:本站編輯參考 APPI News〈信用卡年費可以說收就收嗎?定型化契約下的消費者權益〉(作者:APPI 編輯部)改寫而成,原文出處;原文文字內容採 CC BY 4.0 授權。