
帳單先到,收入還在路上:美AI科技股重挫的資本支出算術
以微博熱搜再現的美國AI科技股重挫為座標,對照四大超大規模業者年度資本支出、OpenAI逾一兆美元承諾與企業端收入回收的落差,並用2000年設備商融資循環與折舊年限爭議,推演三種收場情境與承壓順序。
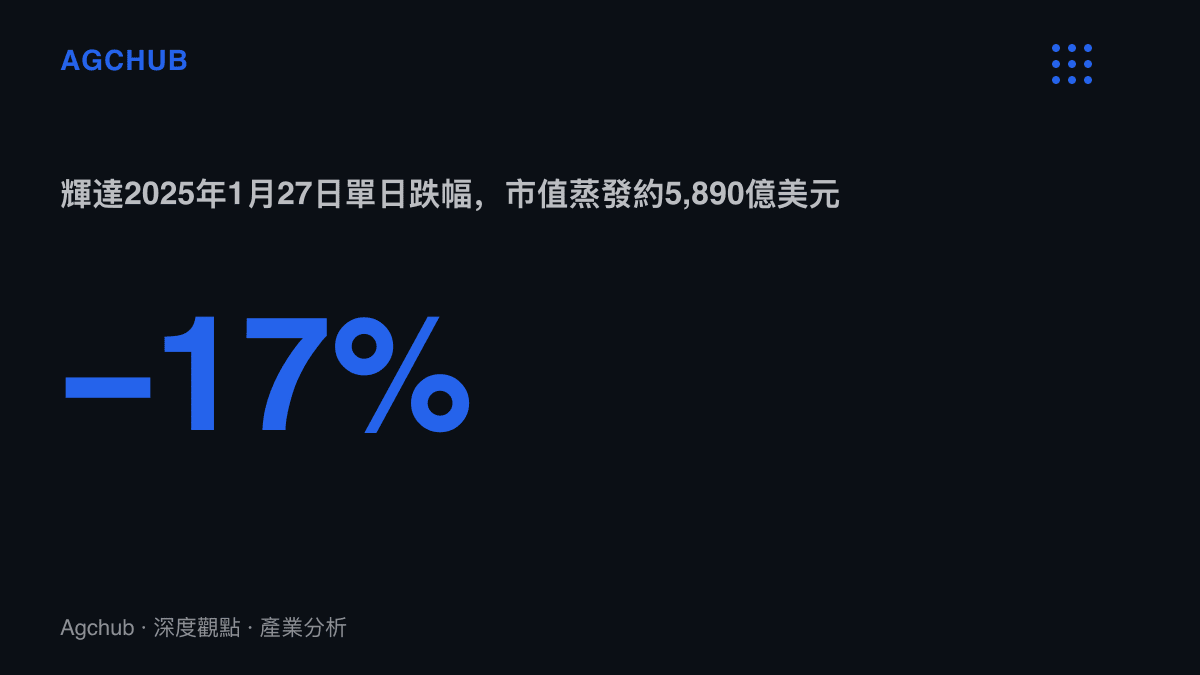
2025年1月27日,輝達單日下跌17%,市值蒸發約5,890億美元,寫下當時美股單一公司最大單日減損紀錄。同年10月底,這家公司市值站上5兆美元,成為首家跨過該門檻的企業。近日「美AI科技股暴跌」再次掛上微博熱搜,詞條換了日期,算術題沒有換:一年超過3,700億美元的基礎設施支出,何時等得到對得上規模的收入。
這已是2025年以來至少第四個不同的觸發點。一月是DeepSeek把訓練成本假設拿上檯面重算,四月是關稅,九月與十一月分別是估值過熱的獲利了結與輝達財報後的賣壓。一月的劇本最有代表性:市場發現省下的訓練費用只是換到推論端重新計價,這與先前追蹤的DeepSeek推論成本按日計帳屬於同一條脈絡。觸發點年年不同,攤開的卻是同一份支出表。
支出表先膨脹:四家業者與一筆1.4兆美元的承諾
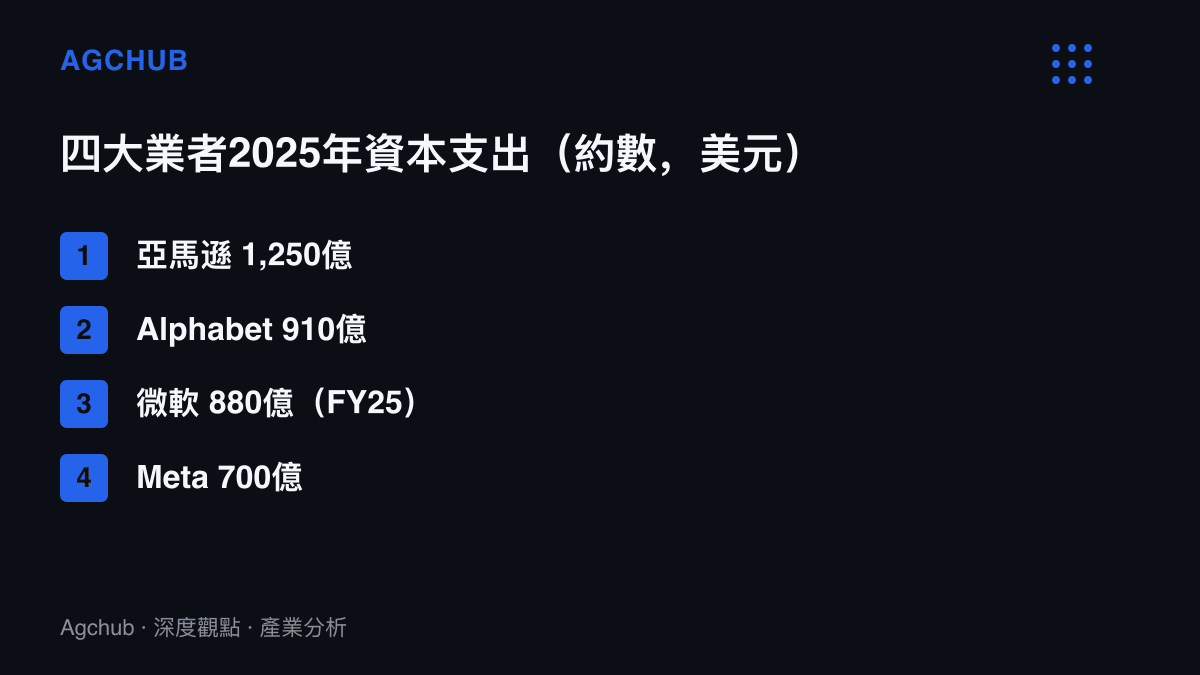
2025年,亞馬遜、微軟、Alphabet與Meta四家超大規模業者的資本支出合計超過3,700億美元,四家對2026年的指引全數向上,華爾街彙整的合計數字正向5,000億美元靠攏。支出還在往外圈長:OpenAI在2025年9月前後簽下的一組協議,包含輝達承諾投資最多1,000億美元、OpenAI同步承諾採購同額輝達系統,據報另有Oracle五年約3,000億美元的雲端合約,以及與AMD部署量掛鉤的認股權證安排。彙整起來,OpenAI對外的基礎設施承諾已超過1.4兆美元,而該公司2025年的年化收入約在200億美元量級。
這裡的特徵是循環。晶片商投資模型公司,模型公司用融到的錢買晶片,雲端業者以未來合約墊高積壓訂單,再回頭支撐自己的資本支出。Oracle在2025年9月公布積壓訂單季增359%、達到約4,550億美元,單日股價大漲36%,是這套循環最張揚的一次計價。歷史上它有原型:1990年代末期,朗訊與北電網絡以賣方融資把設備賣給電信業者,帳面營收先上後下,兩家公司最終都沒能走完那個循環。
收入表在後:九成五的試點,還沒有對帳單
支出可以靠承諾墊高,收入必須逐月結算。麻省理工學院2025年8月發布的企業調查報告估計,約95%的生成式AI試點專案沒有產生可衡量的損益影響。雲端業主的AI收入確實在成長,Azure與Google Cloud的年增率多維持在30%以上,但這個增速對應的是數十億美元的基期,相對每年上千億美元的支出,回收期被拉到五年以上。
計價的關鍵欄位落在折舊年限。大型業者目前多把伺服器折舊年限設在五到六年,而AI伺服器世代迭代加速,實際經濟壽命可能更短。放空者Michael Burry在2025年11月公開估算,若按實際壽命計提,業者2026年的折舊將被低估約930億美元,隨後他出清了輝達與Meta的多頭部位。數字未必精確,指向的科目卻是真的:折舊年限每縮短一年,帳面獲利就少一截,支出基數愈大,這一截愈可觀。
和2000年對照:估值差在哪一欄
那斯達克100指數目前遠期本益比約30倍,2000年3月的高點約60倍;輝達的遠期本益比約在30倍上下,遠低於思科當年逾百倍的水位。思科2000年3月以約5,500億美元市值一度成為全球最大公司,往後兩年半股價回檔近九成,期間營收只是從高成長轉為停滯。它的病是估值把十年後的成長一次計完。這一波的風險集中在業主端與融資端,也就是折舊假設與循環交易的信用成分,晶片商的獲利真實性反而相對乾淨。輝達的疑問在客戶名單:單季資料中心營收已突破400億美元,其中有多少比例,最終可以追溯到它自己參與投資的模型公司。
承壓順序:從機櫃周邊排到記憶體
若跌勢延續,承壓順序大致沿收入能見度由低到高排列。本夢比最高的電力設備、散熱與機櫃周邊會先被檢視,這一層的營收假設幾乎全靠資本支出擴張支撐。接著是伺服器ODM與系統組裝,毛利薄、靠量堆,臺股的廣達、緯創對美國雲端支出的敏感度排在最前面。晶圓代電與HBM落在第三層,其中記憶體較為特殊:HBM佔用先進製程產能,同時推升常規DRAM價格,記憶體短缺排到2028年的判斷讓這一層在跌勢中相對有撐,前提是雲端支出不進入收縮期。
另一條傳導線在指數結構。輝達、微軟、蘋果等前十權值股合計佔標普500約四成比重,被動基金的機械式進出會把單一板塊的波動放大到整個指數,再經由配置型資金傳導到臺股、韓股與費城半導體指數。受惠端同樣明確:防禦型現金流類股吸收避險資金,而估值回落之後,長線資金是否回補算力股,取決於折舊爭議能否得出結論。
三種情境,驗證點都落在2026年財報季
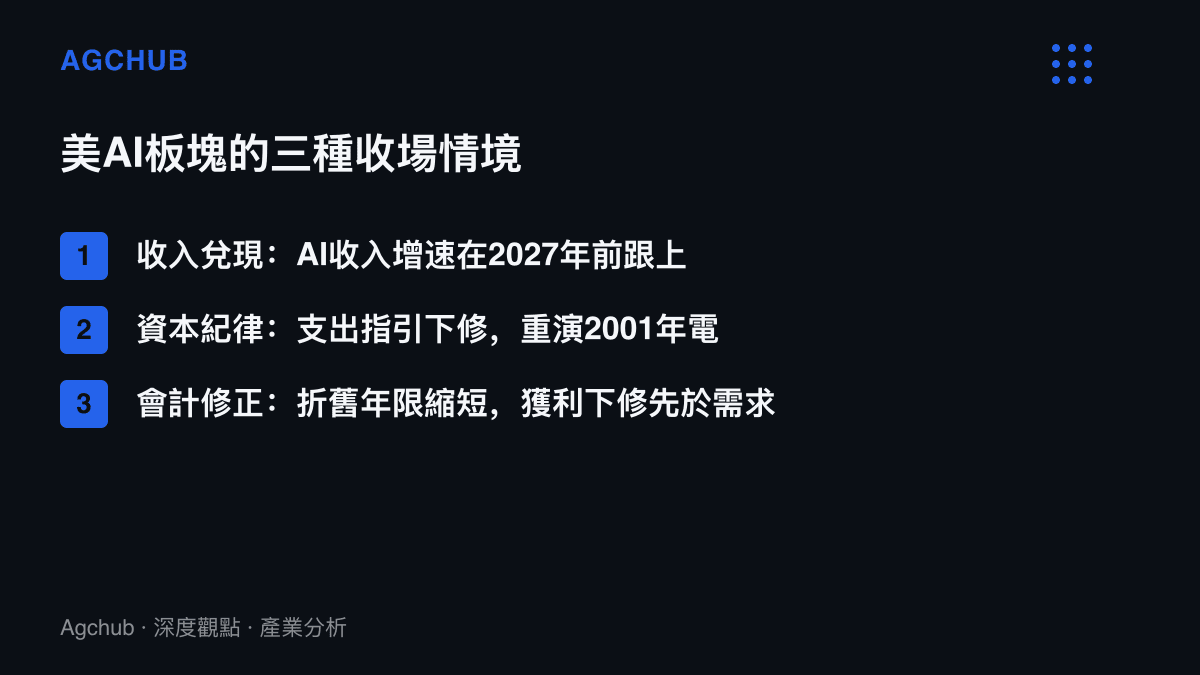
情境一是兌現。推論需求帶動雲端AI收入維持30%以上的年增率,模型公司在2026到2027年間把年化收入推過千億美元,目前的跌幅被證明是中繼整理。情境二是紀律。參照2001年北美電信業資本支出三年內萎縮逾三成的歷史,若2027年支出指引轉為持平或下修,算力過剩進入折價清算,負債擴張最快的非上市基礎設施項目受傷最重。情境三是會計。折舊年限修正先於需求見頂發生,雲端業主獲利下修,支出未必縮減,市場給的本益比先降一階。
三種情境的檢核欄位相同:雲端AI收入的年增率、資本支出指引的方向、財報附註裡的折舊政策。
收束
熱搜詞條幾天後就會退場,支出與收入兩張表的落差不會。這波AI行情與2000年的實質差別,在於獲利是真的,現金流也是真的,變數只出在時間軸:3,700億美元的年度支出按季度認列折舊,收入卻還在以數十億美元的基數爬坡。對一個以資本支出定義的景氣循環而言,這段剪刀差何時收斂,比任何單日的漲跌都更值得計算。