
千元禮盒絕跡、29.9 元售出兩百萬件:月餅的價格體系正在換錨
主要門市月餅銷售額年減45.17%、千元禮盒絕跡、29.9元禮盒售出逾200萬件,本文從禮品與食品兩套定價邏輯、包裝成本的國標天花板到批發端的庫存到期日,拆解月餅價格帶塌陷的傳導鏈與受惠承壓方。
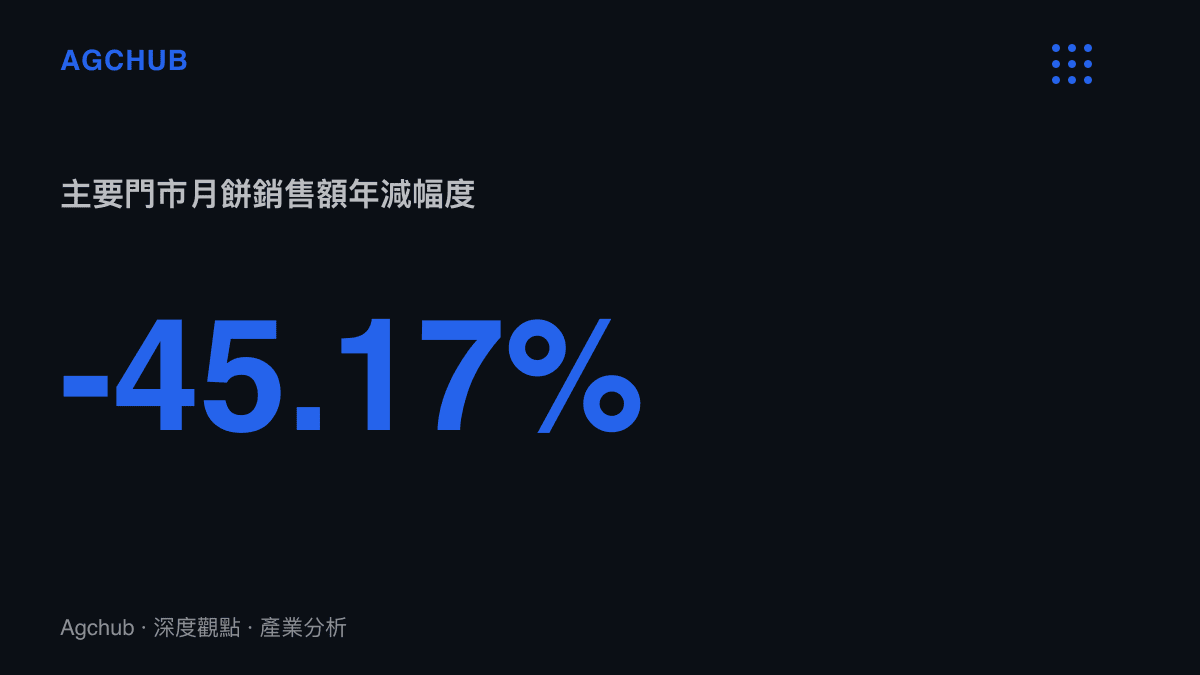
同一個中秋檔期,兩組數字往相反方向移動。線下,美心原價人民幣 318 元的雙黃白蓮蓉禮盒(740g)降到 238 元,約 75 折,香港通路疊加支付優惠後部分品項低至 6 折;線上,電商平臺近 30 天銷量榜前十中,30 元以下禮盒佔過半,其中一款 29.9 元禮盒顯示售出超過 200 萬件,換算單品營收約 6,000 萬元。夾在中間的總量數字由快消品網給出:主要門市月餅銷售額年減 45.17%,市場連續第二年下行。
高價端折價求售、低價端放量成交,這個形狀通常出現在一項商品更換需求基本盤的年份。月餅正從禮品回到食品,定價的錨點跟著位移。
一項商品,兩套定價邏輯
禮品邏輯的前提,是購買者與食用者分離。企業採購月餅,買的是 300 至 600 元價位帶所對應的關係維護預算,包裝層數與品牌字樣就是產品本體,價格彈性低,交期彈性高。食品邏輯相反:付錢的人自己喫,錨點落在配料表與單位售價,價格彈性高,回購取決於口感與健康屬性。
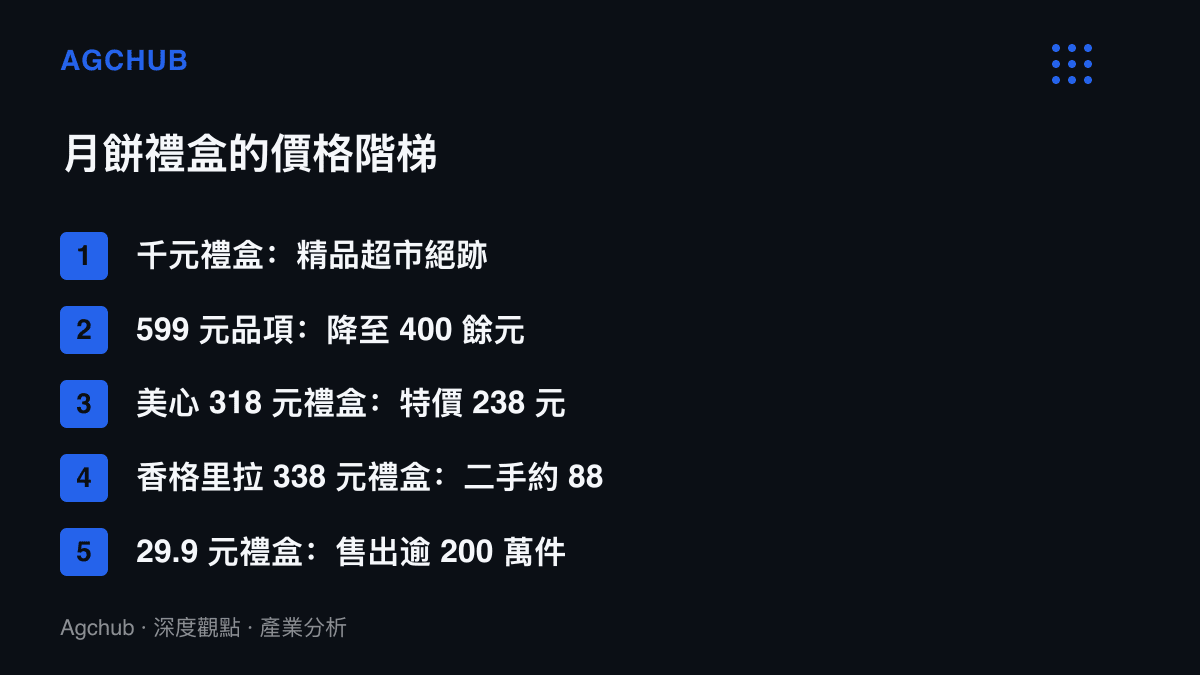
2023 年起實施的新國標,先拆掉禮品邏輯的物理基礎。包裝不得超過三層,百元以上禮盒的包裝成本不得超過售價的 15%,溢價的載體被制度壓縮。結果在貨架上直接可見:千元價位禮盒在精品超市絕跡,美心過去一款千元禮盒已不再販售,原標價 599 元的品項降到 400 餘元,高檔通路的定價中樞收斂到 200 至 400 元。緊接著,企事業團購與商業饋贈需求收縮,禮品邏輯的需求端同步縮水。規格約束與需求退潮疊加,才有 45.17% 的門市跌幅。
跌得最深的,是倚賴團購與面子溢價的高價品項;月餅作為食品的需求,並未同步消失。
價格帶的塌陷路徑
高端品牌的折價已經常態化。美心、半島、英記、榮華多款禮盒線下普遍打 7 至 9 折。酒店系折得更深:原價 338 元的香格裏拉奶黃流心禮盒,二手交易平臺到手價 88 元,折數不到三折。中間商的說法提供跨週期對照:早幾年這類產品折扣多在 4 至 5 折,現在貨源透明、競爭激烈,三折都賣不掉,實際成交多在一百多元。
酒店月餅值得單獨看。這個品類的原始模型接近團購憑證:企業客戶整批採購,通路代銷抽成,月餅本身是載體。商業饋贈收縮後,貨源大量流向二手平臺,價格發現機制很快清算掉過去的稀缺溢價。
低價端在放量。29.9 元檔的 200 萬件,加上榜單前十過半落在 30 元以下,說明食品邏輯下的價格中樞在 30 元上下,約為禮品邏輯中樞的十分之一。採購平臺上另一條數據更直白:標價一元多的月餅空禮盒售出近 10 萬件,買家自購散裝月餅回家組裝。這條自組生產線把過去捆綁銷售的兩筆溢價拆開結算:禮盒的形式價值,消費者願付 1 元;品牌與面子溢價,出價為零。
價格帶一旦拉開,每一層的買家各自結帳。這與我們先前拆解的方便麵品類價目表裡 2.5 元袋麵與 15 元碗麵並存的分層,方向一致。
需求翻面的臨界點
勤策消費研究的資料標出這輪移位的時間點:購買用途中,「自己日常食用」佔比 50.4%,首度超過「送禮」的 42.5%。當主要用途從關係維護移向餐桌,評價體系同步換軌,銷量的篩選器從包裝換成配料表。
健康屬性拿到定價權。京東平臺數據顯示,「低糖月餅」搜尋量年增 320%,73% 的消費者選購時會翻看配料表,優先選擇低糖、零添加與藥食同源產品。廣州酒家、知味觀、美心等頭部品牌已推出低糖、低脂、低 GI 版本,商超把素淨包裝的品項擺上顯眼位置;醫院月餅與寺廟月餅的走紅,則是健康與信任兩種稀缺屬性找到新的供給主體。
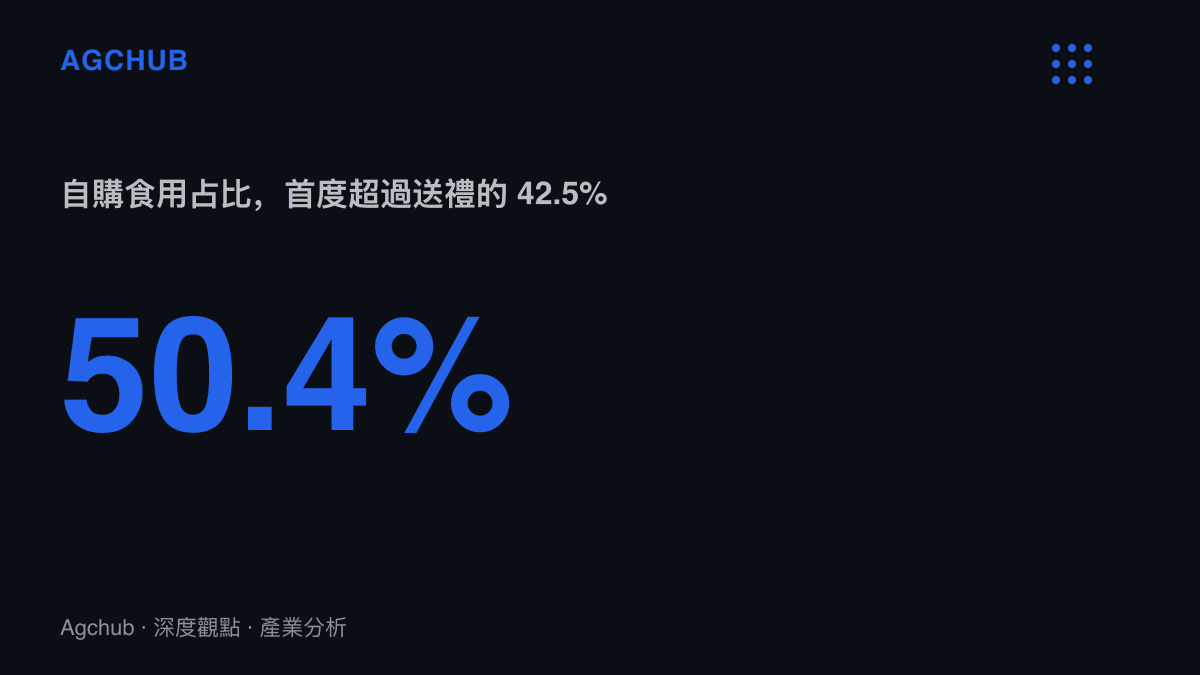
這組數據也解釋了市場為何談不上崩盤。送禮份額萎縮的同時,自用份額在擴張,只是客單價從數百元降到數十元,營收池變小,量價組合換了一套。
到期日:批發端的十個百分點
月餅庫存的到期日寫死在日曆上。農曆八月十五一過,商品價值趨近於零,藍鯨記者採訪的批發商說得直接:虧本也要打折賣,否則爛在手上。這種一年發作一次、逾期歸零的需求脈衝,與國旗生意的年度需求脈衝有相同結構,固定的結帳日壓縮了所有中間環節的議價時間。
利潤率扛不住這種折價。受訪批發商的利潤率約 10%,9 折出清觸及成本線,7 折起開始虧損;當終端折價普遍落在 6 至 9 折,中間環節只剩提前砍單與事後認賠兩條路。今年的樣本兩者並存:有便利店主進貨量年砍九成,貨架依舊沒清完;多位批發商與便利店主的銷量較去年減少五到七成。工廠端以階段性減產、臨時停工回應,展銷會上賣家多過買家的場面,是產能過剩的直接投影。
傳導鏈至此完整:團購與饋贈訂單收縮,零售銷量下滑,批發折價出清並下修明年進貨,工廠減產,包裝供應商在需求與規格兩端同時被壓縮。
受惠與承壓的分配
承壓程度可以排序。酒店月餅體系最重,溢價基礎消失,二手價格已經給出清算價位;倚賴高價禮盒的傳統品牌其次,7 至 9 折出貨等於用毛利率換周轉;批發與零售中間環節以 10% 的利潤率對應全額庫存風險,風險與報酬明顯失衡;包裝供應商則面對三層上限與 15% 成本天花板的雙重收縮。
受惠方同樣清楚。平價帶的規模化廠商拿到量的紅利,29.9 元檔 200 萬件是單品規模的證明;健康配方產品線拿到重新定價的空間;電商平臺的比價機制加速了價格帶塌陷,也承接遷移而來的訂單;醫院與寺廟這類供給主體,以接近零行銷成本取得稀缺性。
兩種情境
情境一,禮品需求部分回補,價格帶在 100 至 200 元找到新中樞,營收池止跌,品牌靠健康配方重建有限溢價。情境二,團購與饋贈的收縮屬於結構性,送禮佔比向三成以下靠攏,月餅徹底糕點化,競爭回歸成本與周轉,量難以完全補價。
現有數據更接近第二種。50.4% 的自用佔比是存量結構,6 折清倉是存量價格,兩者疊加指向一次難以回頭的移位:月餅的定價權,正從包裝與面子的持有者,移交給配料表與成本表的持有者。