
74.8% 對 51.0%:OpenAI 併掉獨立機器人團隊,把研發收攏到通用大腦
OpenAI解散獨立具身智慧團隊並把研發併回通用模型體系,本文以74.8%對51.0%的模擬操作測試差距為座標,對照該公司機器人編制的三度調整,拆解大腦與機身的市場分層、延遲與連網的現實門檻,並推演2027年自研人形機器人演示前的三種情境。
一場模擬操作測試的榜單上,由 GPT-6 Astra 驅動的 AI 代理寫下 74.8% 的成功率,同一張榜單的領先專用模型是 51.0%。23.8 個百分點的差距先出現在跑分裡,幾天後出現在編制表上:11 月 13 日,《財富》報導 OpenAI 已解散獨立的具身智慧團隊,公司向該媒體證實調整屬實,並強調機器人仍是長期願景的核心,重組目的在加快研發。
兩條去路,一個編制賭注
調整內容拆開是兩筆人事挪動。機器人研究人員併入核心研究團隊,改向首席研究官馬克・陳負責;應用機器人與硬體團隊轉入規模更大的應用部門,該部門由總裁格雷格・布羅克曼主導。機器人從此沒有獨立編制:研發端併回通用模型主線,應用端併回產品化主線。
官方給出的理由相當直接。OpenAI 表示,包括 GPT-6 Astra 在內,通用模型已能直接處理部分機器人任務,因此決定把相關研究整合進通用模型研發。公司的目標是讓能理解文字、影像與程式碼的 AI 直接擔任機器人的大腦,不再完全依賴專為機器人開發的模型。《財富》並報導,OpenAI 正研發自有人形機器人,目標 2027 年首次公開演示。
把三件事放回同一張編制表,這次調整的性質接近一次資源重分配。訓練通用模型的固定成本,原本就攤在文字、影像、程式碼等多個市場上,機器人操作等於再多一個分攤出口;維持一支獨立的機器人模型團隊,則讓同一筆研發預算多記一個帳本。當通用模型在專用模型的主場跑分勝出,第二個帳本的邊際價值就被壓縮。
編制跟著替代曲線走
OpenAI 的機器人編制並非首次變動。2018 至 2019 年的 Dactyl 計畫以強化學習讓機器手單手還原魔術方塊,證明該路線可以遷移到實體操作;2021 年公司解散當時的機器人團隊,資源轉向大型語言模型;2025 年初再度組建團隊重回賽道。三次調整的觸發條件高度一致:研發預算流向邊際報酬最高的模型路線。
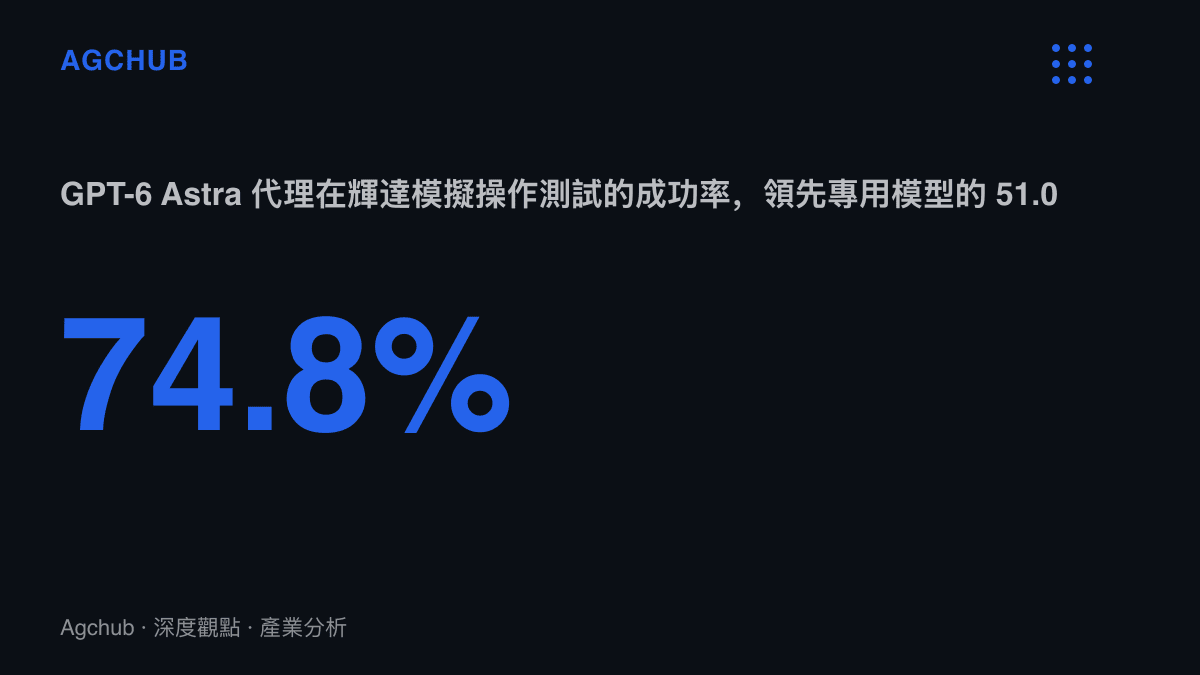
這次的判斷依據來自輝達的一項研究。《財富》引述的數據顯示,Astra 驅動的代理在模擬操作測試中拿下 74.8% 的成功率,比榜單上領先的專用模型高出 23.8 個百分點。對專用模型陣營而言,這是主場失守:投入單一任務、單一形態的訓練資源,第一次在模擬環境被跨領域的通用模型拉開超過二十個百分點。
限制也寫在同一份成績單上:這是模擬環境的數字。實體世界的摩擦、感測器雜訊、硬體公差與通訊延遲,都還沒計入這筆帳。
大腦與機身,市場重新分層
把 2026 年的機器人市場按大腦、機身、場景三層攤開,分層已經成形。蘋果披露的 HALO 系統呼叫千問模型,在宇樹 G1 上驗證,單項任務平均成功率 91%:大腦向外部模型採購,機身向硬體廠採購,整合者負責組裝交付。智元 6 臺機器人在便利店 24 小時值勤,其中 4 臺通過考核留用,續用率約 67%。小米機器人完成工廠連續 8 小時作業與家庭長程任務測試。Figure AI 開出時薪最高 45 美元招募夜班管理員照看人形機器人,這條薪資線同時揭露了可靠性缺口:機器人目前的競爭對手,仍是領時薪的人類同事。
成都發布的第五代貢嘎人形機器人,宣稱擁有「全球最領先人形機器人大腦核心技術」。當大腦成為發布會的主要規格欄位,說明這一層的計價權正在脫離機身廠商的手。
在這張地圖上,OpenAI 的重組等於宣告大腦層改按通用模型計價。受惠的兩端清楚:通用模型供應商的訓練成本多攤一個實體出口;機身與場景廠商的大腦從自研項目變成可替換的採購品,迭代速度跟著模型版本走。承壓的是中間層,以單任務專用模型為產品的團隊,其研發投入已在跑分上被通用模型覆蓋。
三道門檻還掛在清單上
通用模型要走出模擬環境,至少有三道具體約束。
第一道是延遲。機械操作的時間預算以毫秒到百毫秒計,大模型生成一次回應常以秒計。現階段可行的折衷是分層架構:高階任務規劃交給通用模型,低階控制留在機身本地的小模型。
第二道是連網。大腦跑在雲端,機器人的可用度就與雲端服務綁定。一場同時拖垮郵件、會議與檔案存取的微軟 365 全球當機已示範過服務耦合下的集中風險;同樣的架構移到實體世界,故障代價從郵件延遲放大為機器停擺。
第三道是推理成本。連續作業意味著按小時計的 token 消耗,單價結構直接決定每小時操作成本能否壓過人力替代線。《財富》報導同時點出,機器人企業累積的現場經驗與資料仍有價值,這正是機身廠商在最終議價桌上握有的籌碼。
2027 演示之前的三種情境
以 2027 年自研人形機器人的公開演示為時鐘,未來一年有三種走向。
情境一,通用大腦快速接管。模型蒸餾與邊緣部署把延遲壓進操作時間預算,專用模型團隊轉型為系統整合角色,大腦改按小時或按任務訂閱計價,而訂價的底層仍是輸入輸出價差達五倍的兩段推理成本,OpenAI 的應用部門多出一條實體營收線。
情境二,混合架構固化。通用模型負責任務理解與規劃,低階控制由專用小模型與機身韌體承擔,兩層各自計價。市場維持多供應商格局,重組的實質停留在組織效率層面,替代曲線在模擬與實體之間減速。
情境三,垂直整合。2027 年演示若順利達成,OpenAI 從大腦供應商變成整機競爭者,採用其模型的機器人廠啟動分散採購,轉向 Gemini、輝達 GR00T 生態與千問等替代大腦,大腦層的報價競爭提前開打。
三種情境的分岔指標都在明處:模擬到實體的成功率折損、邊緣推理的延遲數字,以及 OpenAI 整機專案與模型授權業務之間的資源傾斜。74.8% 目前仍是模擬環境裡的數字,編制表已經先一步把研發預算挪上替代曲線。