
賈伯斯否決的手寫筆,十九年後回到 iPhone:Duo 抄不走的部分在組織表上
以少數派設計專欄對 iPhone Duo 的八個提問為座標,從蘋果研發支出十七年放大約四十倍與工業設計併入工程組織的結構變動,拆解摺疊 iPhone 難以複製的門檻與三種市場情境。
2007年1月,賈伯斯在 Macworld 舞臺上介紹第一代 iPhone,談到觸控筆時只留下一句嫌棄:沒有人想拿筆操作手機,你得不停把它拿出來、收回去,還會弄丟。十九年後,Apple Pencil 的支援出現在 iPhone Duo 的規格表上。10月22日,設計師蘇志斌在少數派專欄《破與立》vol.19 把這個轉折列為開篇第一問,八個章節的題目從「賈伯斯討厭的手寫筆為何出現在 Duo 上」,一路排到「Duo 到底改變了什麼」。
一支筆的去留看似產品細節,背後的帳面卻不輕。賈伯斯當年否決的前提,是三點五吋螢幕上筆只能替代手指;Duo 攤開後的主螢幕進入平板尺寸,筆從補償性輸入變成增益性輸入,前提換了,結論跟著換。專欄由此展開的主軸更硬:設計是一系列過程推演出來的結果,形態不是追逐的目的。把這句話翻成產業帳,要讀的其實是蘋果的組織表與研發科目。
設計部門的最後一站:併進工程報表
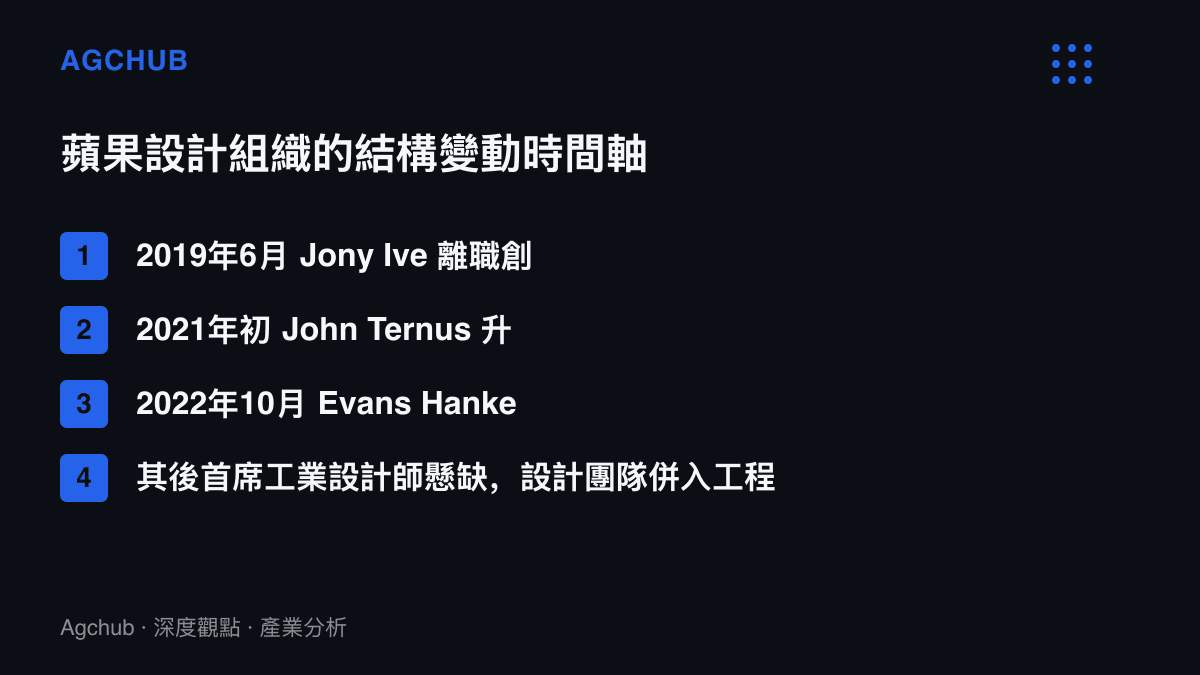
賈伯斯與 Jony Ive 的年代,工業設計在蘋果內部近乎特權部門,方案由設計端提出,工程負責把它做出來。這個結構在 2019年6月鬆動,Ive 離職創辦 LoveFrom,蘋果續聘其為顧問。接手的 Evans Hankey 於 2022年10月證實離任,其後首席工業設計師職位懸缺,設計團隊併入硬體工程體系,向 2021年初升任硬體工程資深副總裁的 John Ternus 彙報,彭博記者 Mark Gurman 的報導先後勾勒過這條路徑。
Ternus 2001年加入蘋果,經手 iPad 與 Mac 的硬體工程,也走完 Apple Silicon 轉換的整個週期。蘇志斌在專欄裡把他與庫克對照:庫克在時代交接點臨危授命,Ternus 有餘裕往前走,人情世故的場合還有人扛。專欄第四節「工程 vs 設計」的對照,在組織圖上有具體對應;設計與工程畫上等號之後,Duo 是這套結構的第一份完整答卷,第六節追問的「新的產品語言」,源頭也在這裡。
晚到七年,花掉多少研發預算
摺疊機並非新市場。柔宇 FlexPai 於 2018年底發表,三星 Galaxy Fold 與華為 Mate X 在 2019年下半年開賣。到 2024 年,IDC 與 Counterpoint 對全球摺疊機出貨的盤點落在 1,700 萬至 1,900 萬支之間,佔智慧型手機整體不到 2%,成長曲線趨平。三星的市佔一度逾六成,2023 年之後在中國市場被華為超越,華為接著在 2024年9月推出定價 19,999 元人民幣起的三折機 Mate XT,把單價天花板再往上抬一層。
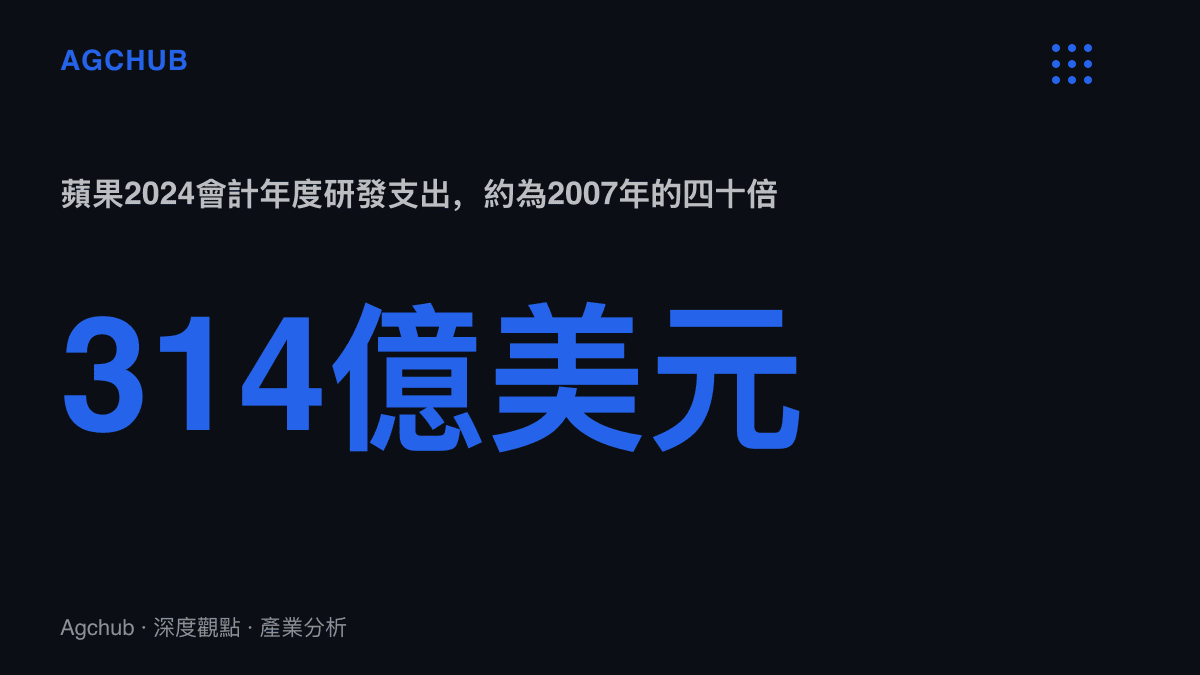
蘋果在這條曲線之外等了七年。研發支出給出等待的成本:2007 會計年度 7.8 億美元,佔營收 3.2%;2019 會計年度 162 億美元;2024 會計年度 314 億美元,佔營收 8.0%,十七年間絕對金額放大約四十倍。換個算法,以均價一千五百美元估算,全球摺疊機一年的產值約二百六十億美元上下,低於蘋果單一年度的研發預算。專欄反覆強調形態並非追逐的目的,財報口徑的支撐就在這個科目:蘋果有能力讓整個品類先跑七年,再自行決定進場的時點與姿態。
答案攤在貨架上,抄不走的三道門檻
專欄第五個章節的題目最直白:知道答案,為什麼抄不出 Duo。摺疊形態、鉸鏈、摺痕的處理、筆的整合,這些答案全部攤在零售貨架上,拆機量測就能取得。抄不走的部分要分開看。
製程資本是最表層的一段。鉸鏈公差與面板良率靠資本支出和時間換,三星與華為在摺疊量產上的累積經驗甚至領先蘋果七年,這一端構不成門檻。
軟體基數是第二段。Duo 開賣後,App 得在版面、狀態與測試三段付出適配成本,開發者要不要為摺疊形態重排介面,取決於潛在裝機量與商店推薦的櫥窗期,先前拆解過Duo 開賣後 App 支援的櫥窗期帳:大型團隊把適配當行銷費用,長尾開發者算的是投報率。蘋果一份開發文件對應的是數百萬支起的裝機動員,Android 任一品牌的摺疊機累計出貨都撐不起同樣的號召力。碎裂陣營的結構性劣勢,單一廠商無解。
組織是第三段,也是最難抄的一段。設計與工程同表之後,形態取捨在內部一次結清,上市時程不必向零組件供應或行銷檔期妥協。Android 品牌的工業設計多數掛在產品線之下,跟著年度機海節奏走,每一代都在追上一代公開過的答案。專欄那句核心主張,對應到組織帳上相當整齊。
誰受惠、誰承壓
受惠清單不長但清楚。蘋果本身:Duo 拉抬單機均價與高階份額,也給 Apple Pencil 一個手機端的新出貨理由,初代定價 99 美元、現行 Pro 版 129 美元的筆,第一次有了隨手機走量的人口基數。早一步完成適配的開發者,喫下推薦櫥窗期的曝光紅利。配件體系同步墊高單價,官方999 元磁吸雙面夾的價格階梯先前已拆解過,對上個位數元起的白牌殼,蘋果把周邊價格帶一層層往上推,Android 陣營連跟進的錨點都沒有。面板與鉸鏈供應商拿到量,但規格由蘋果定義,毛利由議價權決定,量增價減是常見劇本。
承壓端集中在 Android 摺疊機的品牌溢價。Duo 進場等於重新錨定高階摺疊的參考價格與互動範式,三星 Galaxy Fold 系列、華為、榮耀與小米的摺疊產品線,定價天花板與差異化論述同時受壓,往三折、捲軸遷移差異的研發成本又高出一個臺階。傳導順序大致是:品類獲得蘋果背書,消費者教育成本下降,中階摺疊價格帶下移,供應鏈規格收斂加速,品牌毛利承壓。
三種情境
情境一,品類重定義成立。Duo 定調摺疊互動範式,筆與多工視窗成為高階機的預設預期,Android 陣營往三折與捲軸尋找差異,摺疊機滲透率朝 5% 推進,零組件規格在量大之後快速收斂。
情境二,高階利基定型。Duo 銷售集中在既有使用者換機,滲透率停在 2% 上下,Android 品牌收縮摺疊產品線,摺疊形態退回旗艦光環用途。專欄第七節問「Duo 之外蘋果還在準備什麼」,研發曲線的斜率提示,形態實驗不會停在摺疊這一站。
情境三,供給約束主導。面板良率限制首批出貨,產能分配向蘋果傾斜,供應商短期取得議價籌碼,等待時間拉長,溢價流向非官方通路,品類普及時程往後遞延。
三種情境裡,鉸鏈可以用資本換,軟體可以用時間換,唯一換不到的是那張把設計編進工程的組織表,以及支撐它等上七年的研發科目。專欄第八節把問題收在「Duo 到底改變了什麼」,產業帳的答案指向同一處:摺疊機的競爭從形態競賽,改寫成組織與科目的長期對帳。Android 陣營要跟進,得先改自己的編制表,那是一個產品週期改不完的工程。