
不想為幾百元妥協:旗艦價位帶最後一段價差的計價結構
一名酷安使用者以7,299元入手的OPPO體系旗艦對照榮耀Magic9 Pro Max首發價,本文從兩勝一負的私人計分表、6,000元補貼線內外的兩種價差算法,到口碑量與轉換成本的落差,拆解旗艦價位帶最後幾百元差額的計價結構與兩側承壓方。
先看兩個數字。7,299 元,是一名酷安使用者在動態裡寫下的入手價,標的是一款 OPPO 體系的旗艦,原帖以型號簡稱 c17 指稱;另一個數字更小,也更關鍵:幾百元。按他的說法,這臺機器對上榮耀 Magic9 Pro Max 的首發價,差額就這麼多,「不想為了幾百就妥協」。當兩臺旗艦的規格與價格被壓進同一個帶寬,幾百元的差額該買什麼,就成了另一道題目。
一張私人計分表:兩勝一負,再打折
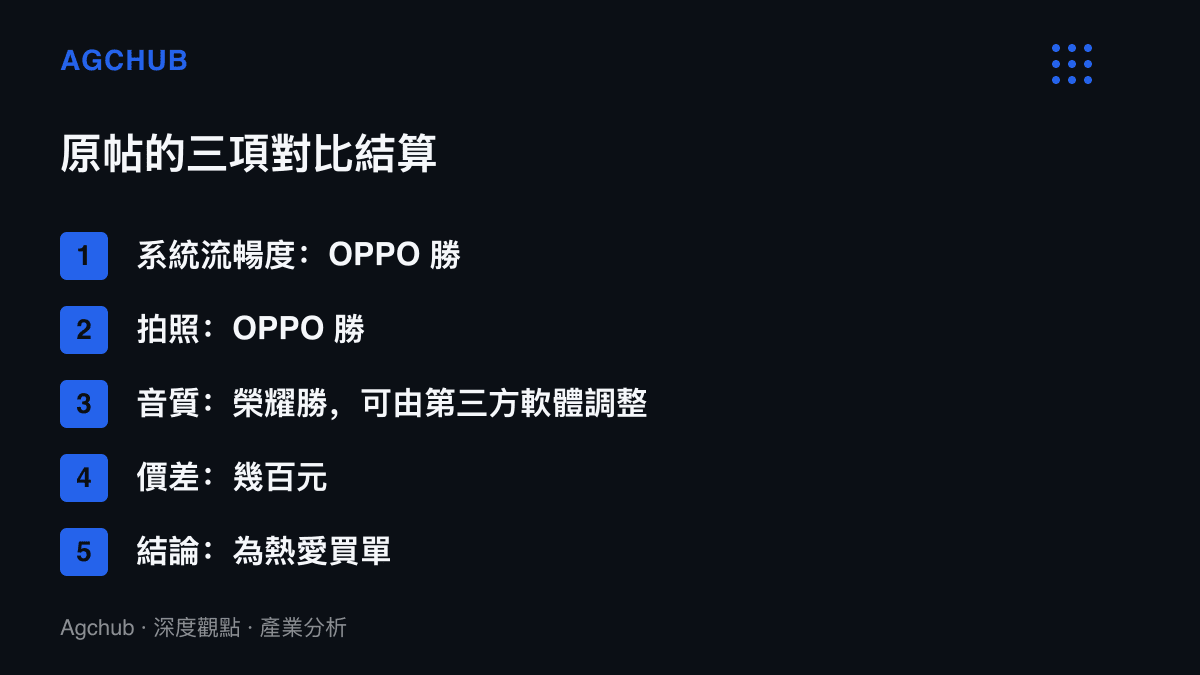
把這則動態拆開,其實是一張計分表。系統一欄,他認為 OPPO 的日用功能性與流暢度「找不到缺點」;拍照一欄同樣押 OPPO;音質一欄讓給榮耀,但立刻補上一句「可以用第三方軟體調一下」,等於把這一項的硬體差距折價處理。計分走完是兩勝一負,唯一的敗項被判定為可用軟體修補。
這裡的計價邏輯值得停下來看。一支音效調整 App 的取得成本以十元計,甚至為零,卻在這張計分表裡抵銷了一項硬體差距;當落差能被零成本軟體修補,該項目支撐溢價的能力就跟著趨近於零。榮耀若以揚聲器規格與腔體設計換來音質口碑,這份口碑在部分買家眼裡只值一次 EQ 設定的時間。原帖的最終結算是那句「幾百塊錢還是為了熱愛買單」,計分的主詞從手機換成了品牌。
補貼線的兩側:五百元與零元
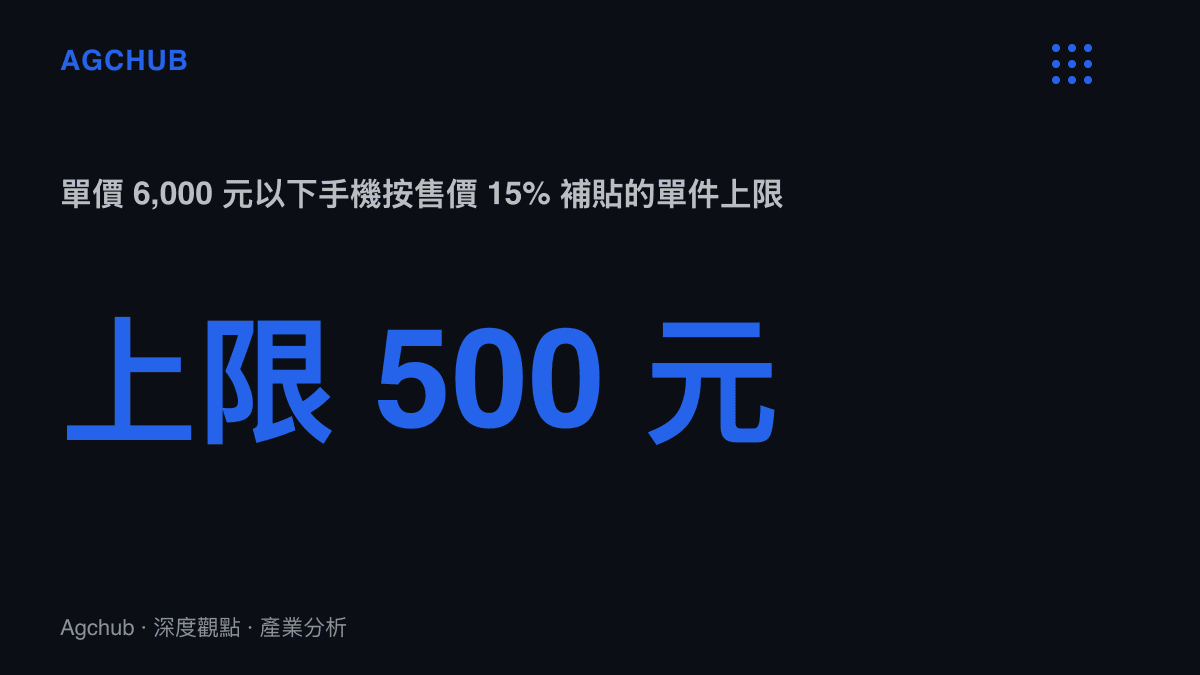
幾百元的差額,放進 2025 年的中國手機市場,要先過一條線。當年 1 月上路的購新補貼規則是:單價 6,000 元以下的數位產品按售價 15% 補貼,每件上限 500 元。這條線把價格帶切成兩半,兩半的價差算法並不相同。
線下這一半,價差是打過折的。榮耀 Magic9 系列的梯子在先前拆解過的Magic9 價格倒掛與換料清單裡已經攤開:掛著 11,000mAh 電池與散熱風扇的超能版以 4,499 元墊底。這個價位喫滿補貼上限,15% 換算為 674.85 元,超過上限按 500 元計,實付落到 3,999 元。從 4,499 到 3,999,政策直接抹掉 11.1% 的價差,補貼線內的品牌價格戰等於有官方出資墊底。
線上這一半,也就是 7,299 元與 Magic9 Pro Max 首發價所在的 7,000 元級帶,補貼是零。原帖那句「貴不了多少,幾百塊錢」,在這條線之上是完全足額的現金差額:若以 300 至 500 元估計,約當整機售價的 4% 至 7%。在 4,000 至 6,000 元帶,500 元可以是補貼的有無;在 7,000 元帶,它只剩下品牌兩個字可以依附。
口碑量不等於轉換量
原帖第一句是「看了一大堆人在吹榮耀」。這句話本身就是市場結構的一部分。榮耀 Magic9 系列 2025 年秋季上市後,口碑在硬體社羣裡的湧現是檔期的標準動作,酷安此前已出現過一晚湧現同向推薦帖的前例,推薦內容的密度會在短時間內重塑觀望需求的方向。超能版的兩個關鍵字,11,000mAh 與散熱風扇,都屬於容易被記住、容易被複述的規格敘事,傳播效率高。
但口碑量與轉換量之間,隔著一道換機算術。幾百元價差之外,轉投另一個陣營還要支付系統操作習慣與相機成像風格的重新適應,以及服務與資料的搬移成本。原帖把這些全部摺進「熱愛」一詞,帳面上是感性用語,實質上是轉換成本的總報價。在換機週期普遍拉長至三年以上的市場裡,旗艦換機是低頻交易,而低頻交易的品牌偏好,對 4% 至 7% 的價差幾乎不反應。
誰受惠,誰承壓
這場幾百元的對比,各方的位置並不對稱。
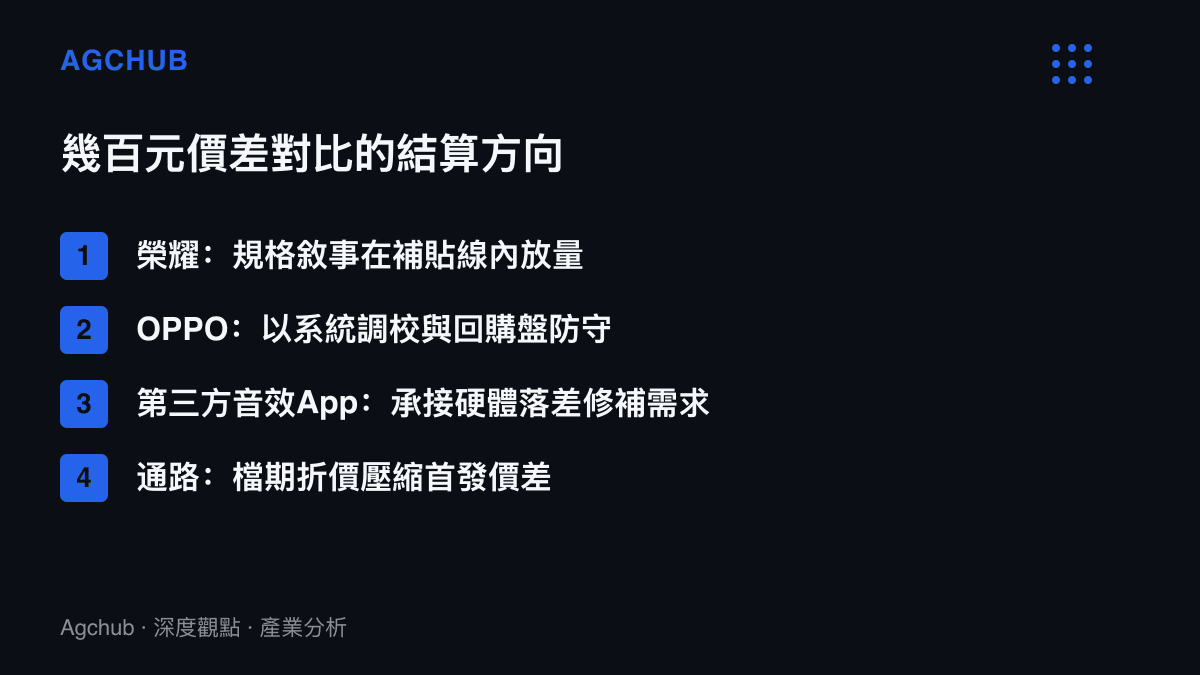
榮耀的策略是把規格堆疊推進補貼線內,超能版 4,499 元、實付 3,999 元的組合對價格敏感需求有直接殺傷力。但走到 Pro Max 所在的 7,000 元級,價差被壓縮到幾百元後,規格敘事的邊際效益遞減,決勝點移向品牌存量與使用者習慣,這兩項是 OPPO 體系經營多年的位置。原帖就是一個縮影:口碑量到手了,轉換沒有發生。
OPPO 體系守住的是回購盤,代價在價格帶結構。它的旗艦坐在補貼線之上,拿不到 500 元的政策讓利,等於在 6,000 至 7,500 元帶與對手打無遮蔽的價格戰;音質被點名落後,代表揚聲器硬體的規格認知仍有缺口,需要調校口碑補。
受惠方名單裡還有一個小角色:第三方音效 App。當硬體落差被使用者判定為可用軟體修補,修補工具獲得了一塊由旗艦競爭外溢出來的需求,規模不大,取得成本趨近於零。
通路端的時間軸也要計入。首發價與節慶檔期折價之間通常有數百元落差,原帖使用者在口碑發酵期以 7,299 元入手,支付的不只有品牌溢價,還有時間;隨著後續檔期折價展開,名目價差還會再收斂一次,屆時「貴不了多少」的帳要重新算。
當價差收斂成常態
把視野拉長,這則動態指向一個更普遍的收斂。IDC 統計,2024 年中國智慧型手機出貨量約 2.86 億支、年增 5.6%,總量回到溫和成長;結構上,處理器、記憶體、面板都是各品牌買得到的相同原料,規格表能拉開的差距持續縮小。本輪記憶體漲價又把各廠旗艦首發價集體推高數百元,價差的粒度恰好落在幾百元這一級,跨品牌比較於是經常出現「貴不了多少」的場景。
價差收斂之後,競爭科目跟著搬家。調校口碑與以舊換新的殘值管理,權重正在上升;系統更新年限的承諾,也從規格表附註升格為比較欄位。對品牌而言,幾百元從折扣工具變成存量使用者的檢驗線:原帖使用者用 7,299 元投了一次票,票投給習慣與偏好,這張票在 4% 至 7% 的價差區間內不會轉向。要讓它轉向,需要的價格工具比幾百元大得多,或者影響時間比一個口碑週期長得多。旗艦市場的下一輪結算,大概率就發生在這條檢驗線上。