
20.98 萬元淨資產、340 萬支出貨:重算堅果 Pro 2 救回來的那一年
以2016年中20.98萬元淨資產與99%資產負債率為起點,重算堅果Pro2在2017年創下的340萬支出貨與毛利結構,並對照堅果R1與TNT工作站的擴張押注如何耗盡這次喘息。
20.98 萬元,這是錘子科技在 2016 年 6 月 30 日帳面上的所有者淨資產。少數派作者 2026 年 10 月刊出的一篇懷舊長文,讓堅果 Pro 2 與堅果 R1 這兩款舊機重回討論區。離開情懷濾鏡,兩款產品各自對應一組財務座標:Pro 2 是 1799 元起售、撐起全年約 340 萬支出貨的求生之作;R1 是 3499 元起售、綁著 9999 元 TNT 工作站的擴張押注。同一家公司在十八個月內先後交出這兩種產品,出貨節奏本身就是一張成本表,把年份撥回 2017 年,這筆帳值得重算一遍。
先看資產負債表:十八個月虧掉逾 6.5 億之後
攤開 2016 年中的數字。2015 年全年虧損 4.62 億元,2016 年上半年再虧 1.92 億元,十八個月合計超過 6.5 億元。資產總額從 2015 年底的 8.25 億元縮到 2.96 億元,淨資產從 1.93 億元一路降到 20.98 萬元,據央廣網當年報導,資產負債率達 99%。換句話說,這家公司在 2017 年推出 Pro 2 時,股東權益已經薄到不及一間小型門市的資本額。
銷售端同步失速。T1、T2 加上堅果系列,到 2016 年累計銷量約 200 萬支,配不上公司的高聲量行銷。官方指定經銷商的單日銷量從 60 支掉到 1 至 2 支,蘇寧易購旗艦店一整個月賣不出一支 T2。庫存與帳期把現金壓在通路端,研發與行銷卻持續支出,資產負債表的走向因此被鎖死。
在這個基礎上,2017 年錘子只辦了兩場發表會,資源集中到堅果 Pro 系列。單一價位帶配單一爆款,用最快速度回收現金,這是負債率 99% 的公司僅剩的打法。
兩千價位帶的解法:驍龍 660 加上一塊 18:9 螢幕
2017 年的中國手機市場正在收縮。中國信通院口徑全年手機出貨 4.91 億部,年減 12.3%,是總量紅利結束後的第一個完整年度。同年上市的產品名單很擠:小米 6、MIX 2、vivo X20、OPPO R11,9 月 iPhone X 發表後,全螢幕從設計選項變成全行業的規格基準。
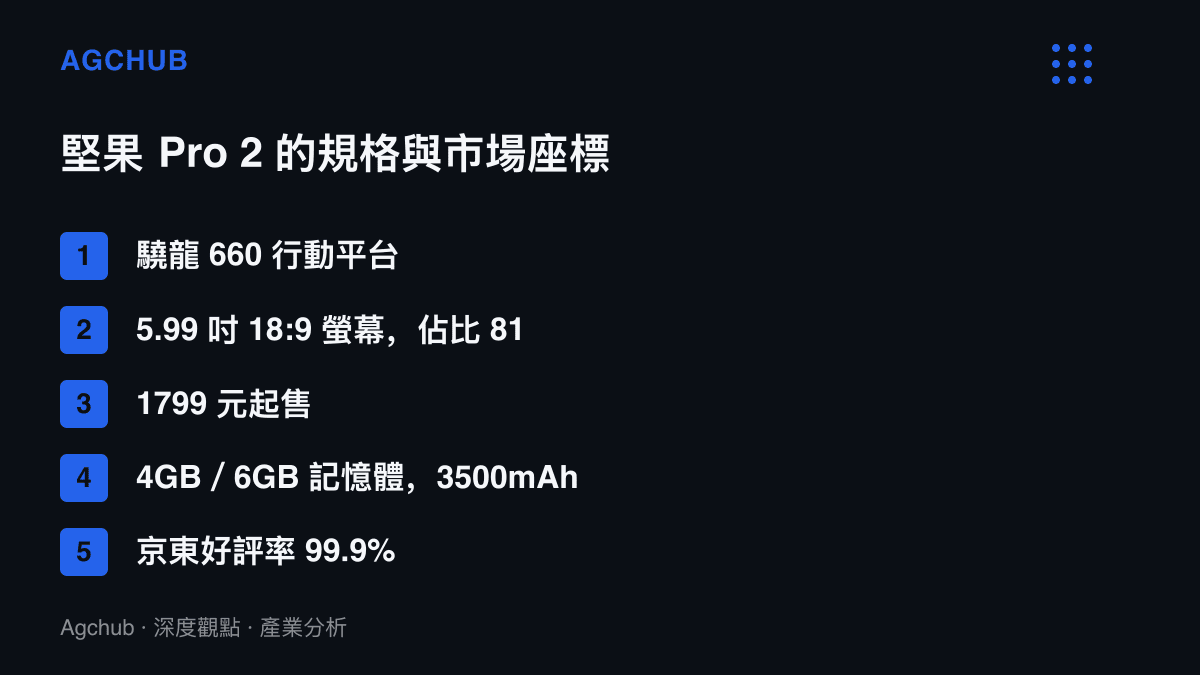
Pro 2 的應對是一次徹底的規格務實。驍龍 660 是當年中階市場最主流的行動平臺,供貨充裕、報價透明;5.99 吋 18:9 螢幕解析度 2160×1080,螢幕佔比 81.9%;4GB 與 6GB 兩種記憶體版本,18W 快充配 3500mAh 電池,屬於規格均衡的機型。1799 元的起售價把產品放進兩千元檔的主戰場。背面把指紋辨識器與廠徽合一,減少開孔之餘維持視覺辨識度,這筆設計幾乎不增加物料成本。
SoC 等級的取捨直接決定產品落在價目表哪一層。蘋果後來在iPad mini 8 上把良率分揀寫進 5499 元起跳的價目表,頭部廠商有能力把晶片分級變成定價工具;錘子的處境相反,選驍龍 660 的重點在於拿到穩定供貨與可負擔的報價。至於旗艦平臺,那是隔一年的事。
市場結果相當明確。京東平臺好評率 99.9%,產品成為兩千元檔熱銷機型,帶動 2017 年全年出貨來到約 340 萬支。
340 萬支的算術:毛利總額對上 6.5 億的舊帳
340 萬支放進 4.91 億部的總量裡,市佔約 0.7%。這個數字排不進一線陣營的前五名,對一家淨資產 20.98 萬元的公司卻是一次換血。
帳要算得保守。兩千元檔 Android 手機的單支毛利,產業內常見區間落在 150 至 300 元,340 萬支對應的毛利總額約 5 億至 10 億元。這筆毛利要先支付 Smartisan OS 常態團隊的研發費用,再扣掉模具攤提與通路行銷,若有剩餘,才輪得到填 6.5 億元的歷史虧損。爆款改變的是現金流的方向,改不了資本結構的存量。
更緊的約束在採購端。340 萬支的年出貨量,在零組件報價上拿不到億級客戶的階梯價,預付款與帳期條件也更差。同一顆 SoC、同一片面板,二線廠的取得成本就是偏高,規模不足在收入與成本兩端同時起作用。這是多數爆款救不了二線手機廠的結構性原因。
研發費用的性質是另一層門檻。頭部廠商把研發當固定費用在堆,這一點可以對照蘋果十七年間把研發支出放大約四十倍的組織門檻;後進者把研發當生存費用在省,省下來的部分,遲早以產品競爭力的形式補繳。Smartisan OS 的擬物化桌面與一步、大爆炸等功能,累積的是差異化口碑,並沒有轉成可交易的資產。
R1 與 TNT:把一年的喘息當成擴張的本金
2018 年 5 月,錘子發表堅果 R1:驍龍 845 旗艦平臺,3499 元起售,1TB 儲存版本定價 8848 元,同場亮相的 TNT 工作站開價 9999 元起。產品敘事回到高階定位與生產力想像。
財務邏輯上,這是拿 2017 年掙來的喘息去押高固定成本的賽道。旗艦平臺的單價與備貨量要求更高,TNT 牽涉的軟體研發屬於長週期投入,兩者都假設現金流持續寬裕。2018 年 11 月,供應商欠款的消息浮上檯面,這個假設失效;2019 年初,位元組跳動收購錘子部分專利與團隊,公司以出售資產的方式退出手機競賽。
Pro 2 與 R1 的對照因此清楚。前者用成熟零組件、中階平臺與務實定價換週轉,成立;後者用稀缺資源衝高階與新品類,失守。差別不在產品力,在於第二款產品必須在第一款回收的現金被消耗完之前自己站穩,而 0.7% 市佔的營收基盤撐不起兩線作戰。
結算順序與長尾:懷舊討論的市場結構
爆款過後,帳按固定順序結算。使用者以中階價格拿到完成度高的設計,是最大受益方;通路與內容端拿到長尾流量,少數派這篇回顧長文與二手市場的存量行情都屬於這一層。供應商尾款、離職員工與投資人排在後面,承壓的期間也最長。創辦人羅永浩其後以直播電商收入分年清償債務,等於把這張表的末端補完。
跨廠對照可以標出 2017 年的殘酷基準。同年 9 月,宏達電以 11 億美元把參與 Pixel 代工的團隊售予 Google;出貨量與品牌聲量都高過錘子的廠商,同樣在退出或收縮。340 萬支的年度成績,在那個時間點只夠買到下一輪的入場券。
懷舊內容的長尾本身也是一門小生意。Pro 2 的系統版本停在 6.7.4.3,二手行情由存量與零件決定,回顧長文的觸及由平臺推薦決定,兩者都與公司的損益脫鉤。一款產品停產多年後仍被討論,說明它在使用者端完成了結算;至於公司端的帳,2019 年春天就已經結清。
後續情境可以簡短推演。其一,懷舊內容週期性回溫,Pro 2 的二手價格與討論量短期波動,不影響任何現存公司的報表。其二,若仍有廠商嘗試小眾差異化系統,Smartisan 的功能設計會繼續被當作案例引用,價值停留在內容層。其三,手機產業的固定成本門檻在 2017 年之後持續抬高,這個案例的適用範圍只會更寬,不會更窄。