
從年增63%到年增8%:問界不打價格戰,把成長算式搬進歐洲
以賽力斯十月底投資人說明為座標,拆解問界拒絕價格戰背後的獲利邏輯與二手車殘值機制,估算海外銷量三分之一目標的規模,並梳理歐盟認證、關稅與通路三道成本,推演三種情境。
2026年10月31日,賽力斯發布投資人關係活動記錄表。文件裡真正值得並列的,是兩個時間點的銷量讀數:2025年12月,公司新能源車單月銷量6.1萬輛,年增63.40%;2026年9月,汽車銷量48,286輛,年增8.33%。相隔九個月,增速從六成滑落到個位數。就在這個換檔時點,管理層對外確認了兩件事:問界將全面進入歐洲市場,公司不參與價格戰與規模內卷。
拒絕降價的前提:先有獲利,再談規模
「不追求無獲利支撐的銷量規模」這句話,放在2023年以來的中國車業語境裡屬於少數派選項。2023年初特斯拉在中國率先降價後,讓利在兩年多時間裡成為多數廠商的預設動作,行業出貨量維持成長,價格卻持續下探。我們先前分析過新動能量與價各記各的帳,指的就是新能源車所在板塊量增價跌的結構:以規模換市佔,毛利被壓到融資線附近。
賽力斯把順序倒了過來。具體做法有兩層:一是大單品戰略,每一款產品長期經營,不靠頻繁改款與降價清理庫存;二是所謂「五高」標準,用產品的長期品質保障二手車殘值,再以殘值支撐新車價格體系。二手車殘值是新車定價權的下遊錨點,殘值穩,終端折扣壓力就小,這是高端品牌維持價格紀律的通行機制。
財務面的佐證是2025年半年度利潤分配:每10股派3.1元,合計5.06億元。金額本身不大,意義在於行業普遍失血階段,公司仍有可分配盈餘。同一份記錄表也給出存量基礎:問界自2022年首款車型交付以來累計交付120萬輛,使用者超過120萬名,經營重心從單次交易轉向全生命週期經營。120萬輛的存量車隊,讓保養、配件、軟體服務與補能等後市場收入開始具備規模,這是「不降價也能成長」的第二條收入曲線。
歐洲:三分之一目標的算術
海外擴張是這份表態的另一端。問界全系列正在推進歐盟WVTA E1整車型式認證,驗證週期長、環節多,是高端車進入歐洲的必經門檻;10月中旬,AITO 6、AITO 7、AITO 8、AITO 9四款車已在巴黎車展亮相。公司設定的目標是海外銷量佔比達到三分之一。
三分之一換算成絕對量並不小。以2026年9月單月48,286輛年化推算,賽力斯當前年銷約58萬輛,三分之一即接近19萬輛。問界累積120萬輛花了將近五年,且主要在中國市場完成;海外目標等於要在歐洲及其他市場重建一個年銷近20萬輛的體系。而這個市場的入場券,得先付兩筆錢。
第一筆是認證與合規。WVTA E1覆蓋安全、排放與電磁相容等整車環節,新進品牌的驗證與整改常以年計,公司自己也承認「堅持按最高標準走完全程」,時間成本被明確寫進了策略。第二筆是關稅。2024年10月底起,歐盟對中國製純電動車加徵反補貼稅,最高稅率約35%,疊加既有10%進口關稅。這也是問界從高端切入的經濟理由之一:單車均價與毛利越高,關稅越容易被品牌溢價吸收,40萬元級距車型對關稅的承受力,與10萬元級距車型不在同一條線上。
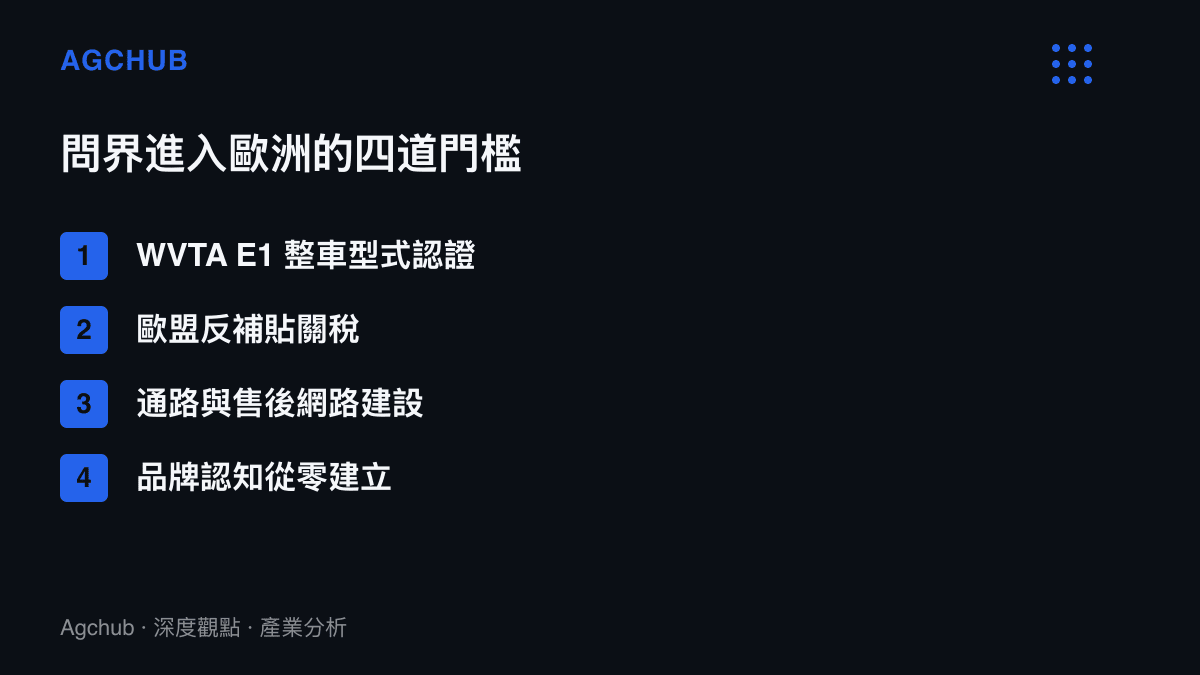
通路與補能構成第三道成本。賽力斯今年入股逸安啟,與BMW、賓士三方共建高端公共超充網路。這筆投資發生在歐洲故事之前,先解決的是中國市場高端使用者的補能體驗,把全生命週期經營從口號變成可計價的服務項目。海外方面,問界此前已宣布進入阿拉伯聯合大公國市場,歐洲是難度高出一個量級的第二塊拼圖。
影響推演:受惠與承壓的新名單
這套打法沿幾條線傳導。對賽力斯自身,若認證如期完成,歐洲高端市場多一個來自中國的參與者,單車收入結構改善,可對沖中國市場的增速放緩。對BMW與賓士,超充網路多了一個高端車主羣體貢獻樁位利用率;但兩家同時也是歐洲高端市場的守門者,合作與競爭關係並存,這種雙重身分決定了超充網路能開放到什麼程度。對中國30萬元以上價格帶的競爭對手,問界把資源投向產品升級與殘值管理,等於把價格戰的軍備競賽換了賽道,產品迭代速度跟不上的廠商將先承壓。
風險同樣具體。不打價格戰的前提,是品牌溢價能持續覆蓋競品的功能追平。增速已從63%降至8%,若中國市場需求續降,用來攤提研發的規模基礎會同步變薄。利基路線在成本上行週期裡的脆弱性,華碩手機從年銷千萬支到退出報價體系提供過跨行業樣本:體量不足的品牌,最先失去議價能力。賽力斯副總裁康波已表態問界將擇機進入轎車與MPV市場,品類擴張正是對單一價格帶規模天花板的回應,但每一個新品類都意味著新的認證與資本支出。
三種情境
情境一,認證與通路如期推進,歐洲於2027至2028年間開始貢獻銷量,海外佔比向三分之一靠攏,單車均價與毛利維持,中國市場的增速放緩由海外與後市場收入對沖。
情境二,認證或通路進度低於預期,海外目標後移,中國市場又因堅持不降價而持續流失份額,形成成長的雙缺口。屆時大單品策略可能被迫在終端權益上變相讓利,價格紀律的成色將迎來第一次檢驗。
情境三,歐盟貿易條件進一步收緊,本地化生產成為實質要求,賽力斯須提前評估歐洲產能或委託製造,資本支出前移,「不追求無獲利支撐的規模」這句承諾,會在折舊表上被重新驗算一遍。
這份聲明的約束力,短期取決於兩個讀數:WVTA認證的時間表,以及下一期中國市場的銷量增速。前者決定歐洲故事的起點,後者決定不降價的策略空間還剩多少。