
《魅影神捕》定檔掛上熱榜:古裝探案賺的是成本差
一部古裝探案新作宣布定檔並掛上抖音熱榜,本文從電視臺、流量與中預算三個週期的類型定價史出發,以片酬上限、場景複用與系列化攤薄拆解古裝探案的成本槓桿,並盤點長劇、網路電影與微短劇三種格式分食同題材的競爭傳導。
古裝探案是中文影視市場裡少數被反覆重新定價的類型。2005年《大宋提刑官》在央視播出,豆瓣評分至今停在9.2分,那一代探案劇的回收取決於電視臺廣告與重播權。二十年後,古裝探案新作《魅影神捕》宣布定檔,訊息直接掛上抖音熱榜,結算的計分板已換成會員拉新、廣告分成與系列化續訂。從名稱看,「神捕」接的是公門探案的譜系,「魅影」則把題材往志怪懸疑的方向拉,兩個詞合起來,正好落在過去幾年產量擴張最快的那條賽道上。
二十年前的收視率,現在的預約數
這個類型上一次集體輝煌在電視臺時代。《少年包青天》2000年開播,《神探狄仁傑》2004年跟進,《大宋提刑官》2005年收在高點。三部的共同點是把預算重心放在編劇與案件結構,主演席次交給演技派,流量考量退居其次,單集成本的絕對值低,風險由電視臺收視率單一管道承擔。
2015年之後的流量週期改變了分配方式。古裝預算被大IP言情劇吸走,主演片酬推高單集成本,探案元素退居為古裝偶像劇的調味標籤。轉機出現在網劇端:2017年《河神》以民國志怪加探案的組合在影音平臺站穩,2021年《御賜小仵作》用小成本、無流量主演的配置突圍,口碑跨過8分,市場重新看見這個類型的成本效率。
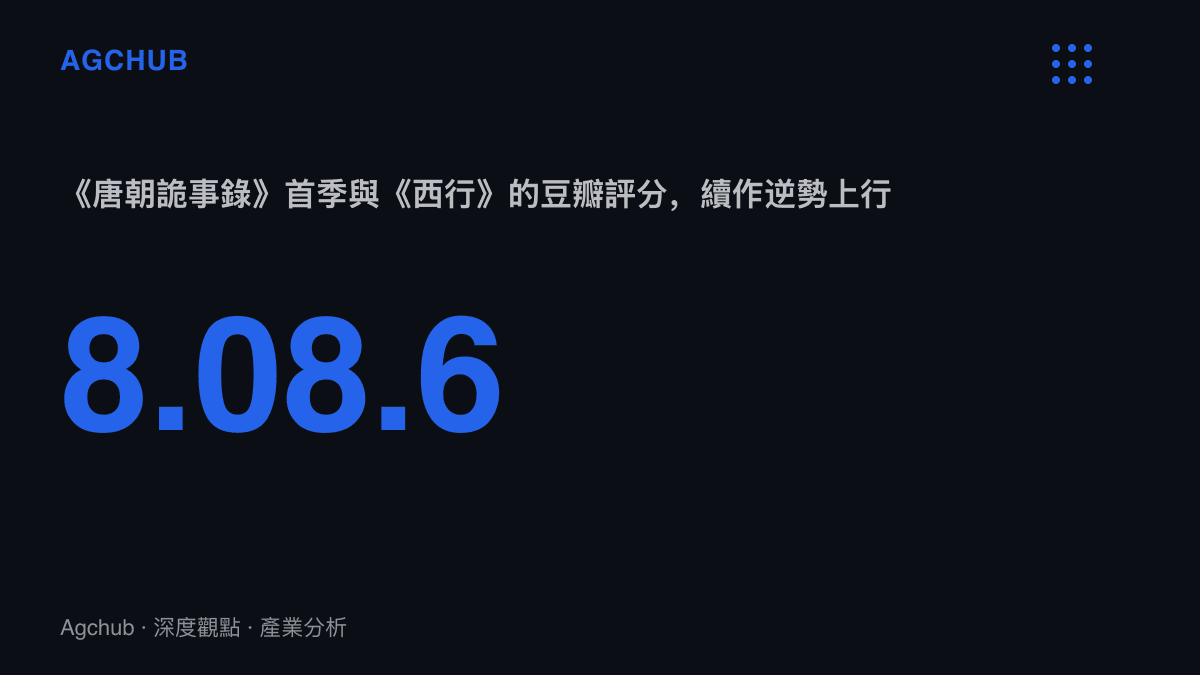
真正把模型跑通的是《唐朝詭事錄》。2022年首季在愛奇藝上線,楊旭文與楊志剛都不屬於流量配置,豆瓣評分8.0分;2024年第二季《西行》升至8.6分,續作口碑逆勢上行,系列化的商業模型自此確立。平臺隨後把同類題材排進片單,古裝探案從邊緣類型變成中預算帶的主力供給。
中預算帶的成本算術
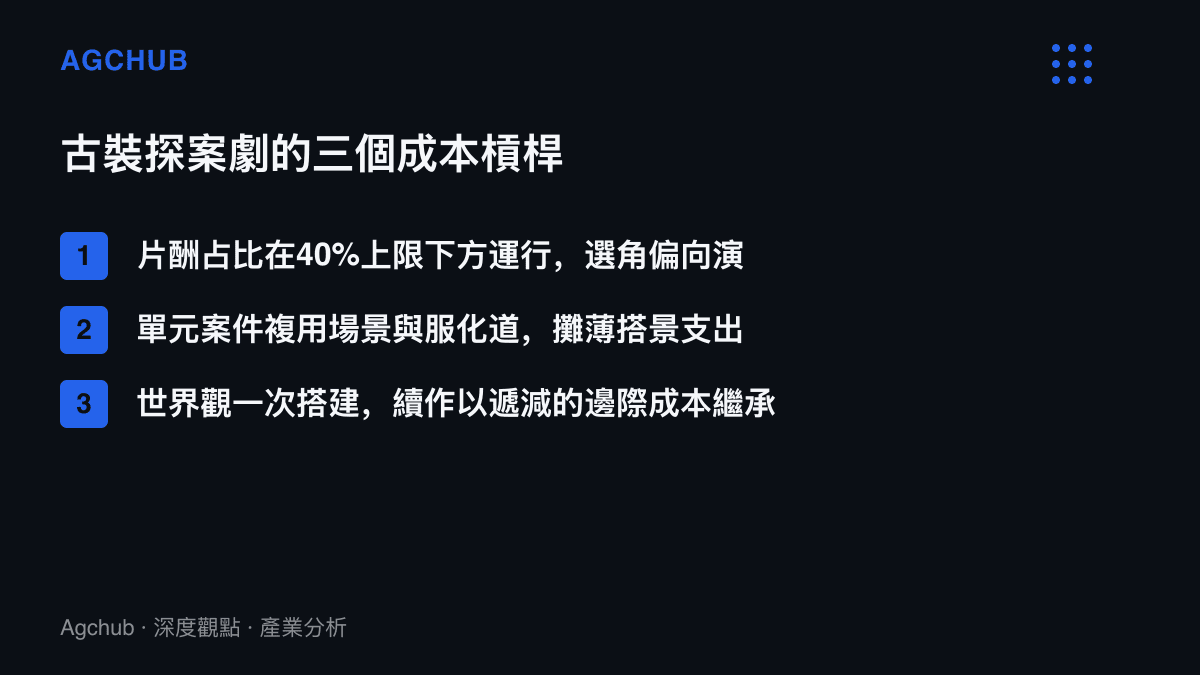
探案劇落在中預算帶,首先是片酬結構使然。2018年監管部門為影視劇片酬劃下兩道線:全部演員總片酬不得超過製作總成本的40%,主要演員不得超過演員總片酬的70%。古裝言情大劇長年貼著上限運行,探案劇的選角池以中生代演技派為主,片酬彈性大,同樣的總預算裡,能有更高比例留在美術、特效與編劇端。這也是這條賽道把主演位置還給演技派的原因,方向上與金鷹男配角獎在中生代演員職業帳本上的記法一致:職業累積正在取代流量峯值,成為議價的基礎。
第二層槓桿在場景的複用。單元案件結構讓同一批衙門、街市、宅院跨案重複使用,服化道按建制配備一次即可,搭景支出被案件數攤薄。相對地,古裝言情的場景跟著情感線走,每一組新登場的配角往往意味著一批新場景。
系列化是第三層。世界觀與主場景在首季一次搭建,續作直接繼承,邊際成本遞減。《唐朝詭事錄》兩季評分不降反升,說明觀眾為結構與世界觀付費的意願可以跨季累積,這是流量模型做不到的事。
同一個題材,三種格式在分食
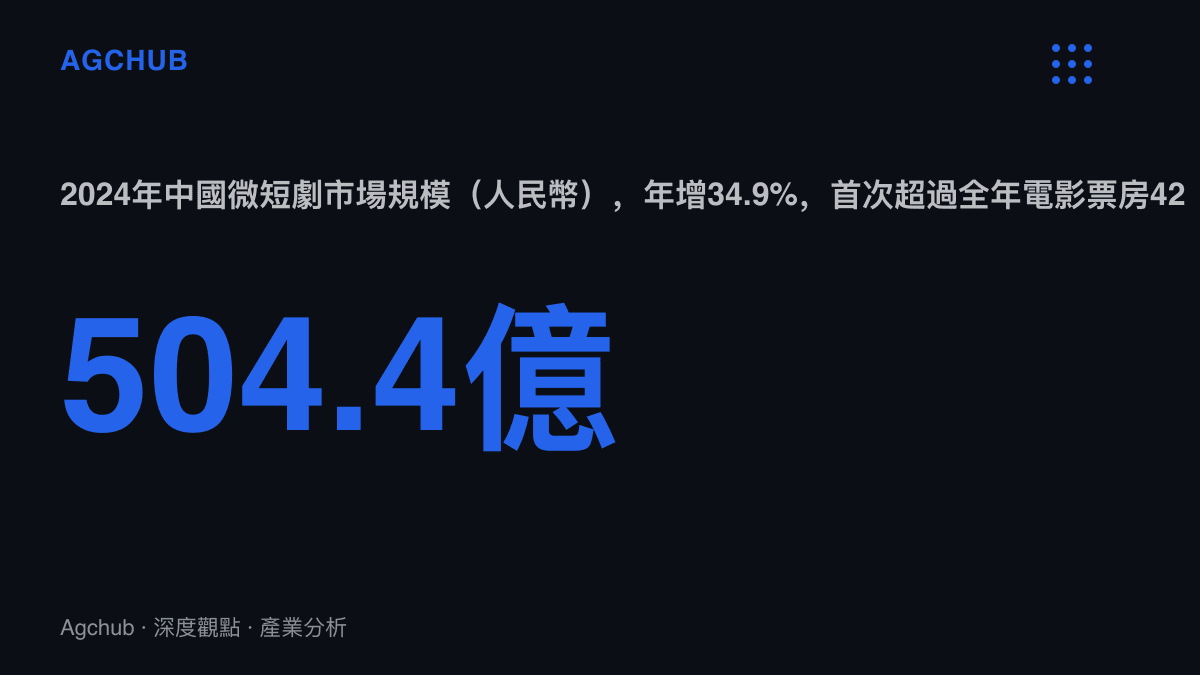
定檔公告能成為熱榜話題,背景是古裝探案此刻有三種格式在分食同一批觀眾。長劇端,愛奇藝、騰訊視頻、優酷把探案與志怪題材的排播推向季播化,用口碑續作鎖定會員續訂。網路電影端,古裝探案是分潤模式的主力題材,單片天花板低,靠量補價。微短劇端的速度更快:中國網絡視聽協會的白皮書統計,2024年微短劇市場規模504.4億元,年增34.9%,首度超過同年電影總票房的425.02億元,而「神捕」「提刑」式的命名在短劇貨架上早已供過於求。按集計價的回收算術,先前在紅繩母題短劇的分帳結構裡已拆過一次,免費模式把結算壓力全數推向廣告分成。
三種格式的邊界正在互相擠壓。微短劇以極低單價喫掉輕度需求,長劍被迫往世界觀深度與製作精度上探,網路電影卡在中間,分潤單價被兩頭壓縮。定檔公告在行銷流程裡的位置因此前移:當注意力供給過剩,定檔當天的熱度與預約數,就是作品的第一場結算。長影片端的檔期邏輯更能說明這種擠壓的力道,2024年春節檔單一檔期有四部影片先後撤檔,2025年春節檔《哪吒之魔童鬧海》一家收走約154億元票房。頭部虹吸之下,中預算作品把主戰場移往影音平臺,用定檔行銷提前鎖定基本盤,在成本上是更劃算的選擇。
定檔之後,帳記在誰身上
受惠方的排序相當清楚。影音平臺以同樣的內容預算換到更長的觀看時長與更好的口碑係數,在會員增長放緩的階段,這是直接的成本效率。具備系列化能力的類型製作公司,把單一專案做成可續訂的資產,估值邏輯從專案制轉向片單制。中生代演技派拿到主演席位,片酬進入週期性回升。
承壓方同樣明確。高片酬的古裝言情項目被持續拿來對照,觀眾的播放行為反覆驗證了結構的號召力,臉孔的溢價空間隨之被壓縮。微短劇端的同題材尾部供給,在長劇把製作精度拉開之後,複製成本最低的快節奏版本會最先被淘汰。與《魅影神捕》同檔期排播的作品,則要在定檔行銷製造的聲量裡爭奪第二波注意力。
傳導的順序是:定檔公告拉起預約與想看數據,數據決定平臺給出的首週推薦量級,推薦量級換算成首週會員轉化,轉化率再決定續訂與系列化是否成立。每一環都有數據可驗證,沒有模糊地帶。
兩條情境線
情境一,首作口碑站穩。若懸疑結構與志怪氛圍兌現,評分站上8分,《唐朝詭事錄》的路徑就有複製的機會,續作的評分與商業價值同步上行,類型片單繼續擴容。
情境二,供給擁擠先於口碑成形。觀眾對「神捕」式命名的辨識度下降,類型折舊加速,中預算帶的作品向下塌陷,最終被微短劇規格吸收。2024年微短劇市場規模超越電影票房的速度,已經示範過供給膨脹能把單價壓到多低。
定檔只是把作品放上天平。秤錘握在案件結構手裡,從《大宋提刑官》到《唐朝詭事錄》,這門生意的定價基礎始終沒換過。