
55.5、18.5、0:三國斷交背後,尼羅河那張 66 年沒重簽的分配表
55.5、18.5、0:三國斷交背後,尼羅河那張 66 年沒重簽的分配表
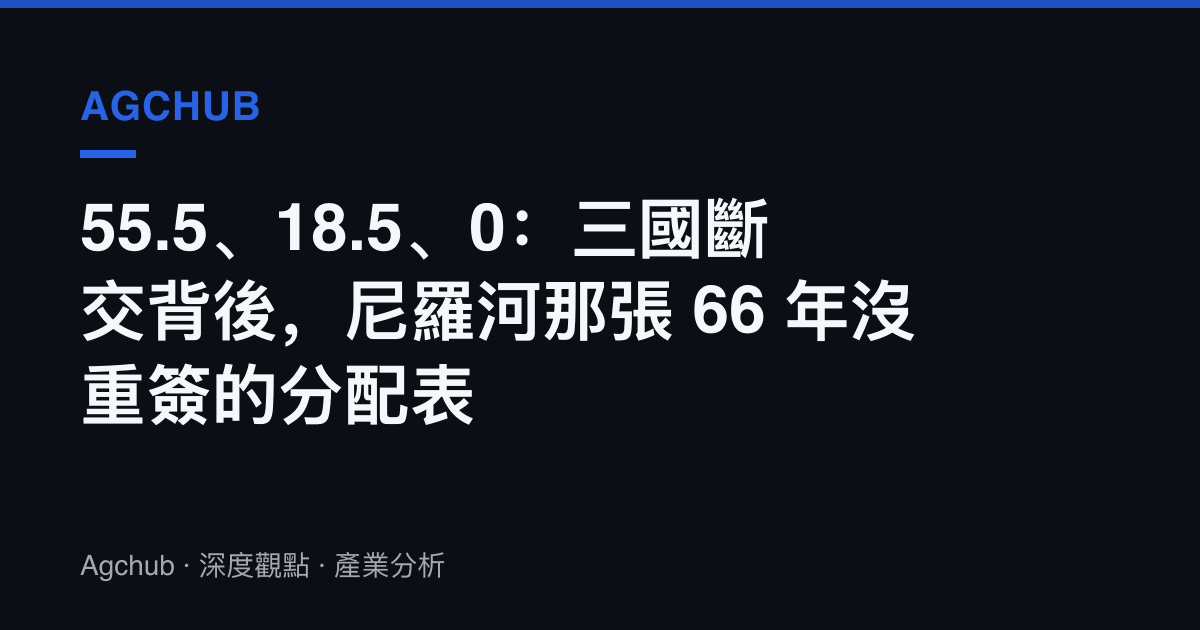
55.5、18.5、0,單位是每年十億立方公尺,年份是 1959。那年 11 月,埃及與蘇丹在開羅簽署《尼羅河水量充分利用協定》,把當時估計年均約 840 億立方公尺的流量,分配 555 億給埃及、185 億給蘇丹,另保留 100 億給水庫蒸發。貢獻全河約六成水量的青尼羅河,發源於衣索比亞高原,這個上遊國家沒有受邀上桌,分配欄是零。
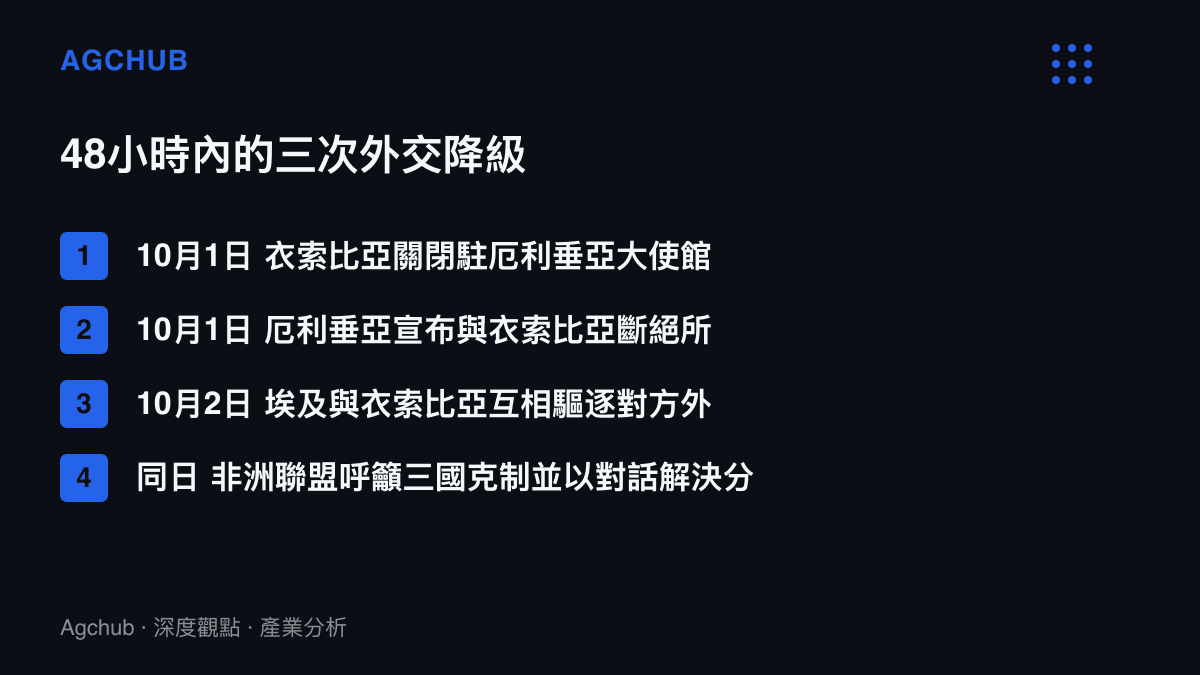
66 年後的 2025 年 10 月 1 日至 2 日,48 小時內,圍繞這張分配表的三個國家完成三次外交降級。
48 小時三次降級
時間線很密。10 月 1 日,衣索比亞宣布關閉駐厄利垂亞大使館,並驅逐 10 名厄利垂亞外交官;厄利垂亞隨後宣布與衣索比亞斷絕所有外交關係。10 月 2 日,據埃及《金字塔報》報導,埃及與衣索比亞互相驅逐對方外交人員。同日,非洲聯盟委員會發表聲明,呼籲三國保持最大限度克制,透過現有外交渠道與和平對話解決分歧。
外交動作的密度,通常與背後議題的價值成正比。三國之間真正綁定的議題有兩個:尼羅河的水,與紅海的出海口。前者決定埃及 1.07 億人口的農業灌溉與亞斯文高壩 2,100 MW 的發電流量;後者決定衣索比亞約 1.2 億人口的貿易通道,該國目前約 95% 貨物經吉布地進出。
那張表為什麼 66 年簽不成新約
1959 年協定的前一個版本是 1929 年英埃協定,那一份給了埃及對上遊任何取水工程的否決權。兩份文件共享同一個前提:上遊是殖民地,沒有談判席位。獨立後的衣索比亞從未承認這兩份協定,但也長期缺乏改寫它們的籌碼。
轉折點在 2011 年。那年 4 月,衣索比亞在青尼羅河動工復興大壩(GERD),設計總庫容 740 億立方公尺,相當於尼羅河全年流量的九成。2020 年至 2023 年,大壩完成四階段蓄水;2025 年 9 月 9 日,阿迪斯阿貝巴舉行完工典禮,埃及未受邀,開羅當時以抗議照會回應,並重申水安全的措辭。
三週後,斷交潮出現。時間順序本身就是兩件事關聯的說明。
對埃及而言,水是存量問題。全國逾九成可再生淡水來自尼羅河,人均可再生水資源約 560 立方公尺,不到國際慣用水貧乏線 1,000 立方公尺的六成。農業消耗該國約八成用水,而埃及同時是全球最大小麥進口國,年進口量約 1,200 萬噸。灌溉水量每收縮一段,以美元計價的進口帳單就擴大一截,這條傳導不需要任何中間環節。
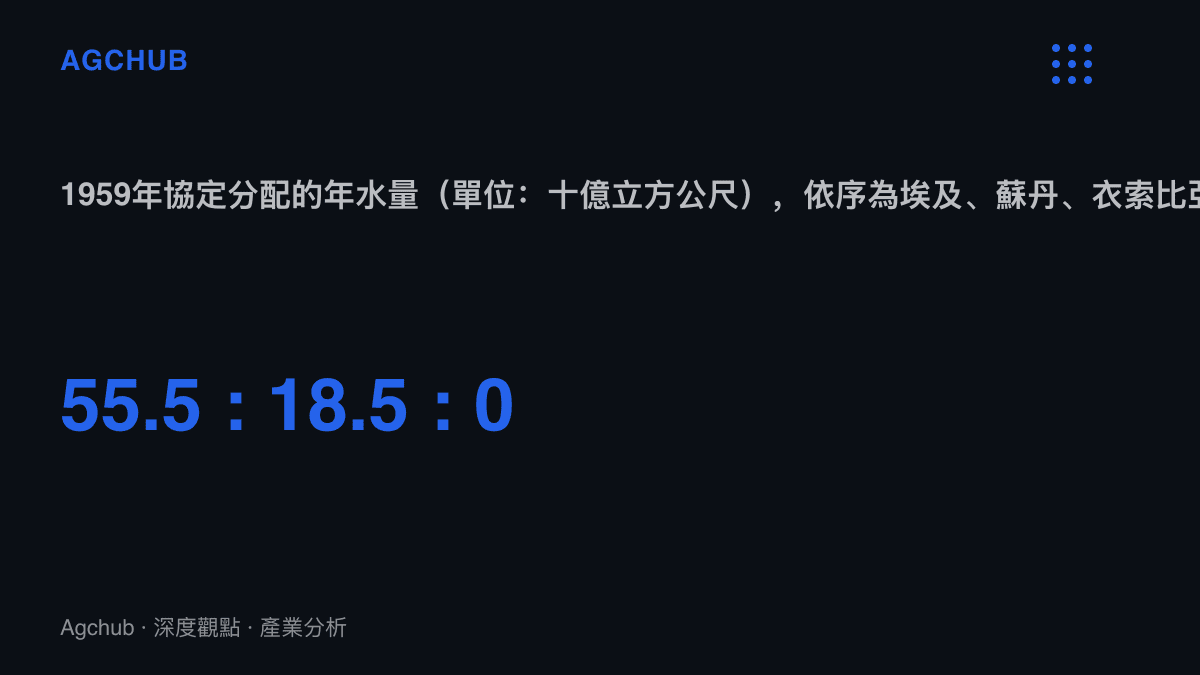
協定文本裡最關鍵的部分,恰恰是沒寫進去的部分。衣索比亞的零,加上條文對上遊取水權利的模糊處理,等於把整條河的存量分配懸置了 66 年。條文留白、由實力補位的結構在政策文本裡並不罕見,先前拆解過的房貸貼息政策裡一條沒寫出來的單價線屬於同一種讀法:文件劃定的邊界之外,才是真正的分配戰場。
大壩的資本帳:逾 40 億美元、14 年、零國際貸款
衣索比亞改寫分配表的方式是資本支出。復興大壩造價約 42 億美元,含周邊輸電投資的估算接近 50 億。資金結構比金額更關鍵:世界銀行與其他多邊機構因埃及反對未提供融資,建設資金來自國內公債、公務員薪資扣款、僑民認購與彩票收入,2011 年動工至 2025 年完工,工期 14 年。
自籌結構改變了博弈的性質。有外部債權人的專案,對制裁、利率與信用評等敏感;全額自籌的大壩,唯一不可行的情境是工程本身失敗。衣索比亞的投入已沉沒在混凝土裡,外交壓力能觸碰的殘值很小。
回報側的數字同樣具體。復興大壩裝機 5,150 MW,為非洲最大水力電廠,規模超過動工前衣索比亞全國總裝機的兩倍。該國近半人口此前無電可用,通往吉布地、肯亞與蘇丹的跨國輸電線同步推進,官方對電力出口創匯的期待在每年 10 億美元等級。這種先支付、後結算、結算日不可選的資本結構,與雲南預付三十年的防震成本帳邏輯相通:成本在過去年度已經付出,收益與風險都要等到遙遠的未來才入帳。
埃及的兩條現金流同時變緊
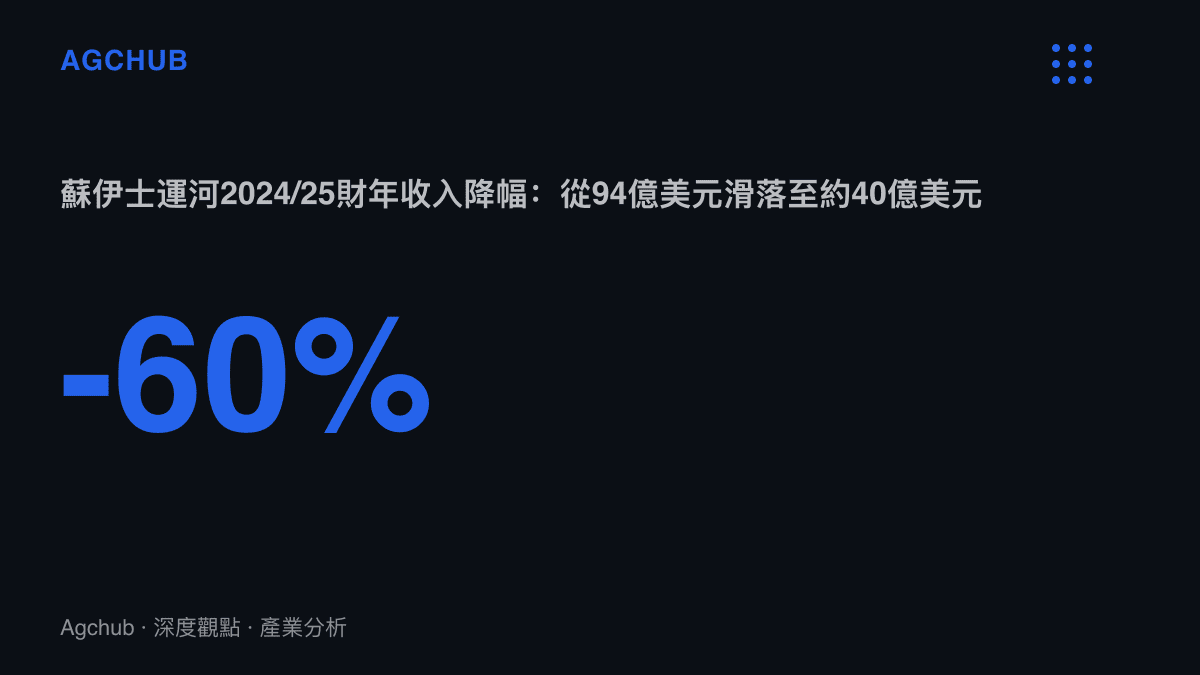
承壓最重的是埃及的國際收支。該國前三大外匯來源為僑匯、旅遊與蘇伊士運河,最後一項在紅海危機後已近腰斬:2022/23 財年運河收入 94 億美元,創歷史新高;2023/24 財年降至 72 億;2024/25 財年約 40 億,兩年萎縮近六成。同期間埃鎊在 2022 年至 2024 年歷經三次大幅貶值,其中 2024 年 3 月單次貶幅接近四成。小麥與燃料進口以美元計價,運河進帳以美元結算,一縮一擴之間的缺口,由海灣國家存款與 IMF 借款填補。
在這個收支結構上,還要再疊一層軍事與外交支出。2024 年 1 月,衣索比亞與索馬利蘭簽署諒解備忘錄,以承認換取 20 公裏海岸線使用權;同年 10 月,埃及與索馬利亞簽署防衛協議;開羅另與索馬利蘭接洽港口與基地選項。紅海兩側的部署成本,最終都記在已經緊繃的財政帳上。
厄利垂亞:350 萬人口手上的一張結構牌
第三方的帳本最小,槓桿卻不小。厄利垂亞 1993 年經公投獨立,衣索比亞自此成為內陸國。1998 年至 2000 年兩國邊境戰爭的死亡人數估計逾七萬,2018 年 7 月雙方簽署和平宣言重開邊界,2023 年後關係再度惡化,衣索比亞當局近期公開指控厄利垂亞支援阿姆哈拉州的民兵組織。
這次率先關館的是衣索比亞,當天宣布斷交的是厄利垂亞。對一個人口約 350 萬、財政高度仰賴僑匯與採礦收入的國家,斷交的直接成本有限,真正的籌碼在於逾 500 公裏的共同邊界與紅海沿岸的位置。使館關閉之後,最先失效的是危機溝通管道與邊境事務的日常協調機制,誤判的代價隨之上升。
三種情境的傳導路徑
情境一,非盟調解見效,三國回到對話。這是機率最高的路徑。斷交成本已經沉沒,水權的實質現狀由大壩庫容決定,談判桌能改變的只剩措辭。此情境下,復興大壩的電力出口與吉布地港的貨量維持既有斜率,市場波動有限。
情境二,衣厄邊界摩擦重演。1998 年的前例顯示,兩國衝突的形態是高地消耗戰,難民移動與運輸改道先行。衣索比亞若被迫將進出口從吉布地分散至其他港口,物流成本上升直接反映在出口單價;厄利垂亞的礦產與港口收入同步承壓。
情境三,衝突外溢至紅海航線。全球約 12% 的貿易量經蘇伊士運河,紅海危機期間的繞行已示範過成本量級:改道好望角使單程多出約十天,運價與戰爭險保費階梯式上跳。埃及運河收入在 40 億美元的低基數上再受衝擊,全球航運與保險市場重新定價。
三種情境裡,相對受惠的是繞行航線上的船舶與東非替代港口的營運商;承壓方則固定:埃及的外匯帳、衣索比亞的電力出口時程,以及厄利垂亞幾乎全部的對外貿易。
斷交改變的是風險貼水與軍事部署的節奏,改不了已經完工的工程。那張 1959 年的分配表,66 年來沒有任何一方成功重簽;而實質的重新分配,已在 2023 年蓄水完成、2025 年 9 月渦輪機啟動的那一刻,以 740 億立方公尺的庫容形式寫定。往後的 55.5 與 0,都不再取決於開羅的簽字欄。