
6.46%與六個90%:深圳科創的帳本,九成記在企業名下
抖音熱榜掛出深圳科創詞條,本文以6.46%的研發強度與企業出資九成的結構為座標,拆解兩千億等級研發經費的出資與產出欄位、龍頭資本支出的量級,並推演三種情境。
1980年特區成立時,深圳的科研家底接近空白:全境沒有一所大學,也沒有獨立科研機構,工業產值靠「三來一補」的加工組裝撐起。45年後,抖音熱榜掛出「深圳科創吸引世界目光」的十個字詞條;同一段時間裡,這座城市的PCT國際專利申請量已連續二十年居中國城市首位。
詞條掛榜的時間點,落在深圳確定主辦2026年APEC會議之後的國際關注窗口,也與三屆APEC東道主換過的三張產業名片互為註腳。熱榜詞條會退榜,帳本不會。深圳每年兩千億元等級的研發經費從哪裡來、由誰決定用途、換回哪些可計價的產出,把這幾個欄位攤開,比詞條更接近這座城市科創敘事的核心。
出資結構:政府出小頭,企業出九成
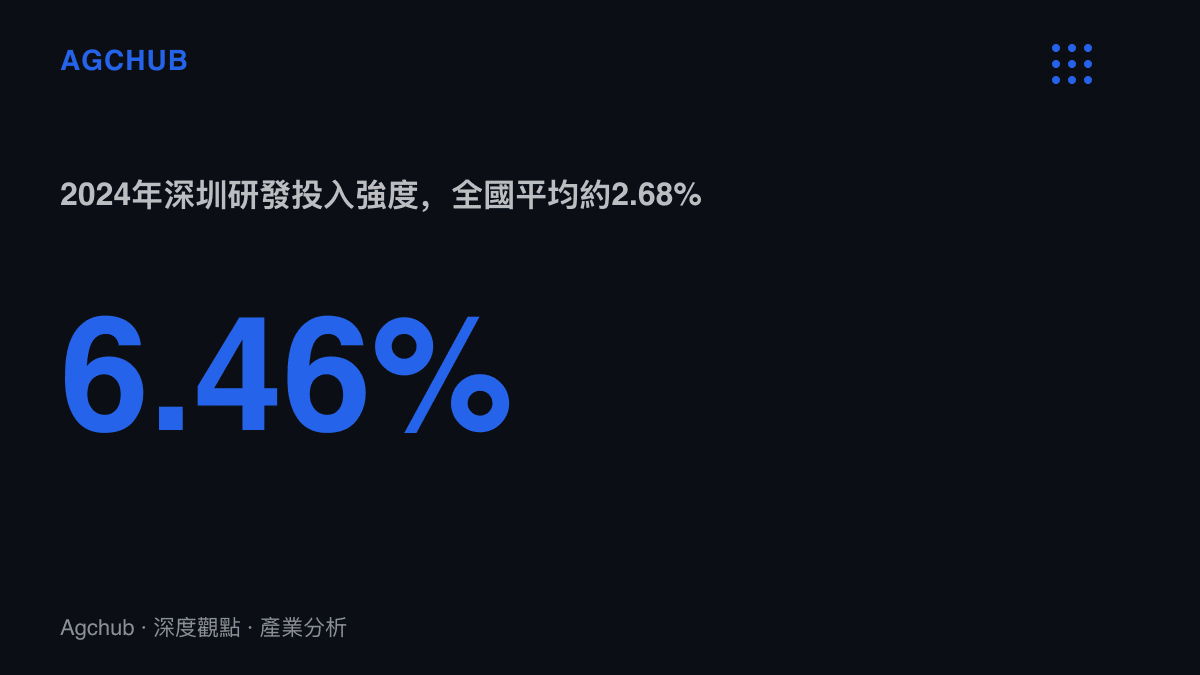
依深圳市統計局口徑,2024年深圳全社會研發投入強度為6.46%,在3.68萬億元的經濟體量上換算,全年研發經費超過兩千億元人民幣;同年全國平均約2.68%,差距逾2.4倍,在大陸大城市中僅次於北京。強度之外,出資結構的辨識度更高:全國口徑下企業資金約佔全社會研發經費的77%,深圳長年落在九成以上。
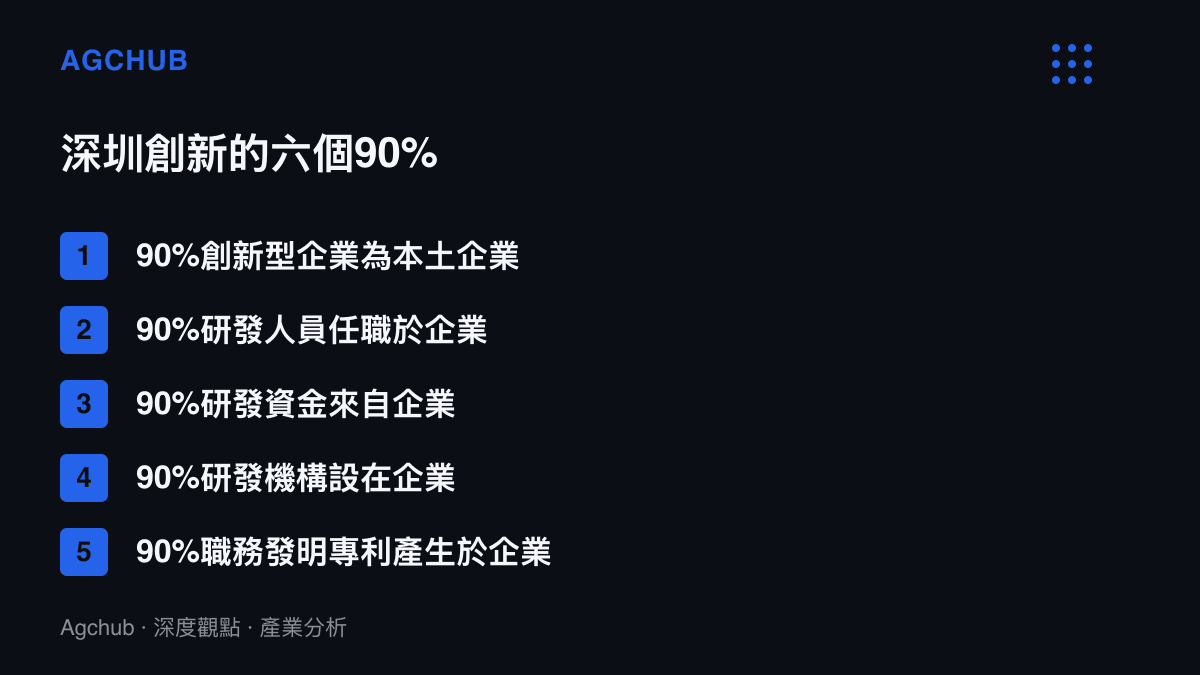
官方把這個結構概括為「六個90%」:90%的創新型企業為本土企業,90%的研發人員任職於企業,90%的研發資金來自企業,90%的研發機構設在企業,90%的職務發明專利產生於企業,90%的重大科技項目發明專利來自龍頭企業。與北京、上海由大院大所和高校主導的創新體系相比,深圳的研發方向、節奏與風險承受,主要由企業端的商業判斷決定。
這個結構附帶明確的週期屬性。研發預算跟著企業營收與訂單走,終端需求轉弱時收縮得快,景氣反彈階段也放大得快。政府的角色集中在土地供給、住房與基礎研究:深圳以特區立法明訂,市級科技研發資金投入基礎研究與應用基礎研究的比例不低於30%,是九成企業出資之外,少數由財政直接灌注的欄位。
兩千億的產出端:專利、企業密度與產值
產出端對應幾組數字。PCT國際專利申請量連續二十年居中國城市第一,近年每年維持在約1.5萬件;國家高新技術企業約2.5萬家,以深圳1,997平方公裏的行政面積換算,每平方公裏超過12家;國家級專精特新「小巨人」企業突破1,000家。
產值欄位的對照更直接。2023年深圳戰略性新興產業增加值1.45萬億元,佔GDP的41.9%;電子資訊製造業產值約2.5萬億元,連續多年居中國城市首位。這個結構有清晰的演化路徑:1990年代深圳的優勢在代工組裝,利潤鎖在個位數的加工費;2008年金融危機後,當地先後推出生物、網際網路、新能源等新興產業振興規劃,2022年擴編為「20+8」產業集羣政策,即20個戰略性新興產業集羣加8個未來產業。利潤欄位從加工費移向專利、品牌與關鍵零組件,研發強度從2015年左右的4%升至如今的6%以上。
龍頭的研發報表:三家合計逾三千億
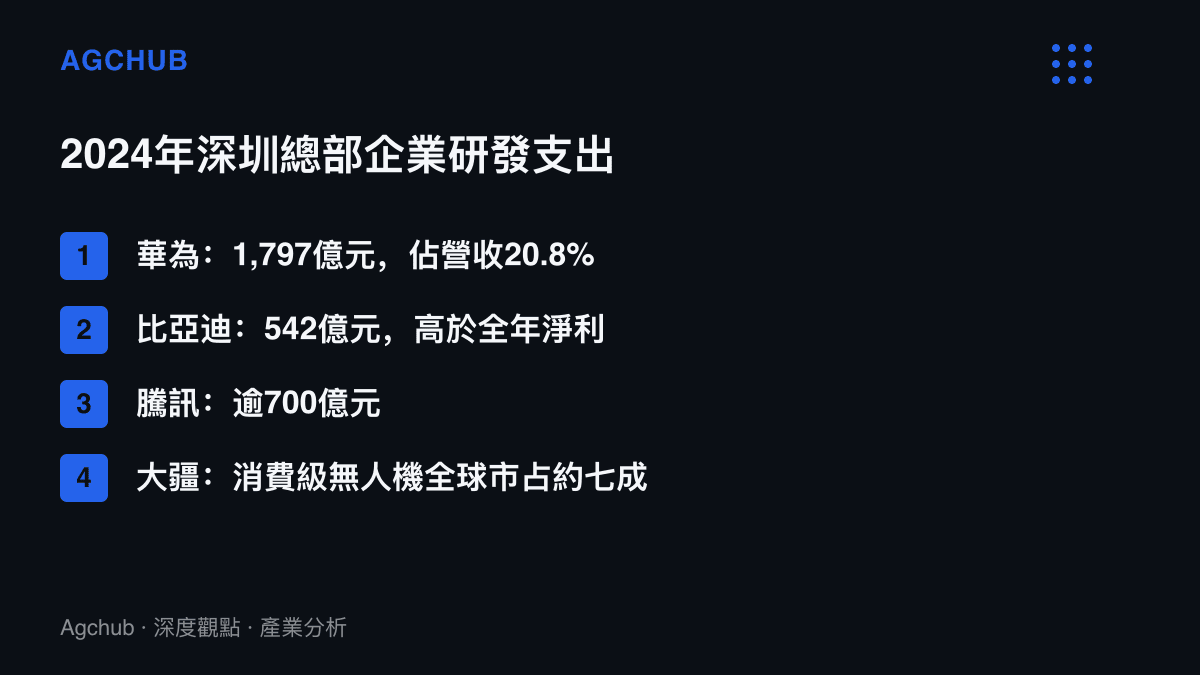
企業出資九成,意味著全市研發總量的量級由少數龍頭的資本支出決定。按各公司年報:華為2024年營收8,621億元、年增22.4%,研發支出1,797億元、佔營收20.8%,近十年累計研發投入超過1.1萬億元;比亞迪同年銷售新能源車427萬輛,研發投入542億元,高於約403億元的全年淨利潤;騰訊營收6,603億元,研發開支逾700億元。三家合計超過3,000億元,約當全國研發經費總額3.6萬億元的8%。
嚴格說,公司年報數字不等於深圳在地發生的支出。三家研發據點遍布全球,帳面歸總部結算,總部經濟的意義在決策與資本配置的位置,而非實驗室的郵遞區號。判定在地研發的真實水位,還要加回鵬城實驗室、河套深港科技創新合作區與各高校深圳校區的編制,這部分量級小於企業端,卻承擔基礎研究的主要份額。
誰受惠、誰承壓
沿帳本往下推,受惠端先看三處。龍頭周邊的零組件、打樣與檢測服務商受惠於高頻試製需求,華強北電子專業市場的週轉效率因此維持。資本市場受惠於項目密度,深交所創業板自2009年開板以來承接本地科技企業上市,創投的退出管道相對集中。會展與商旅對應APEC週期的增量,2026年工商領導人峯會預計約兩千名代表與會,相關的議程與收入拆解可見深圳APEC工商峯會的議程與收入結構。
承壓端同樣具體。深中通道2024年6月開通後,「深圳研發、珠江西岸製造」的分工加速固化,承接地拿到稅基,也接下用地與環保指標的壓力測試。深圳本地的中小製造商,面對被龍頭資本支出推高的房租與薪資,靠規模競爭的存量產能利潤率受到擠壓。人口結構是另一道成本線:常住人口約1,780萬、平均年齡約32.5歲,對其他城市構成人才虹吸,住房成本也回頭成為深圳自己留人的欄位。
傳導鏈可以壓縮成一行:企業營收決定研發預算,研發預算換取專利與新產品,產品決定產值與出口,出口再回流為稅收與投入。政府在鏈上的著力點限於土地、住房與基礎研究補貼,產品方向交由市場結算。
三種情境
情境一,延續。龍頭營收維持兩位數成長,研發強度守住6%,專利沿「20+8」裡的低空經濟、機器人等未來產業欄位轉為產值,戰略性新興產業佔GDP比重向45%推進,詞條熱度與研發曲線同向。
情境二,收縮。電子終端與汽車需求同步放緩,龍頭營收增速轉弱,企業出資九成的結構反向運作,全市研發總量隨訂單收縮,熱榜詞條與帳本走向脫鉤。
情境三,地緣升溫。出口管制範圍擴大,華為式的自研替代路線外溢到設備、材料與工具軟體環節,研發強度被推得更高,短期利潤率承壓,專利帳面與出貨實績的落差放大。
回到那十個字。熱榜記的是注意力,帳本記的是6.46%與九成企業出資。前者的波動以小時計,後者跟著財報季走;判斷深圳科創的下一步,龍頭企業的資本支出指引是比詞條更可靠的座標。