
軍售有發票,出兵沒合約:沙烏地求援被拒後的三本安全帳
媒體評論沙烏地請求美軍出手遭拒,本文從軍售合約與出兵承諾的分離結構、攔截成本交換比與國防本地化路徑,拆解這場婉拒背後的受惠與承壓方。
1990年8月,伊拉克軍隊越過科威特邊界。不到一週,美軍第82空降師先頭部隊降落沙烏地東部的達蘭,半年內集結兵力超過50萬,「沙漠之盾」把一份安全承諾兌現成鋼鐵。三十多年後,抖音熱榜的討論聚焦在媒體評論沙烏地請求美軍出手遭拒:據評論轉述,利雅德方面就區域安全威脅請求華府直接介入,未獲應允。
兩次請求之間,沙烏地付給美國軍火商的金額以千億美元計。2017年5月川普訪問利雅德,宣布1,100億美元軍售包裹,十年框架上看3,500億美元;更早的2011年,F-15SA戰機一案金額294億美元;2017年另批準的終端高空防禦系統(薩德)約150億美元。交易量足以排進全球軍貿前段班,換回來的卻是一張沒有出兵條款的收據。這場婉拒,值得按三本帳拆開看。
第一本帳:貨物與服務,兩種商品
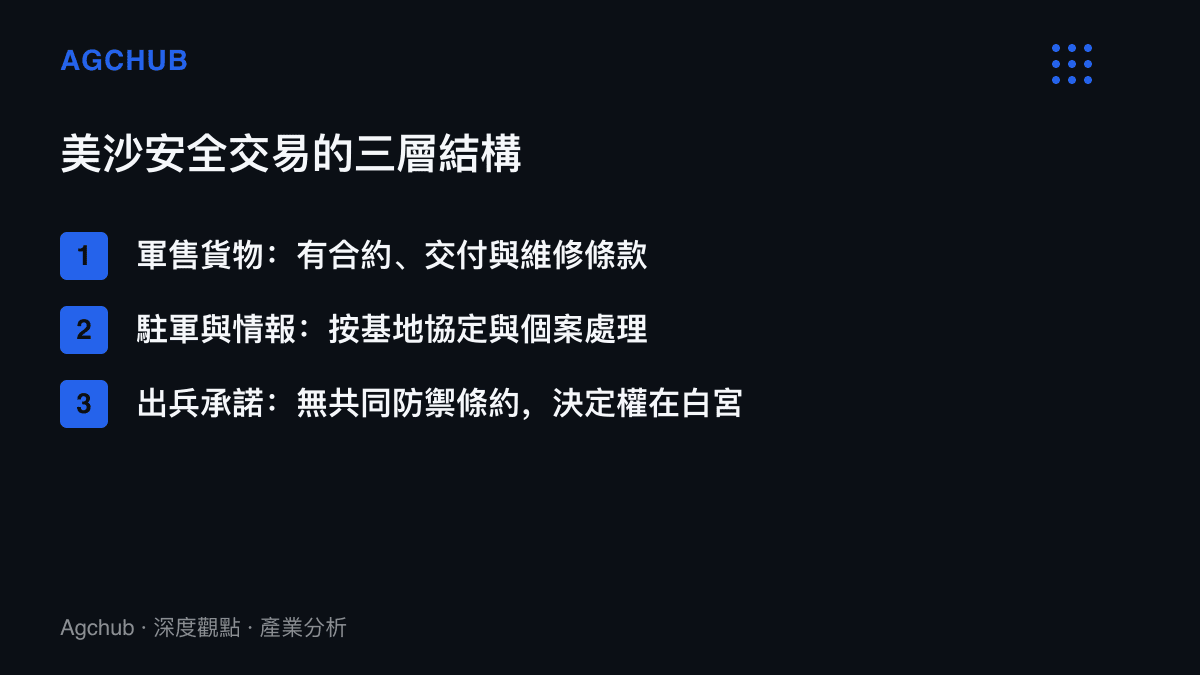
美沙安全關係的帳簿分三層。第一層是貨物:戰機、防空系統、彈藥,每一筆都有簽約、交付與維修條款,義務落在廠商與出口許可制度上。第二層是半制度化服務:美軍重返蘇爾坦親王空軍基地,愛國者連隊駐防,情報共享按個案處理。第三層才是出兵,而這一層至今沒有寫進任何條約。
沙烏地並非北約成員,與華府之間也沒有美日、美韓式的共同防禦條約。1945年2月,羅斯福與國王伊本紹德在昆西號巡洋艦上達成石油與安全的默契,屬於口頭理解,法律上可隨任一方的政治判斷調整。換句話說,貨物可以下單,服務必須逐次議價,議價場所在白宮而不在市場。這種口頭承諾不落契約的結構,與我們先前拆解過的口頭關懷不上契約的隱性報價單屬於同一類問題:沒有違約成本的承諾,折現時必須打折。
第二本帳:攔截的算術,與2019年的前例
買齊貨物之後,自保的成本結構同樣不便宜。一枚愛國者三型MSE攔截彈約400萬美元,接戰常以兩枚齊射,單次攔截成本逼近千萬美元;對面的攻擊型無人機造價多在數萬美元級,交換比以百倍起跳。防禦方每按一次發射鍵,等於把一筆房產頭期款送上天空。
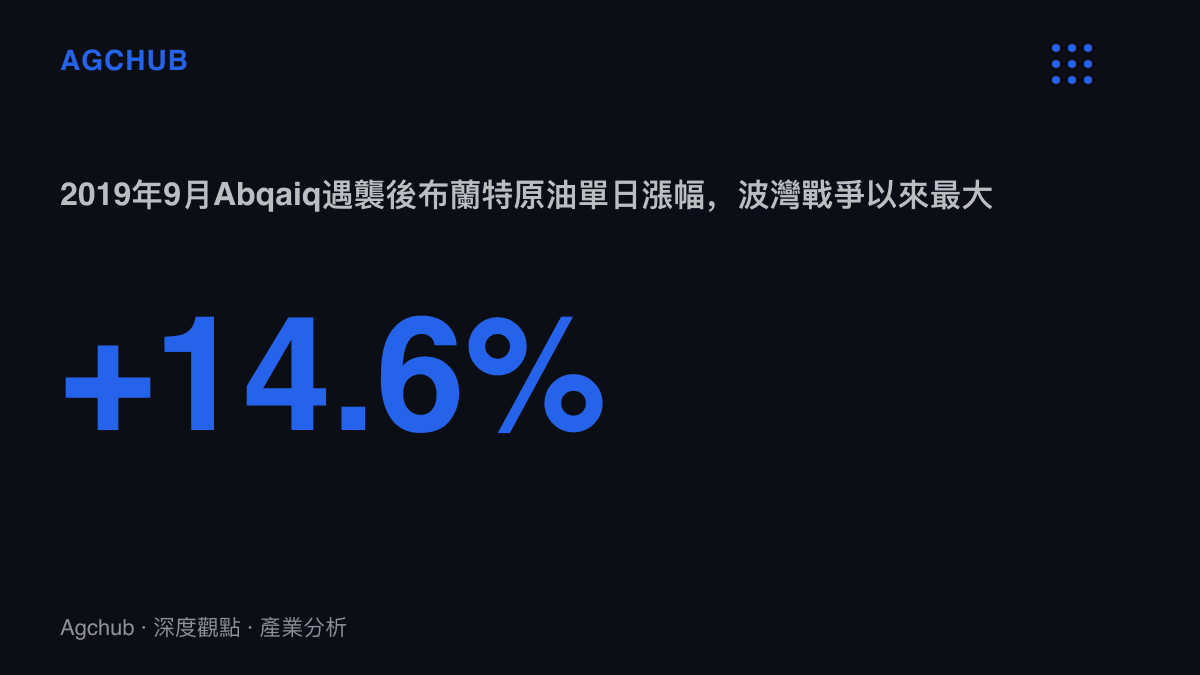
2019年9月14日做過一次壓力測試。葉門胡塞組織攻擊Abqaiq與Khurais兩處石油設施,沙烏地日產量瞬間減少約570萬桶,約當全球供給的5%,布蘭特原油在下一個交易日大漲14.6%,寫下1991年波灣戰爭以來最大單日漲幅。事發當地部署有愛國者系統,未能接戰;華府的回應是制裁與少量增兵,沒有報復性打擊。沙烏地隨後的選擇,是把「買服務」改寫成「買更多貨物」。
2019年的前例說明的是結構而非情緒。美國決定是否出手,變數在自身利益排序、國內政治與升級風險,客戶採購額在決策函數裡的權重有限。軍售合約保障交付,不保障介入;最大的一項履約風險,恰恰是合約裡沒寫的那一行。我們先前在中村友理的片約風險帳裡拆過同一種結構:合約金額付得再多,也覆蓋不到合約外的變數。
第三本帳:替代曲線上的三條對沖
被拒之後,利雅德的動作沿三條線鋪開。
供應商多元化是最快的一條。SIPRI統計顯示,沙烏地在2015至2019年是全球最大武器進口國,近年仍居前五,但進口貨源已開始摻入非美系項目:中國彩虹-4無人機服役多年,2023年3月北京再促成沙伊復交,把外交中介一併放上貨架。美系貨架本身也有天花板,F-35至今未對沙烏地放行,限制來自美國對以色列的質量軍事優勢(QME)政策,客戶加價也買不到。
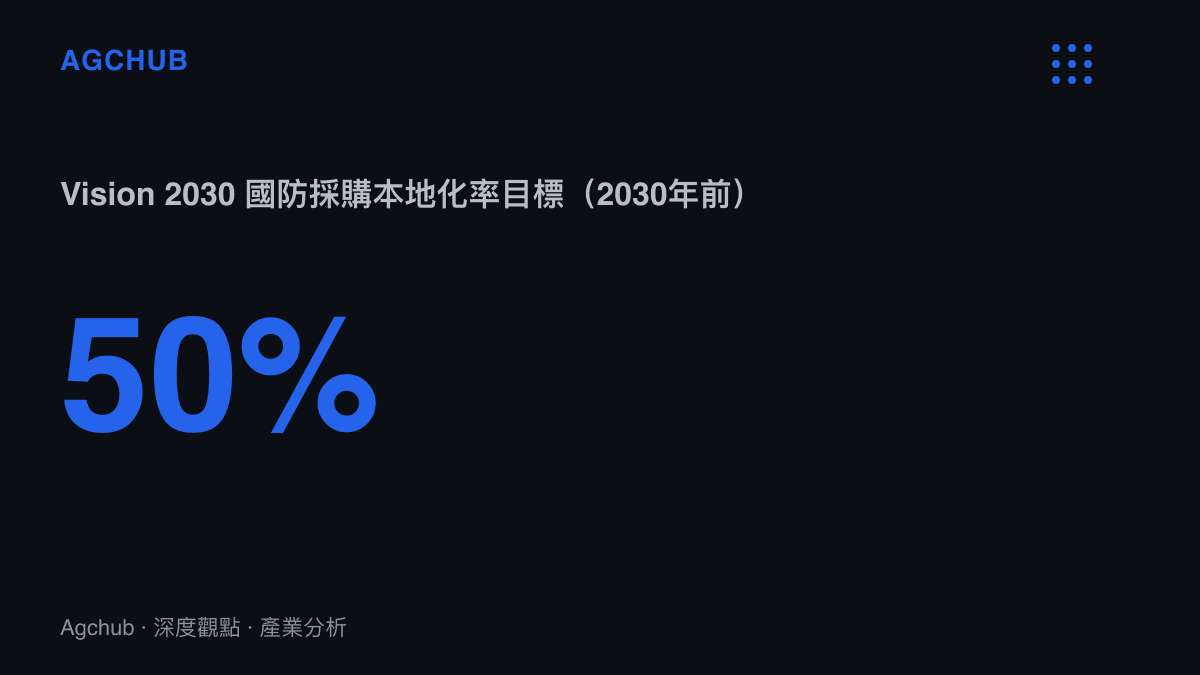
本地化是第二條。Vision 2030把國防採購本地化率的目標設在2030年前的50%,2017年設立的軍工總局(GAMI)負責審批與招商,國營的沙烏地軍工公司(SAMI)同年成立,宣示2030年擠進全球前25大軍工企業。沙烏地軍費近年穩定在每年約750億美元、約佔GDP的7%,比例居全球主要經濟體前列;一半留在國內,換算下來是每年約375億美元的在地需求。
條約化與核對沖是最長的一條。依公開報導,2024年起華府與利雅德磋商把安全承諾寫成戰略協議,捆綁沙以關係正常化與民用核合作,談判因加薩議題卡關。保險還有一道:王儲穆罕默德.沙爾曼2018年在哥倫比亞廣播公司《60分鐘》節目明言,若伊朗發展核武,沙烏地將盡快跟進。
受惠與承壓:傳導鏈上的名單
短期名單與長期名單並不相同。
受惠端,沙烏地本土軍工排在第一順位,本地化率目標本身就是強制性的需求政策,SAMI在授權生產與技術移轉談判上的籌碼同步增加。中國軍工排在第二,無人機與中短程防空的性價比,對得上「買更多貨物、但不押單一貨架」的採購邏輯。利基市場上,歐洲與土耳其廠商撿拾美系貨架不供應的品項。
承壓端,美國軍工短期不痛。F-15機隊維修、彈藥補充與系統升級的鎖定效應可以喫十年以上,現有合約的現金流不受這次婉拒影響。成本在長期:服務不兌現會侵蝕新項目的議價基礎,也對海灣鄰國做了示範。阿拉伯聯合大公國先前已有F-35採購因電信設備安全要求未解而擱置的前例,轉身加入金磚機制;沙烏地若加快分散,油元回收至美國軍售與美債的循環會逐步變薄。再外圍是市場層,區域緊張一旦升級,紅海航運的戰爭險費率與原油風險溢價重新計價,帳單由貿易商與消費者分攤。
傳導鏈可以收攏成一句話:一次安全服務的拒絕,先轉成軍火訂單的結構調整,再轉成外交與結算體系的多頭下注。
三種情境,三個先行變數
機率最高的路徑是現狀延續:軍售總量不減,非美系比重緩升,本地化率每年爬一至兩個百分點。第二種情境是條約化達陣,沙以正常化重啟,換到一紙戰略協議,出兵從默契變條款,代價寫在巴勒斯坦議題與核合作清單上。最激進的情境是分散加速,再出現一次Abqaiq級別的攻擊而華府仍按兵不動,中系防空與本土產線的採購週期將以年、而非以十年為單位推進。
軍售數字是落後指標,合約週期長,帳面不會立刻反映情緒。值得盯的先行變數有三個:標案得標商的國籍、SAMI營收的口徑變化,以及美沙戰略協議的措辭何時從「合作」換成「防禦」。發票可以照開,合約才是價格。