
超強聖嬰成局:一個偏暖的冬天要穿過四本帳
以2026年9月成形的超強聖嬰與今冬偏暖預報為座標,拆解供暖燃料、電力出力、農業病蟲與冬裝存貨四本帳的傳導順序,對照2015/16與2023/24兩個暖冬前例推演三種情境。
1982-83、1997-98、2015-16、2023-24。過去四十多年,全球被正式定性的超強聖嬰(El Niño,中國氣象部門稱厄爾尼諾)事件只有這四次。10月9日,中國國家氣候中心通報,2026年9月赤道中東太平洋海溫距平跨過超強等級門檻,事件正式成局。10月16日,專家據此給出判斷:今冬中國大部偏暖是大概率事件,華南冬春降水偏多,2027年有較大概率改寫全球最暖年份紀錄。
氣象部門交付的是機率,產業收到的是定價輸入。回看前幾次超強聖嬰的冬季,軌跡相當一致:季節均值偏暖,過程冷暖起伏放大,兩個統計量分別落在不同環節的帳本上。2023/24年冬季,中國全國平均氣溫創1961年有完整紀錄以來同期最高;世界氣象組織確認,2024年全球均溫較工業化前基準高出約1.55攝氏度,同為有紀錄以來最暖的一年。今冬若重演,受影響的將依序是燃料、電力、農業與消費四本帳。
度日折算:海溫距平如何變成燃料單
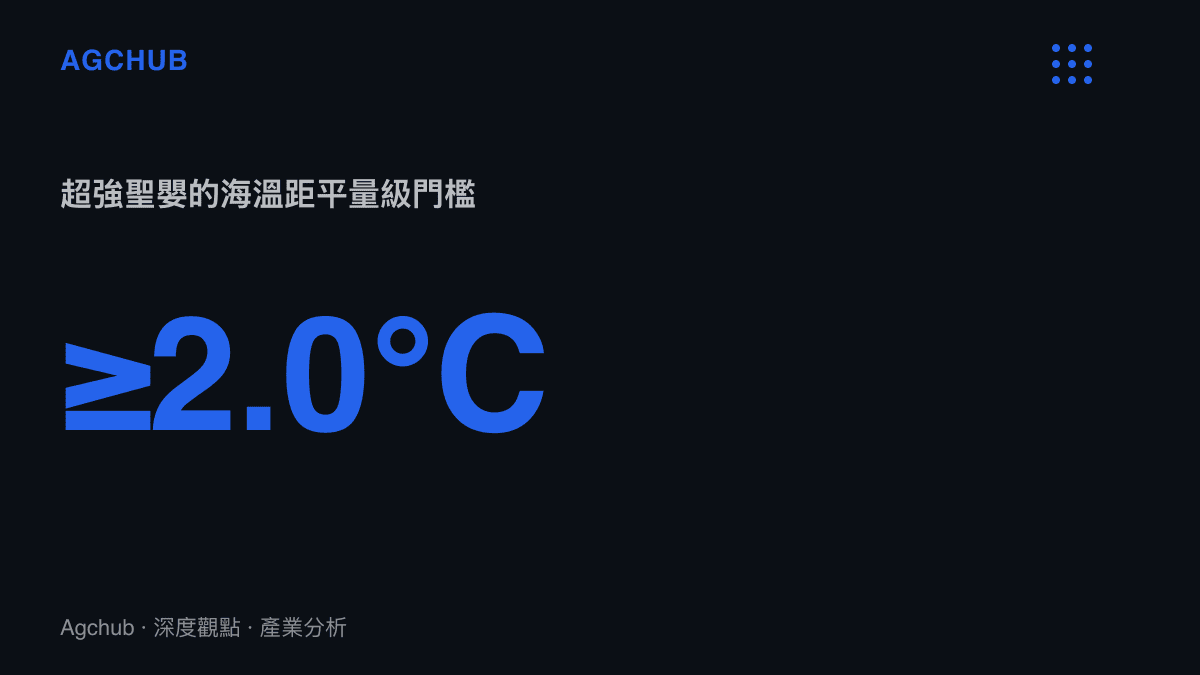
超強等級的判定門檻,是赤道中東太平洋海溫距平達到攝氏2.0度以上。機制上,東太平洋異常增溫削弱沃克環流,東亞冬季風隨之偏弱,冷空氣南路徑收斂,結果通常是中國北方偏暖偏乾、南方水氣增加。這與國家氣心中心通報及專家本次的判斷互相印證:全國大部偏暖,華南降水偏多。
能源研究把這段距平折算成採暖度日。供暖季內氣溫每偏高一度,度日數同步減少,燃料消耗近似線性下修。度日模型決定了暖冬傳導的第一站是量的科目,第二站才是價的科目。理解這個順序,後面幾本帳的先後受影響位置就能排得出來。
供暖帳:收入按面積,成本看氣溫
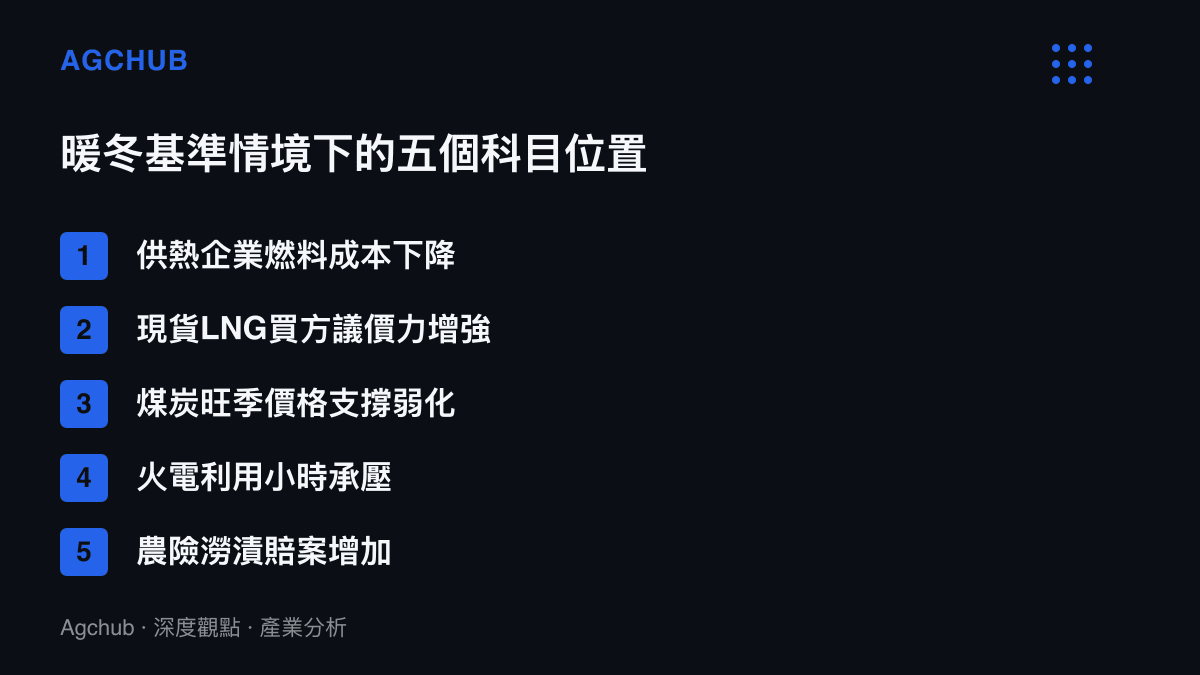
中國北方城市的居民供暖費按建築面積計價。以北京為例,現行居民熱價約為每平方米每供暖季16.5至30元人民幣,視熱源而定;供暖季多為11月中至翌年3月中,長度約四個月。這套計價結構的關鍵在於收入剛性、成本浮動。氣溫偏暖時,按面積收取的費用一分不少,鍋爐與熱電聯產機組的燃料消耗卻隨度日縮減,供熱企業的毛利反而獲得改善。約束條件是多數北方城市設有煤熱價格聯動機制,燃料跌幅夠深時熱價須向下調整,把部分節省讓回使用者。
同一個暖冬,落在煤炭與天然氣兩個市場的方向一致、幅度不同。2023/24年供暖季是現成對照:偏暖疊加電廠與港口高庫存,秦皇島港5,500大卡動力煤現貨自每噸人民幣千元上方回落;東北亞現貨LNG基準JKM從2023年10月的每百萬英熱單位約17美元,跌至2024年2月的個位數。受惠的是以現貨採購為主的進口商與儲氣庫營運方;承壓的是依賴冬季旺季支撐價格的煤炭生產商,以及銷氣量隨採暖需求收縮的城市燃氣公司。長約佔比高的買家相對被動:量減了,照付不議條款仍須履約。
電力帳:南方的雨往兩個方向記
專家對華南的判斷是今冬到明春降水偏多。這筆降水在電力平衡表上同時記兩筆,方向相反。冬春降雨若延伸覆蓋長江與珠江流域,水庫在汛期前抬升蓄能起點,水電出力改善;陰雨天數增加則壓低光伏電站利用小時,廣東作為分布式光伏裝機大省,出力折損會直接反映在發電量上。同一時間,偏暖壓低北方供暖負荷與南方電採暖負荷,冬季尖峯壓力同步緩解。
傳導的終點回到電煤。水電擠佔發電空間、負荷偏低,火電利用小時下滑,動力煤需求在供暖與電力兩個口徑同時打折。2022年8月四川因乾旱導致水電出力驟減而限電的案例說明,水文是南方電力供給的第一變數;這次預報方向相反,受益與受損的位置也隨之對調。
農業帳:暖冬的蟲,多雨的田
偏暖對農業的影響先記在病蟲基數上。冬季氣溫偏高,病蟲越冬存活率上升,翌春防治壓力與農藥需求同步抬高。冬小麥與油菜的風險在旺長:暖冬加速生育進程,一旦春季冷空氣南下,倒春寒對提前拔節作物的凍害被放大。2018年4月的倒春寒重創西北果園,蘋果期貨主力合約隨後大幅上行,這是冷暖起伏在農產品期貨上留下的前例。
華南降水偏多指向另一組科目。冬種蔬菜與糖料作物面臨澇漬風險,設施農業損耗率上升。經濟果樹的花芽分化需要冬季低溫累積,2024年夏季廣東荔枝大幅減產、價格倍增,前一年偏暖且降水失調的冬天打亂花芽分化是主要成因之一。政策性農業保險的賠案結構也會位移:凍害賠案減少,澇漬與病蟲賠案增加,水稻與糖料等中央財政保費補貼品種的賠付率值得跟蹤。
往全球商品看,聖嬰年份的歷史紀錄同樣清楚。東南亞棕櫚油、印度蔗區與西非可可的供給端承壓:ICE原糖2023年11月攀上每磅約28美分的十二年高位,可可期貨在2024年春季一度漲破每噸1萬美元。若2026/27年重演,食品製造商的原料成本曲線將在明年上半年陸續收到帳單。
消費帳:冬裝的存貨,南方的取暖電器
服飾業的秋冬訂貨在夏季完成,羽絨外套的銷售窗口集中在11月至1月,季節存貨的特性是過季即折價。暖冬直接壓縮這個窗口:2023/24年供暖季偏暖,多個服飾品牌在1月就提前進入深度折扣。入門價位帶的壓力更大,這與先前拆解過的軍大衣與羽絨外套兩條貨架所呈現的價位結構是同一道測試:冬天越暖,消費者把預算從四位數羽絨外套移向低成本替代方案的速度越快。
家電端,長江流域與華南的補充採暖需求屬於純溫度驅動品類,電暖器與空氣源熱泵的內銷峯值被暖冬壓縮。反向受惠的是戶外與出遊相關業態,氣溫偏暖延長秋末冬初的戶外活動窗口,餐飲外食與近郊休閒的淡季不那麼淡。
情境推演:均值與變異數分開定價
基準情境是全國大部偏暖且冷暖起伏大,2015/16年是範本。當年冬季均值偏暖,2016年1月一場強寒潮卻讓廣州市區出現罕見降雪。此情境下,燃料現貨價格整季偏弱,但階段性寒潮觸發短時價格脈衝,電網與管網的尖峯壓力集中出現,庫存調度能力決定各方損益。
第二種情境是平穩偏暖,類比2023/24年。燃料價格單邊走弱,冬裝折扣加深,水電與光伏的出力消長取決於降水落區,這是對煤炭與服飾存貨最不利的組合;戶外活動窗口延長則與國慶後錯峯出遊的折價結構所拆解的淡旺季邏輯相互疊加。第三種情境是預報失準、冬季轉冷:燃料與電力全面反向,現貨LNG與動力煤的補庫需求推升價格,冬裝零售的存貨反而轉為短缺。
三種情境裡,先於氣溫確定的是計價結構。供暖費按面積收取,收入不隨氣溫浮動;冬裝按季節週轉,收入全看氣溫。前者在暖冬裡成本下降,後者在暖冬裡收入受損,同一份預報落在他們帳本上的科目完全不同。2027年是否改寫全球最暖紀錄,留給氣象部門驗證;對產業而言,今冬真正要管理的,是偏暖均值之下那幾次寒潮的尾部。