
22°C線遲遲未過:華南入秋推遲,換季經濟的時間帳跟著重排
以兩廣福建入秋遲到為座標,拆解換季消費在能源、服裝與餐飲三端的時間帳,以及空調製造、秋冬裝零售與火鍋業者在暖秋延長下的承壓與受惠順序。
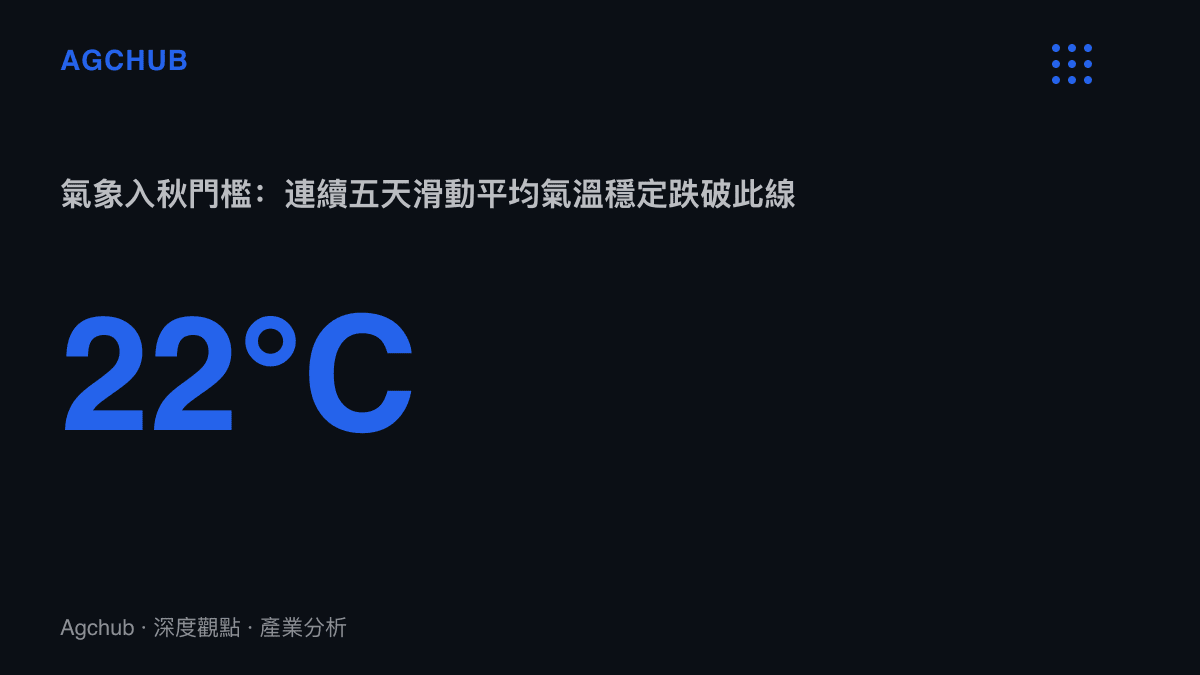
連續五天滑動平均氣溫穩定跌破22°C,這是中國氣象部門判定一個城市正式入秋的門檻。對多數省份而言,這條線在九月底十月初已經越過,但在兩廣和福建,十月中下旬的日平均氣溫仍常態性停留在24°C至27°C區間。B站上「兩廣福建的入秋進程卡在哪了」成為檢索熱詞,天氣預報頻道的秋季進程地圖影片播放量在十天內累積逾十萬次,反映的是一個具有明確商業含義的事實:華南的季節轉換時間正在系統性後移。
這件事的產業意義在於,大量消費品類的銷售窗口是掛在日曆上而非掛在溫度計上的。當氣溫的季節訊號與零售的換季檔期脫鉤,兩者之間的時間差就成了一筆需要重新計算的成本。
入秋推遲的幅度:常態與偏離
先建立基準線。按照1991至2020年的氣候平均值,廣州常年入秋日期落在11月上旬前後,福州約在10月下旬,南寧約在10月底至11月初。這已經是全中國最晚的一批。沿海城市受海洋調節,內陸城市受副熱帶高壓退卻速度影響,兩廣福建的入秋時間不僅起點晚,而且逐年間的波動幅度遠大於北方城市。
近年的趨勢是進一步後移。以廣州為例,2023年的入秋日期推遲至11月中下旬,偏離常年值超過十天。這不是孤立事件,2020年以來華南多地入秋時間呈現一致的推遲方向,與全球均溫上升的長期趨勢疊合。國家氣候中心的公報數據顯示,中國秋季平均起始日期在過去六十年間呈現北早南晚、南方愈來愈晚的分化格局。
時間推遲對產業的影響不是對稱的。延後十天入秋,並非簡單地把秋冬消費延後十天,而是壓縮了整個秋冬銷售季的總長度,同時延長了夏季品類的存活窗口。要理解這個結構,需要把換季經濟拆開來看。
換季經濟的三端結構
換季消費涉及至少三個獨立但相互傳導的層面。
第一端是能源與家電。製冷需求直接掛鉤氣溫,不掛鉤日曆。兩廣福建的空調、風扇、冰箱等製冷家電的銷售季通常隨九月的降溫逐步收尾,十月開始讓位給暖風機、電暖器等製暖品類。入秋推遲一至兩週,製冷家電的門市動銷期直接延長,而製暖家電的上市時點不變,形成品類重疊。廣東是中國空調製造的核心基地,格力、美的的總部均在省內,全國空調年產能中超過六成集中在珠三角走廊。銷售季的延長對製造端意味著出貨曲線更平緩、庫存去化更從容。
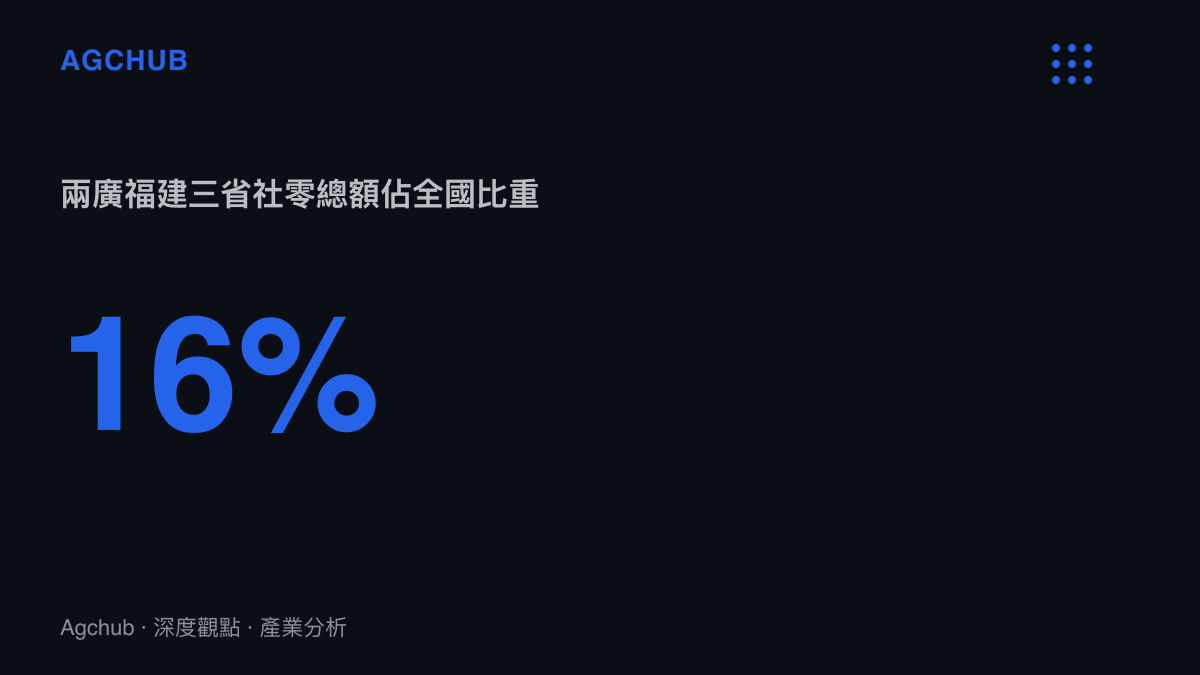
第二端是服裝零售。這是受創最明確的環節。秋冬裝佔服裝品牌全年銷售額的比重普遍在五成以上,單價又顯著高於春夏款。頭部品牌通常在九月中旬至十月初完成秋冬新款上市,門市陳列、電商首圖、直播間選品全面切換。當十月下旬的廣州街頭氣溫仍有28°C,消費者缺乏購買大衣、針織衫、長靴的生理動機,品牌被迫在「按日曆換季但賣不動」與「推遲上新但打亂全國節奏」之間選擇。兩廣福建三省社會消費品零售總額合計約7.5萬億元人民幣,佔全國比重約百分之十六,這個區域的換季消費延遲,直接壓縮了全國性服裝品牌的旺季窗口。
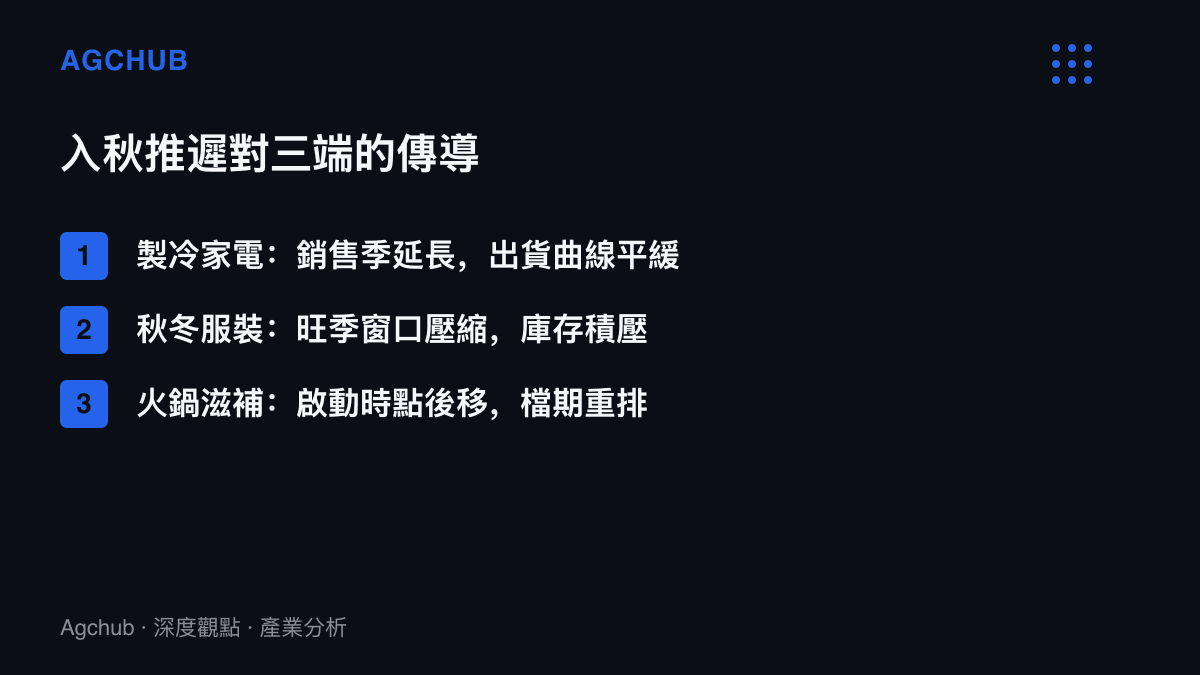
第三端是餐飲與食品。火鍋、燉湯、滋補類品項的消費具有強烈的氣溫驅動特徵。餐飲連鎖和食品公司通常在十月啟動冬季菜單、鍋物料理包和滋補禮盒的鋪貨,暖秋使這個啟動節點的實際動銷往後平移,等於壓縮了這些季節性品類從上市到春節前銷售高峯之間的緩衝天數。
誰受惠、誰承壓:傳導順序
把三端放在一起,影響的分佈就很清楚。
受惠方集中在製冷鏈條。空調廠商多獲得兩至三週的追加銷售期,雖然十月空調的絕對銷量不及七八月高峯,但邊際增量在年度結算中仍具意義。電力系統同理,廣東電網的夏季負荷高峯通常在八九月,十月的延伸高溫使製冷負荷延續,電量多於常年的部分集中在居民與商業製冷用電。飲料與冰品的通路商也獲得額外的動銷天數。
承壓方集中在製暖鏈條。首當其衝的是服裝零售商,尤其是以秋冬裝為主力品類、且門市集中在華南的品牌。庫存週轉天數增加,秋裝從上架到折扣清倉的時間被壓縮,毛利率受到雙重擠壓:一方面正價銷售的天數減少,另一方面折扣季被迫提前啟動以騰出春裝陳列位。其次受到影響的是火鍋連鎖與滋補食品企業,旺季啟動每延後一週,四季度的營收貢獻就相應減少一週。這與我們先前分析的暖冬對四本帳的產業傳導在邏輯上一脈相承:氣溫偏高對經濟的影響,最終都落在「該冷的時候不冷」這個缺口上。
值得注意的是電商平臺的角色。線上零售的換季切換彈性高於實體門市,平臺可以按地區分倉分發推薦,把秋冬裝的曝光集中在已入秋的省份、把清涼品類留在華南。這種按地理分層調度庫存的能力,使電商相對實體零售在暖秋天氣下的庫存風險更低,也加大了實體門市在區域性天氣異常下的劣勢。
長期趨勢:季節窗口的重新定價
如果入秋推遲是一次性天氣擾動,影響僅限於當年報表。但從氣候數據看,這更可能是結構性趨勢。IPCC歷次評估報告與中國國家氣候中心的監測均指向同一方向:副熱帶高壓的季節性北跳與南退時間正在改變,華南的夏季延長、秋季縮短是可預期的長期格局。
對產業而言,這意味著換季節奏需要重新設計。服裝品牌的SKU結構可能逐步向「四季模糊化」傾斜,增加適合22°C至28°C過渡帶的品類,減少厚重冬裝在華南市場的鋪貨比例。火鍋連鎖在華南的開店密度與旺季排班模型可能需要按新的氣溫常態重新校準。製冷家電的產銷排程,則可能從目前的「五月至九月高峯、十月急速收尾」調整為更平緩的雙峯結構。
政策端的介入也在成形。城市規劃中對高溫天數增加的公共健康因應,電網建設中對極端負荷的容餘設計,這些資本支出決策的背後,都隱含著對季節邊界移動的官方判斷。
短期看,兩廣福建的入秋推遲在每年十一月中旬前後會自然終結,遲到的冷空氣終究南下。但累積效應不會消失:服裝業多出的庫存、火鍋業損失的旺季天數、空調業多收的出貨量,都會記入當年的損益表。季節窗口的移動或許是緩慢的,但它對商業帳本的改寫,是按天計算的。