
「心眼子」不收費:一場超市挑戰,改寫綜藝的單集成本表
以孟屯超市挑戰詞條擠上抖音熱榜為座標,拆解素人微綜藝的場地置換、賽制敘事與分帳結構,對照頭部季播綜藝的億元成本表與限薪令後的招商收縮。
「孟屯綜藝超市挑戰全是心眼子」,這則詞條擠上抖音熱榜時,觀眾討論的是參賽者在貨架之間的算計密度。換到帳本上,值得看的卻是另一件事:製造這些心眼子的成本,已經從千萬元級降到萬元級。
同一種敘事,兩張成本表。頭部季播綜藝的單集成本以千萬元計,單季總投入多落在2億至4億元人民幣;創作者把同型態的博弈內容搬進超市,一集的全部支出多半壓在萬元以內。差距超過兩個數量級,而兩種產出最終出現在同一張熱榜上競爭注意力。
心眼子的血統與斷層
把成員之間的互相算計做成綜藝主線,並不新鮮。2015年開播的《極限挑戰》即以六位常駐嘉賓的博弈作為節目核心,之後各家戶外綜藝的撕名牌、臥底與反轉敘事都沿著這條路徑走。支撐那個年代內容的是幾筆硬錢:明星片酬、編劇團隊、後製費用。頭部節目的編劇組動輒十餘人,後製單集報價數十萬元起跳,廣告主端則在2016年前後把冠名費推到單季約5億元的天花板。
轉折在2018年。片酬管制畫出幾條界線:單個嘉賓單期片酬不得超過80萬元,季播節目常駐嘉賓單季總片酬不得超過1,000萬元,全體嘉賓片酬合計不得超過節目總成本的40%。明星支出被壓住之後,招商同步收縮,2023年以來多檔頭部綜藝在沒有冠名商的狀態下開播。博弈型綜藝最喫長期班底與人設積累,在緊縮的預算裡也最先被刪減。
超市挑戰承接的正是這個斷層。此類格式的規則一頁紙就能寫完:固定預算、限時採買、結算比拚。戲劇性由參賽者的真實博弈湧現,編劇的職能被壓縮成賽制設計,心眼子成了班底免費供應的原料。
需求側的黏著度也配合這個格式。博弈敘事自帶反轉結構,觀眾為了驗證誰算計誰而看到結算段落,完播率與重看率同步抬高,這兩項正是短影音推薦系統加權的指標。算計密度愈高,流量分配愈傾斜,格式與演算法的激勵剛好對齊。
超市為什麼是最好的攝影棚
把綜藝搬進超市,省下的每一筆錢都來自場景置換。
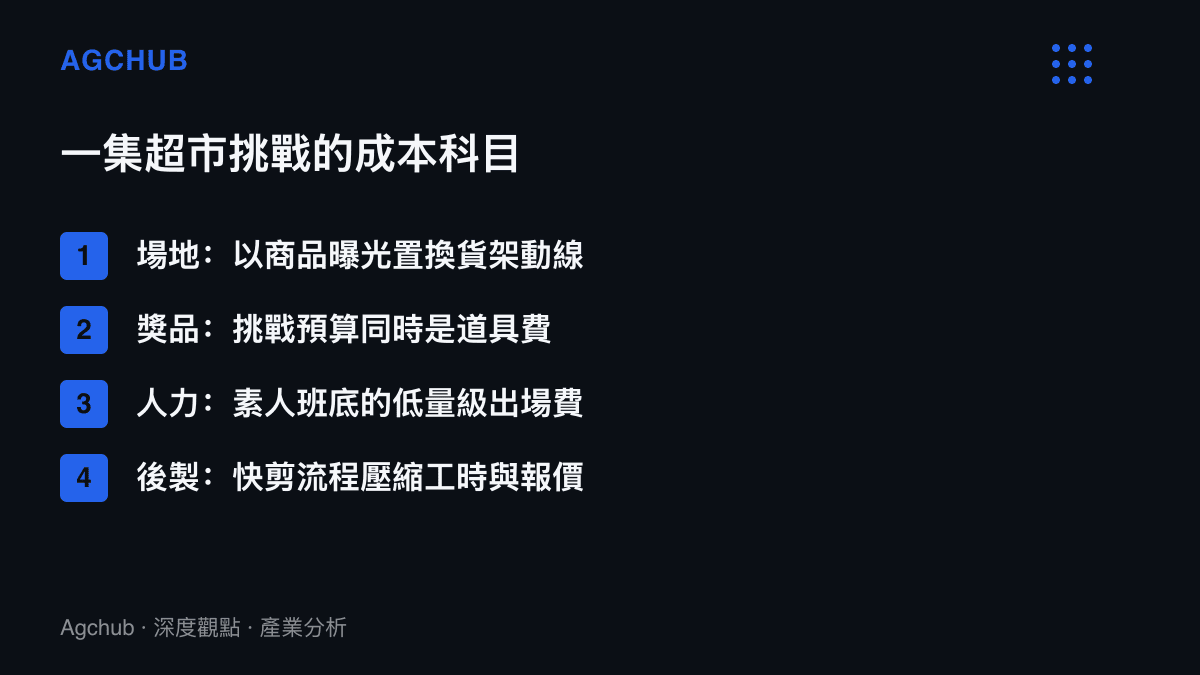
最明顯的一筆是場地。傳統綜藝的棚租與搭景以十萬元級起算,超市讓出非尖峯時段的動線與貨架,換取一支有機會達到百萬次播放的曝光。對區域連鎖超市而言,這筆交換的現金支出趨近於零,曝光卻直接指向到店客流。零售場景本來就自帶內容屬性,胖東來以年銷售額約170億元的規模成為觀光級打卡地,已先驗證過貨架本身的傳播力。
其次是道具。挑戰的計分單位是商品,預算上限內每取用一件上架品,就完成一次商品入鏡。獎品、道具與廣告位三個科目合而為一,品牌方拿到的植入單價,遠低於傳統綜藝的口播與陳設報價。
人力帳同樣被重寫。素人或腰部創作者組成的固定班底,出場費與明星片酬不在同一個量級,2018年那兩道片酬紅線在這裡根本用不上。後製端以快剪流程處理,工時與報價同步壓縮。
內容免費之後,錢從哪裡進來
創作者端的收入通常疊了三層:平臺創作激勵以千次播放個位數人民幣計,業配植入按帳號量級報價,場景與商品置換再折抵一大部分製作支出。這套結構的關鍵在於前期幾乎不需要現金投入,單集失敗的損失有限,成功的格式卻可以連續複製。
短劇市場先跑通了這條路。2024年微短劇市場規模504.4億元,首次超過全年電影票房的425億元,驗證降規格、提密度的內容在需求端成立,與先前拆解過的AI短劇的成本結構屬於同一條曲線。微綜藝是這條曲線往非劇情內容的延伸:單集成本壓到萬元級,靠格式而非陣容競爭。
平臺端的位置更主動。紅果免費短劇日活逼近2億之後,「平臺出流量、創作者出生產」的分工已經被驗證過一次,微綜藝是第二次套用:使用者時長的增長記在平臺帳上,生產成本記在創作者帳上,廣告庫存隨內容供給同步擴張。
超市端要驗收的則是轉換。曝光最終要落到來客數與客單價,挑戰影片入鏡品項若在事後出現銷量變化,置換合約就有機會從一次性合作升級為常態欄位。這筆帳目前多半停留在口頭約定,缺乏公開的結算數據,也是格式尚未規模化的原因之一。
三種收場
第一種是格式擴散。挑戰賽制的抄襲成本趨近於零,規則可以整包複製,同質內容很快塞滿推薦資訊流,單位流量的收益遞減。屆時唯一的護城河是班底的個人辨識度,觀眾追的對象從格式換成人。
第二種是零售端內部化。連鎖超市確認內容的導流效率後自建短影音團隊,創作者從內容方被壓成承製方,內容部門併進行銷編制。胖東來式的零售品牌化是溫和版本,直接買下班底是極端版本,兩者都把議價權往零售端移。
第三種是平臺收編。微綜藝被納入正式分賬體系,結算方式向免費短劇比誰的流量不用買的模式靠攏,創作者的現金流從業配的浮動收入,轉為與播放量掛鉤的準固定收入。頭部班底獲得規模化機會,腰部班底的議價空間則進一步讓渡給平臺。
結算
回到那則詞條。「全是心眼子」是觀眾對內容密度的評價,放到成本表上,它對應的是戲劇性生產方式的遷移:從片酬、編劇與後製,移到賽制設計、真實場景與素人班底。頭部綜藝的億元成本表不會因此消失,大型舞臺與明星陣容仍有自己的需求底盤,但綜藝的單集成本曲線正在向短影音看齊。貨架之間的算計由班底免費供應,收單的是平臺與超市,真正付帳的,是還守著億元預算的傳統製作公司。