
名字還沒取,估值先到2億美元:世界模型賽道上的人才提前定價
一家尚未命名、僅10人的世界模型新創以投後估值2億美元取得近3,000萬美元融資,本文以AMD收購World Labs的人才計價為錨,拆解產品發布前的估值結構、每秒影片生成成本降至十分之一的主張,以及研究人員、既有業者與後段投資人的承壓位置。
投後估值2億美元,團隊10人,相除之後每人對應2,000萬美元。這家公司還沒有公布名稱,沒有產品,商業模式也不在創辦人現階段的優先順位上。彭博社10月8日報導,北京大學博士研究生田柯宇創辦的世界模型公司,已從五源資本、IDG資本等機構取得近3,000萬美元融資,摺合約2.01億元人民幣,投後估值2億美元,約合13.4億元人民幣。
出資方值得多看一眼。五源資本是月之暗面的早期投資人,在中國大模型公司的估值階梯上有完整的進出紀錄。這類機構把注碼從已成形的大模型公司,移到一個連名字都沒取的研究團隊,投資判斷的依據只剩兩項:人,以及這個人的技術路線。
田柯宇的技術履歷以一篇NeurIPS 2024最佳論文為核心。論文提出更有效率的影像生成方法,讓模型像大語言模型預測後續內容那樣,透過預測下一組像素塊逐步生成影像。過去一年他把研究方向轉向世界模型,與李飛飛、楊立昆推動的路線正面重疊:讓AI學會模擬現實世界的物理規律與運行機制,應用指向機器人、互動式影片與自動駕駛。
50萬元判決與3,000萬美元融資
時間往回撥兩年,這位創辦人的身分是被告。田柯宇在字節跳動實習三年,2024年被公司以嚴重違規辭退。事由是他關閉了另一名實習生執行中的訓練任務,騰出算力供其他研究使用,等於越過正常流程自行處理資源爭議。字節跳動當時發布聲明,稱網路上有關田柯宇破壞基礎模型訓練的傳言具有誤導性,損失上千萬美元的說法嚴重誇大,且未影響商業化的正式專案。
民事訴訟的結果是違約成立。法院判令田柯宇賠償50萬元人民幣,並失去全部工資收入,字節最初的索賠金額為800萬元。他受訪時承認做法有錯,並表示若能帶著現在的認識回到當時,會用更明智的方式處理。
對投資機構而言,這段紀錄在盡職調查上屬於可定價的風險:爭議核心是算力分配的流程問題,不涉及資料造假或商業欺詐。三年一線訓練基建的實習經驗,加上一作最佳論文,構成這輪融資的兩項核心資產。團隊現有10人,其中包括其他字節跳動前員工,等於把大廠的訓練工程經驗整批移出到獨立公司。
82億美元掛上的定價錨
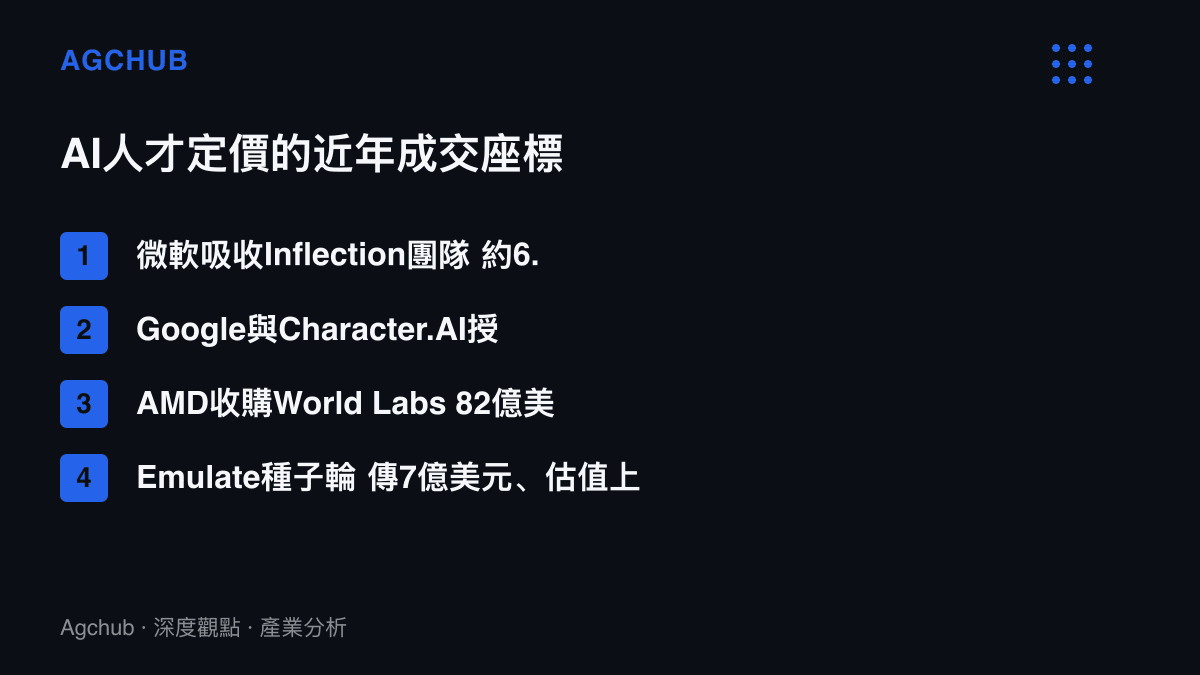
這筆融資的錨點交易,一個月前才剛成交。2026年9月,AMD以82億美元收購李飛飛創辦的World Labs,李飛飛出任執行副總裁兼首席科學家。執行長蘇姿豐說明交易動機時直言,目的是獲得世界一流人才。這句話把世界模型公司的退出選項寫得相當具體:買方要的是人與技術路線,產品與營收可以之後再補。
用這個錨回算,田柯宇公司在產品發布前的2億美元估值,約為World Labs成交價的2.4%。若2027年模型如期發布且成本主張成立,這個比例就是後續輪次的想像空間;若不成立,人才收購的歷史成交價也提供了一種殘值的計算方式。
人才打包計價在這一輪AI週期已有前例。2024年,微軟以約6.5億美元取得Inflection的模型授權並吸收其創辦人團隊;同年,Google與Character.AI的授權加團隊交易估值約25億美元,創辦人回任Google。這些交易的共通結構是授權費與人才費打包,為沒有規模營收的研究團隊給出可參照的成交價。
十分之一的成本主張
田柯宇的創業方向,是把獲獎論文的思路往影片推進:為AI設計一套專門處理視覺內容的符號語言。團隊已做出一套類似辭典的系統,包含20萬個人類無法識讀的符號,供模型解析影片,下一步是輸入1億小時的影片。他的理由是,人類語言永遠無法把一段影片描述得完全準確,與其翻譯成文字,不如先為AI創造一種語言。
這套方法若成立,關鍵數字只有一個:生成1秒影片的成本,至少降至原本的十分之一。世界模型的幾個應用端,單位經濟都卡在視覺生成的推理成本上,成本降一個數量級,可行場景的集合會整個換掉。模型能力的分數差距收斂之後,競爭軸已經移往推理成本與牌價,這與我們先前對頂尖模型分差收斂、差距移往API牌價的觀察同一走向。
資金規模決定了路線節奏。對照頭部大模型公司單次訓練動輒上億美元的算力開支,3,000萬美元對應的是效率優先的工程約束。1億小時影片的取得、清洗與儲存,加上訓練與迭代,都是要從同一筆錢裡支應的科目。這也是他把完整模型放在2027年、先以現場活動展示技術能力的原因,消費級產品與商業模式,依他自己的說法,現階段先不投入。
需求端與賽道擁擠度
需求端目前由三個方向構成。自動駕駛是出價最明確的一端,零跑內部三條路線比較後確定採用世界模型,輔助駕駛將覆蓋A到D全系車型,10萬元人民幣以內的車也包含在內。機器人需要物理規律的模擬環境。互動式影片對每秒生成成本最敏感,視覺類AI功能在消費端一年要喫掉多少推理預算,先前小米AI消除的雲端推理成本拆解給過一個量級。
供給側的擁擠度也在上升。前谷歌DeepMind研究員創辦的Emulate,即將完成7億美元種子輪,估值有望達37億美元。開源路線上,螞蟻靈波已釋出三款LingBot-World 2.0世界模型,Small版本參數1.3B,面向消費級單卡GPU設計。開源把能力下放到硬體門檻最低的一層,獨立新創靠軟體授權立足的空間受到壓縮,退出路徑更依賴整併,這也回過頭解釋了AMD那筆交易對整個賽道的定價意義。
提前定價下的受惠與承壓
受惠最直接的是具備一作論文的年輕研究人員。定價錨從大廠薪酬轉為新創股權,博士班學生的職業選項多了一欄。五源與IDG以3,000萬美元在產品之前進場,對照82億美元的退出錨,報酬結構取決於2027年的交付時點。晶片買方同樣在受惠端,世界模型是算力需求的故事,人才收購直接把研發能力併入自家平臺。
承壓的有三方。既有影片生成公司面對成本曲線被改寫的風險,十分之一的主張一旦被第三方複現,現行定價體系撐不住。大型科技公司面對留才成本的比價壓力,2024年選擇用訴訟結束爭議的僱主,兩年後看著前實習生的公司取得2億美元估值,內部研究員的薪酬對照會更難談。後段進場的投資人則承接估值先行、營收空缺的結構,每一輪加碼都在為尚未展示的技術預付。
2027年之前的兩種劇本
情境一,現場展示如期、成本主張可被複製,公司沿著World Labs的比例上修估值,或直接進入晶片廠的收購名單。情境二,模型延遲或成本降幅不及預期,公司以人才收購的殘值出場,投資人按歷史成交價回收一部分本金。
兩種情境的共同點是都不依賴消費級產品,這是本輪融資最反直覺的地方:一家公司可以先有估值,再有名字,最後才有產品。田柯宇在2024年為一次算力爭執支付50萬元違約金,兩年後,同一段訓練基建經驗被資本市場換算成2億美元的估值表。中間的變數只有一個,那套20萬個符號的辭典,能不能把1億小時的影片,變成便宜一個數量級的生成能力。