
出廠以角計價、成交以千萬美元計:Topps 進中國,先對二級市場溢價動手
以球星卡一級與二級市場的價差結構為座標,拆解 Fanatics 收購 Topps 後進軍中國的交付管理、塑封測試與渠道策略,並推演囤貨者、本土卡商與線下卡店各自的承壓與受惠位置。
2022 年 8 月,一張 1952 年的 Topps 曼託(Mickey Mantle)卡以 1,260 萬美元易手,當時體育紀念品的成交紀錄隨之改寫。同一家公司印行的基礎卡,單張的紙材、油墨與印工以角計價。兩個價格之間的落差,構成球星卡產業的核心:利潤落在稀缺設計與二級市場的價格發現,製造端只佔極小的份額。
理解這個結構,才能理解一件反直覺的事:今年 7 月,Topps 在中國測試為預售商品加塑封,目的在於削弱自家產品在二級市場的轉售價值。廠商主動壓低自己商品的轉售價,在多數消費品產業近乎自殘;在球星卡產業,它是財務模型上的合理選項。這項約三個月前的測試,近日隨《虎嗅》的產業報導重新被翻出討論,背後是 Fanatics 收購 Topps 之後的一套完整算術。
一級市場賣確定性,二級市場賣期望值
球星卡的商業模型可以拆成兩層。第一層是一級市場:廠商以建議售價出售密封卡盒,印刷與包裝成本佔售價比例極低,毛利來自聯盟授權與稀缺結構的設計權。第二層是二級市場:拆盒結果隨機,簽名卡、紀念物卡與編號限量卡由交易平臺完成價格發現,成交行情回頭支撐一級市場的需求強度。
換句話說,一級市場的定價能力是向二級市場借來的。疫情期間這個槓桿被推到極致:eBay 統計 2020 年平臺球星卡成交額年增 142%,曼託卡紀錄、Mike Trout 新秀簽名卡 2020 年以 393 萬美元成交等新聞把新手資金推進場。隨後的走勢並不陌生:2022 年下半年起行情反轉,中高價位卡的流通性萎縮,炒家退場之後,留給一級市場的是庫存與信任缺口。
五億美元買下 Topps,換四大聯盟的入場券
Fanatics 的角色要放進這段歷史看。這家從授權商品零售起家的公司,2022 年 1 月以報導約 5 億美元的金額收購 Topps,同年年底募資後估值站上 310 億美元。收購標的表面上是一家 84 年歷史的印卡公司(Topps 創立於 1938 年),實質上是 MLB 自 2010 年起的獨家授權,以及全球收藏者的品牌記憶。
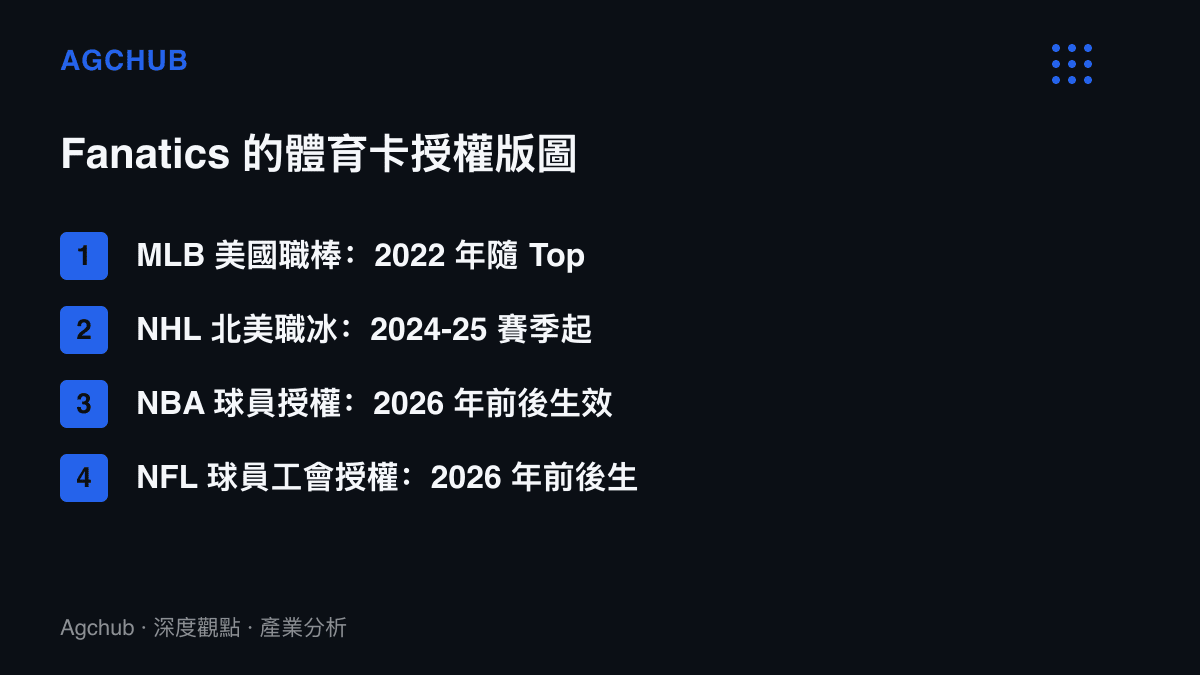
授權整併在收購後加速。NHL 授權自 2024-25 賽季起由 Fanatics 接手,NBA 與 NFL 球員工會的長約也已簽入名下,自 2026 年前後陸續生效。Panini 與 Upper Deck 兩家老對手被推往無授權產品與非體育卡的方向。這種以資本換取版權集中的操作,與我們先前拆解的1,100 億美元好萊塢合併案的名字算術共享同一套邏輯:當內容源頭只剩一家買家,發行節奏與定價節奏就都回到自己手上。
更關鍵的一步是把二級市場收進體系內。Fanatics 經營收藏品交易平臺 Fanatics Collect,對一級發行與二級交易兩邊收租。這改變了激勵結構:傳統發行商可以放任炒價替自家商品做免費行銷,平臺化的發行商則必須在乎交易的長尾密度。價格尖峯對傭金收入的貢獻,遠低於穩定的換手率。
進中國的三張牌:交付率、價格門檻、塑封
據《虎嗅》報導,Topps 團隊進中國後把供應鏈列為第一優先,新品準時交付率拉到 95% 以上,並做到全球同步首發。這組數字要先對照市場原狀:過去中國市場仰賴平行輸入,到貨時間比歐美晚數週甚至數月,首批貨的時間差本身就是黃牛的套利空間。同步首發把這段時間差壓掉,囤貨者最穩定的一塊利潤先被移除。
第二張牌是渠道與門檻。扶持線下卡店,讓拆卡從直播間的賭局回到可以鑑賞與交換的社交場所;壓低入門產品價格帶,把客羣從投機者換成消費者。第三張牌才是 7 月的塑封測試:預售商品加上可辨識的塑封,二級市場對預售版的收購價隨之回落,囤貨報酬率進一步被壓縮。
預售權益的計價方向在這裡出現分岔。同樣是預售機制,有廠商把搶先體驗包裝成加價出售的入場券,例如《魔獸世界:無限》把測試期賣成搶先權的 388 元禮包設計;Topps 選擇反向操作,讓預售版的轉售功能歸零,把預售還原成單純的庫存管理工具。兩條路線對應兩種收入結構:前者收時間溢價,後者收復購。
球鞋市場提供了對照組。StockX 在 2021 年 12 月的融資中取得 38 億美元估值,半年後行情反轉,Nike 截至 2022 年 8 月的季度庫存年增 44%、達 97 億美元,量價雙跌花了兩年才消化。「避免重蹈球鞋炒賣覆轍」這句話在中國市場有具體的資本代價可以對照。
承壓清單:從黃牛到本土卡商
最直接承壓的是職業囤貨者與拆卡工作室,其毛利建立在發行稀缺與時間差之上,兩根支柱同時被抽走。另一段壓力落在中國本土卡商。以奧特曼卡起家的卡遊為例,招股文件揭露營收從 2022 年的 41.31 億元人民幣降到 2023 年的 26.34 億元,一年縮水 36%,顯示缺乏全球授權支撐的卡牌需求,在炒作退潮後回撤的速度。當一家握有四大聯盟授權、資本與供應管理能力的對手正式進場,本土廠商的應對空間集中在國潮 IP 與成年收藏客羣。
監管側還有一條紅線。中國市場監管總局 2023 年 6 月發布《盲盒經營行為規範指引(試行)》,禁止向未滿 8 歲未成年人銷售盲盒,年滿 8 歲需監護人同意。Topps 的去金融化路線與這條紅線同向:主動壓抑轉售價值,等於提前把自己從類金融商品的爭議範圍裡挪開。
受惠端同樣清楚。線下卡店拿到穩定貨源與全球同步的商品週期,新手消費者的實際入手價有機會貼近建議售價,Fanatics 則換取更長的玩家生命週期與雙邊收租的複利。直播拆卡平臺處於中間地帶:短期失去炒價話題的流量紅利,長期獲得可重複拆卡的穩定內容供給。
兩種後市情境
情境一,塑封與交付管理奏效,一級與二級價差收斂到常態區間,市場結構向日本與美國的成熟收藏品市場靠攏,收入改由玩家基數與復購驅動。情境二,壓抑過頭:當二級期望值跌破入手成本,拆盒動機消失,內容生態與社羣熱度同步降溫,一級市場跟著失速,卡遊 2023 年的營收曲線就是這條路的實證。
塑封測試本質上是對期望值這項資產的減速操作。廠商放棄炒作期的一次性溢價,交換發行體系的折舊年限,這筆帳要成立,前提是新手留存率夠高。95% 的準時交付率解決了貨的問題,價格門檻解決了人的問題,剩下的變數只有一個:當紙片不再讓人一夜致富,還有多少人願意為拆盒那幾秒鐘的不確定性付費。