
兩根記憶體條漲了438%:DRAM短缺為何被排到2028年
以兩根32GB DDR5記憶體條年內從1,300元漲至7,000元為座標,彙整南亞科、SK海力士與英特爾對DRAM短缺延續至2028年的時程判斷,拆解HBM晶圓佔用、三巨頭資本紀律與EUV製程轉換三道供給閘門,並推演手機、PC與雲端資本支出各方的承壓位置。
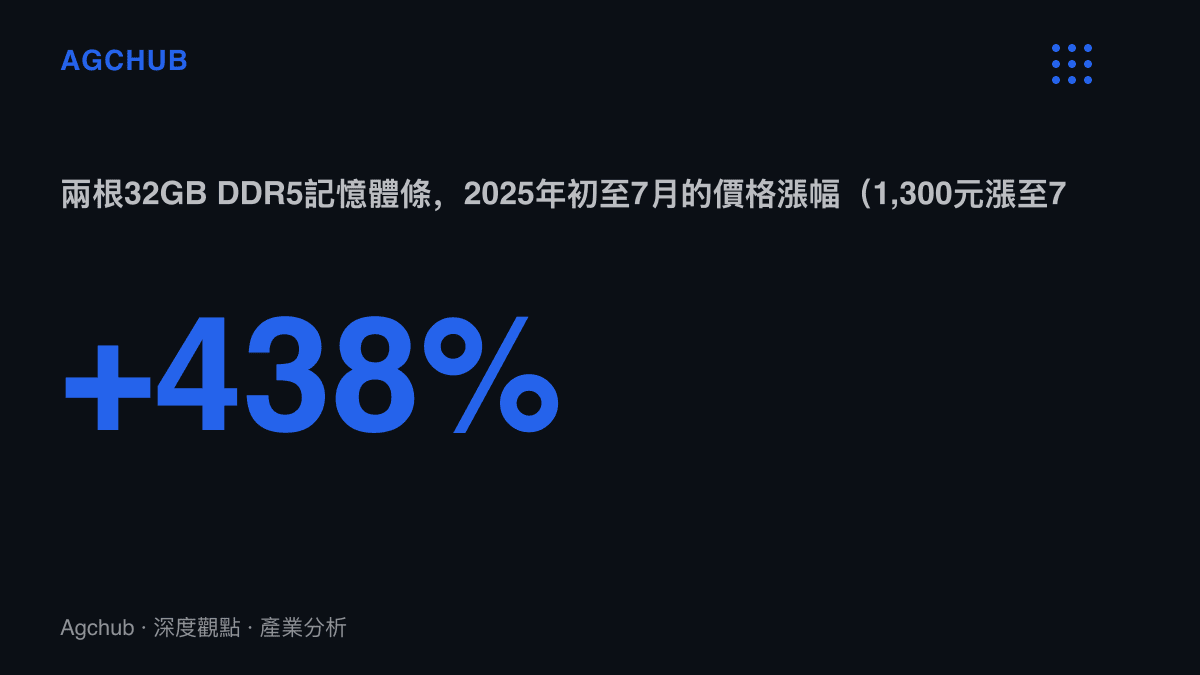
兩根32GB DDR5記憶體條,2025年初的入手價約1,300元人民幣,7月中已經站上7,000元。B站創作者把這組訂單對比剪成短片,50.5萬播放的留言區反覆出現同一個問句:AI到底對記憶體做了什麼。
答案在第四季陸續從產業端送達。南亞科10月中旬的法人說明會給出時程,這波DRAM短缺將延續到2028年。時間軸往前撥,SK海力士董事長8月的判斷是2027年最嚴峻,低價手機可能因此退出市場。英特爾執行長陳立武10月10日補上系統端的視角,記憶體、電力與散熱同時成為瓶頸,CPU也喫緊,明年還會更糟。NAND那一側,長江存儲10月10日的預估是快閃記憶體短缺再持續三年。四家位置不同的業者,畫出同一張時程表,這在記憶體產業並不常見。
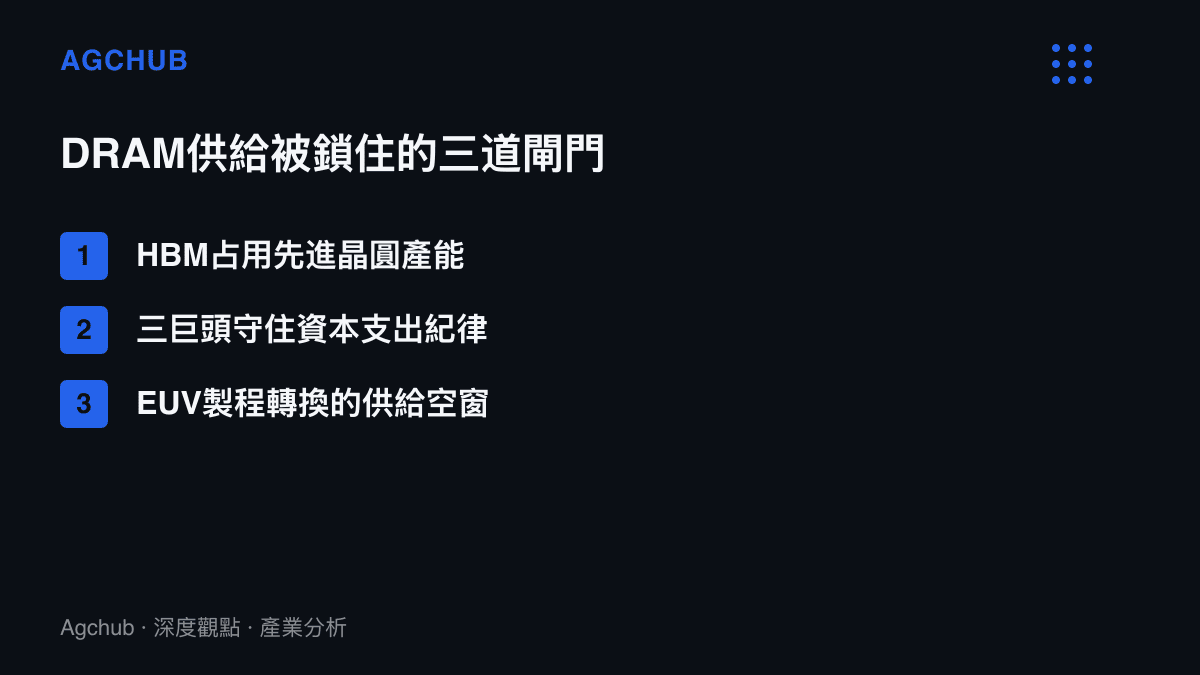
三道閘門:晶圓、紀律與製程
第一道閘門在晶圓分配。HBM每單位位元佔用的晶圓面積約為標準型DRAM的兩倍,TSV堆疊與基礎die再折損良率,同一片12吋晶圓做成HBM3E,能交付的位元數明顯低於DDR5。雲端業者的AI伺服器訂單把HBM合約塞滿,美光表態2025年HBM產能售罄,SK海力士的訂單能見度延伸到2026年。標準型DRAM排在隊伍後面,南亞科對2027年全球位元供給增幅的評估也停在「有限」兩個字。阿裏巴巴蔡崇信把AI轉為隱性基礎設施的時程壓在五年內,我們先前拆解過蔡崇信的隱形時程與50兆美元算術,這張時間表若兌現,HBM對先進產能的佔用就不會只停在一兩年。
第二道閘門是資本紀律。三星、SK海力士、美光合計握有約95%的DRAM營收市佔,供給決策高度同步。2023年的週期谷底還記在帳上:美光該財年淨損約58億美元,三星全年營業利益年減逾八成,記憶體事業是主要拖累。價格反轉後,三家把資本支出集中轉向HBM與先進製程,標準型DRAM的產能擴張近乎停滯。漲價在多數產業會立刻招募新產能,在這裡被三份財報的記憶擋了下來。
第三道閘門是製程轉換。1γ節點導入EUV後的良率爬坡需要時間,舊節點產線的折舊又未提列完畢,退出與轉進之間出現供給空窗。
上一輪超級週期的收尾方式
2016年第三季起,DRAM合約價連漲約七季,累計漲幅超過一倍,三巨頭的營業利益率站上歷史高位。收尾由兩件事完成:供給開出,以及一紙調查。2018年6月,中國市場監管部門對三星、SK海力士、美光啟動反壟斷調查,劍指伺服器記憶體漲價。2019年價格反轉,2022至2023年的庫存修正再把整個產業壓進虧損。
本輪需求端的性質變了。手機與PC的補庫存屬於價格彈性需求,漲價就少買;雲端資本支出屬於合約型需求,簽的是多年期產能。從輝達以8億美元既有投資加碼Reflection AI的動作看,我們在輝達加碼Reflection AI的收購算術裡算過,需求端的下注仍在加碼。這次短缺的長度由AI資本支出的時鐘決定,終端消費意願的影響力退居其次。
長鑫4F²:供給側唯一的活棋
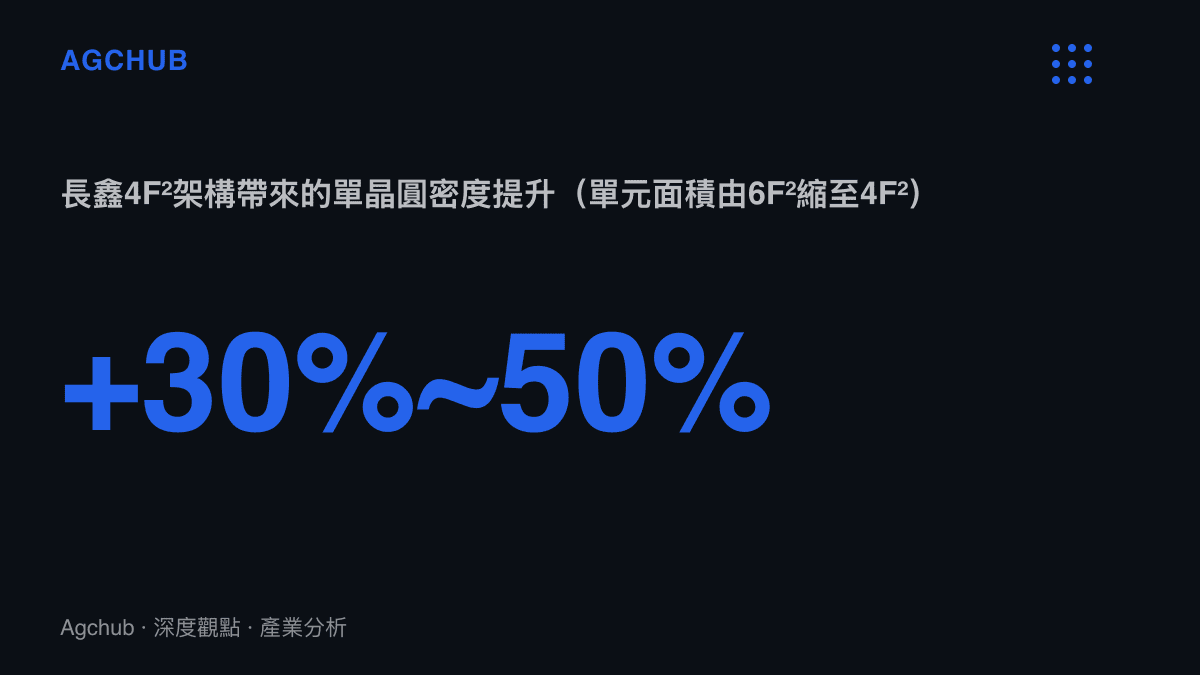
10月11日前後,長鑫存儲宣布第五代DRAM技術平臺量產,年底將率先推出4F²架構的DDR5伺服器記憶體。電晶體單元面積從6F²壓縮到4F²,縮減三分之一,換算成密度提升30%到50%,等於同一片晶圓多出三到五成的位元產出。消息公布後美韓記憶體廠股價應聲回落,B站相關解讀影片兩天衝上116萬播放,市場把這則消息讀成短缺時程的第一個變數。
約束也寫在明處。長鑫的全球晶圓產能佔比估計仍在一成上下,且多數集中在DDR4與入門級DDR5,4F²的RDIMM要對伺服器市場形成實質供給,得先過良率與量產爬坡這一關。2018年反壟斷調查啟動時,中國境內沒有可用的自主DRAM產能;2025年的盤面上,這顆棋子已經在棋盤裡。
帳往哪邊記
受惠方的名單不長。三巨頭的毛利率率先修復,解讀美光財報的內容把這輪稱為史上最強超級週期,2027至2028年的需求被看得比今年更重。持有庫存的模組廠與現貨商賺價差,B站8月起出現盤點閒置記憶體的行情影片,二手賣家把幾年前的庫存按市價重新結算。單根512GB伺服器記憶體條掛出14萬元人民幣的預估售價,把極端規格的定價錨往上抬了一格。
承壓方沿著組裝端往下排。手機品牌的記憶體物料成本佔比被拉高,低階機型的毛利空間最先被擠掉,這是SK海力士董事長直言低價手機可能消失的算術基礎。PC整機報價上調,DIY市場的升級需求被推遲,「記憶體條非剛需」的短片兩天4.7萬播放,留言區的觀望對應的是延後的換購。再往下遊,伺服器BOM上漲計入雲端資本支出,最終攤進AI服務的單位成本裡。
兩個時鐘,三種情境
短缺排程能不能走到2028年,看兩個時鐘。第一個是雲端資本支出:若2026年AI基礎設施投資維持節奏,HBM持續佔用先進產能,標準型DRAM的缺口在2027年見頂,2028年隨製程轉換與新產能回補,南亞科與SK海力士的時程成立。第二個是中國產能:若長鑫4F²的爬坡快於預期,2027年起供給增量放大,均價曲線被打斷,短缺提前收尾。
中間還有一條下行路徑。AI資本支出若在2026年減速,HBM訂單鬆動,被佔用的產能部分回流標準型,價格反轉會出現在短缺兌現之前。2022年的庫存修正就是需求預期先行轉向的案例,這個產業對此並不陌生。
觀察指標有四個:三巨頭的資本支出指引、HBM合約覆蓋期的長度、長鑫RDIMM的實際出貨量、現貨價與合約價的價差。2028年這個年份,來自幾個時鐘目前讀數的換算,任何一個走快,這份排程就得重寫。