
一碼升息夾在兩份CPI之間:退休美元資產的四道利率檢查
以2026年9月16日升息前後落地的兩份CPI為座標,拆解退休家庭美元資產在債券存續期間、保單契約、匯率收支與現金需求四個層面的利率敏感度,並推演利率續升、高原與回落三種情境下的承壓順序。
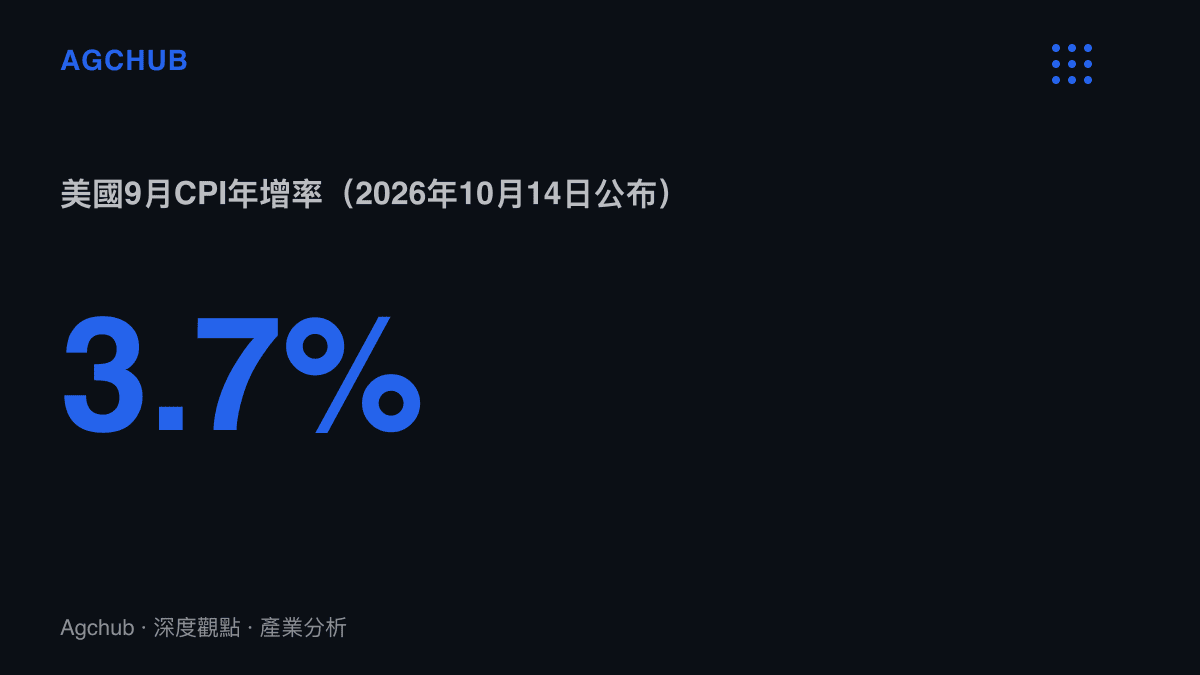
9月11日,美國勞工統計局公布8月CPI;9月16日,聯準會將聯邦資金利率目標區間上調0.25個百分點至3.75%至4.00%;10月14日,9月CPI出爐,年增率3.7%。五週之內,兩份物價報告與一次升息依序落地,中間隔著一句「通膨仍然偏高」的政策聲明。退休家庭手上的美元債券、保單與換匯需求,各自對應不同的時間刻度,把日期混在一起讀,配置判斷很容易失準。
先對齊日期:三組數據分屬不同的利率環境
判讀9月16日的升息,決策當下能用的最新物價資料,是9月11日公布的8月數據。按FRED季節調整後的CPIAUCSL指數換算,8月12個月變動率為3.35%,7月為3.30%;BLS公布的未經季節調整年增率則是3.4%。兩個數字分屬不同數列,季調方式與呈現精度都不同,直接擺在同一條線上比較並不合適。核心CPI當月月增0.3%,高於彭博調查中位數的0.2%,年增率卻從7月的2.5%回落至2.4%;「高於預期」指的是月增與調查估值的差距,核心通膨的年增走勢當時仍在降溫。
利率端同樣要標日期。紐約聯邦準備銀行的有效聯邦資金利率(EFFR)在9月16日之前為3.63%;升息之後,9月17日起EFFR列示3.88%。至於10年期公債殖利率4.95%,那是9月10日的觀察值,不能拿來代表升息後的債市水位。
10月14日公布的9月CPI,屬於升息之後的新資訊:月增0.6%、年增3.7%,核心月增0.3%、年增2.6%。總指數月增0.6%與核心0.3%之間的落差,指向食品與能源等分項的方向,追蹤家庭預算時應分開檢視,而非只看總指數。把3.7%的年增率與3.88%的EFFR並列,名目資金利率減去通膨後,實質短率以概算僅約0.18個百分點,政策利率與物價幾乎貼著走。8月的核心降溫與9月的總指數跳升,分別對應升息前後兩種定價環境;用10月才看到的3.7%回頭解釋9月16日的決策,因果順序已經錯置。單月CPI推不動下一步利率的結論,能源與住房分項的後續走勢才是追蹤重點。
存續期間:債券部位的價格算術
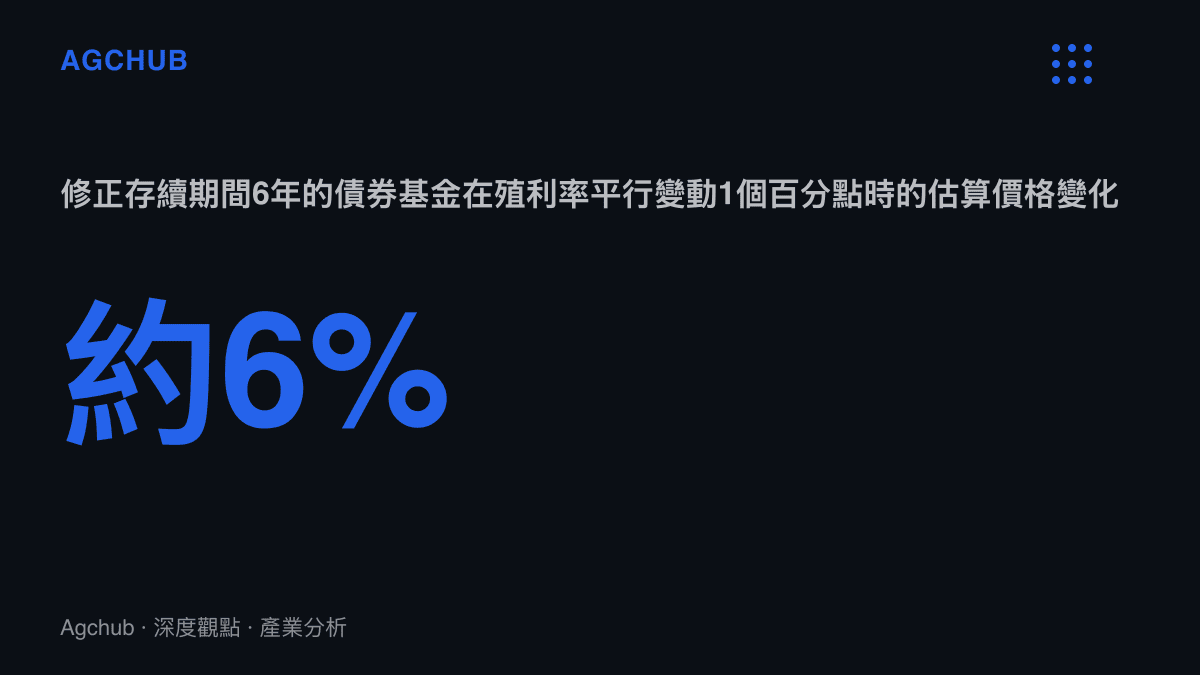
殖利率上升時,固定票息債券的市場價格通常承壓,美國證券交易委員會的投資人資料對此有明確說明。粗估的工具是修正存續期間:一檔債券基金的修正存續期間若約6年,殖利率平行上升1個百分點,價格可先粗估下跌約6%;殖利率下降1個百分點,則約上升6%。這是敏感度的近似值,實際結果還會被殖利率曲線形狀、信用利差、票息收入、基金持債更替、凸性與費用逐一修正。
債券ETF與個別債券的差別,在提領情境下會被放大。個別債券若持有至到期且發行人如期履約,現金流有明確的還本日;ETF持續持有或調整一籃子標的,沒有單一到期日讓整檔基金在某一天按面額還本,配息也不代表本金沒有市場風險。回看2022年起的升息段,長存續期間美債ETF曾出現雙位數的淨值回撤,短天期商品的波動明顯收斂。
落實到工具面,基金的公開說明書與月報列有存續期間、到期結構、信用評等與是否做匯率避險等欄位;退休家庭盤點債券部位時,這幾欄的優先級高於過去一年的配息紀錄。傳導方向也由此清楚:利率續升時,持有長存續期間ETF、且近期有出售計畫的提領者壓力最大,帳面跌幅會在賣出那一刻變成已實現損失;新進場資金能鎖定的票息水準隨之墊高,短天期債券與現金管理工具的再投資條件改善。把可能的出售時間列進現金流表,帳面殖利率才不會被誤當成可隨時動用的固定收入。
保單條款:宣告利率不等於投資報酬
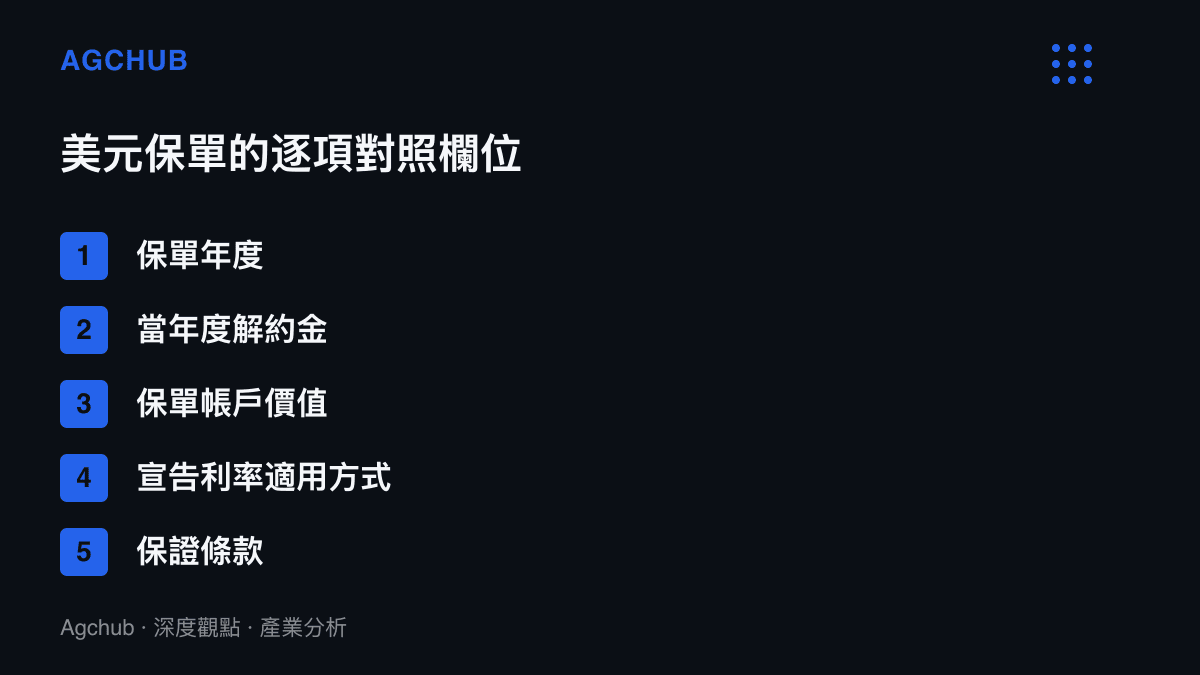
美元保單的第一步是辨認商品類型。傳統型、利率變動型與投資型保單計價幣別相同,權益結構各異,市場利率的變化穿透到每一種商品的路徑也不同。檢視時可把保單年度、當年度解約金、保單帳戶價值、保障內容、宣告利率適用方式與保證條款逐項對照;宣告利率不等同投資報酬,市場利率升降也無法直接推定解約金會同步增減。
考慮解約、部分提領或減額繳清之前,先向保險公司取得書面試算,核對三件事:保障內容是否改變、費用如何計算、有無稅務影響。持有美元保單但近期需要臺幣生活費的家庭,還要加上一道換匯算式,以換匯後實際可用金額評估,帳面上的美元數字才會落到可支應的層面。
美元收支與現金需求:匯率在末端結帳
有留學支出、海外置產計畫或美元債務的家庭,利率與匯率同時作用在同一張資產負債表上。美元資產的帳面報酬要先經過匯率,才會換成可支應臺灣物價的購買力,這一層風險不會出現在基金的年化報酬數字裡;美元債務的利息負擔,則隨政策利率上升而加重。近期現金需求是第四道檢查,因為它決定存續期間風險會不會被迫在不利時點結清:兩年後才動用的部位,與下一季就要提領的部位,能承受的波動完全不同。
家庭資金在低利環境裡傾向停泊的結構,先前拆解一百五十一兆元留在定存帳戶的報酬算術時已見輪廓;美元資產端對利率與匯率的敏感度,是同一類報酬算術在另一種利率環境下的對照組。
三種利率路徑下的承壓順序
情境一,通膨黏著、利率續升。長存續期間債券ETF淨值續承壓,被迫出售的提領者把帳面損失轉為已實現損失;解約與部分提領的試算需求上升,美元債務家庭的利息支出同步增加。受惠端是短天期債券、現金管理工具與新承作的高票息部位。
情境二,利率進入高原期。價格風險鈍化,票息成為債券部位的主要報酬來源;宣告利率的調整速度依各壽險公司而定,保單權益的變化要看契約條款,而非市場利率的單日波動。
情境三,通膨回落、利率轉降。長債價格回升,提領者的出售壓力減輕;代價落在再投資端,新資金可鎖定的收益率下移,宣告利率與存款利率跟著走低的壓力再現。美元權益部位在利率回落情境下的估值修復,另有一本資本支出與收入的帳,美國AI科技股重挫背後的資本支出算術已另行拆解。
收束的判斷相當樸素:退休配置的檢查表從利率敏感度起算,以現金流時間表收尾。日期先對齊,存續期間先算過,契約條款先讀完,再談方向;順序錯了,任何一份單月CPI都會被讀成過度反應。
資料來源:本站編輯參考 APPI News〈關於美國通膨與退休配置,你需要知道的5件事〉(作者:吳芳圳)改寫而成,原文出處;原文文字內容採 CC BY 4.0 授權。