
定存利率跌破1%,一百五十一兆元為何還留在帳戶裡
以一年期定存掛牌利率跌破百分之一與住戶存款餘額逾一百五十兆元為座標,拆解家庭資產負債表上消費被排到最後的報酬算術與保障缺口,並推演銀行息差、補貼接力與物價低位三種情境。
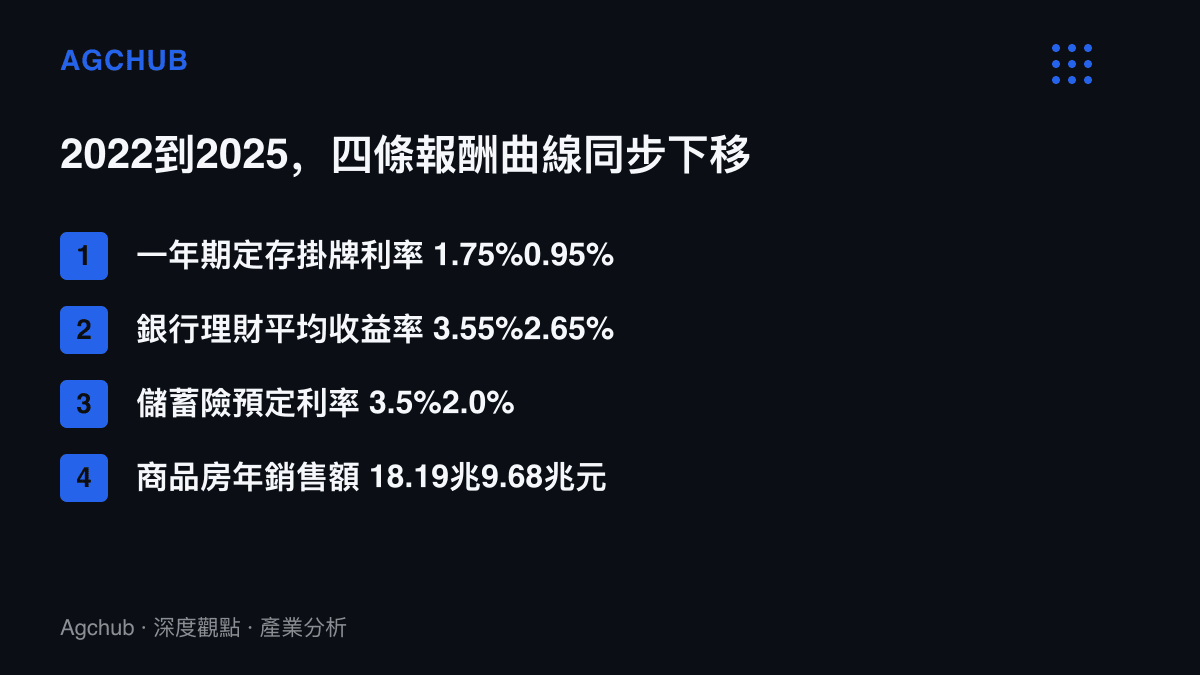
2025年5月20日,工商銀行、建設銀行等國有大行同步下調存款掛牌利率,一年期定存降到0.95%,大型銀行的牌價首度出現0字頭,活期存款只剩0.05%。從2022年9月算起,掛牌利率已歷經七輪調降。照利率常理,報酬壓到這個位置,資金應該往外走。人民銀行的統計卻是反向:2024年底住戶存款餘額151.25兆元人民幣,換算人均約10.7萬元。
知乎上「寧可把錢放銀行也不消費」的提問,過去三年反覆被推回討論熱區。把答案歸給消費意願,解釋不了存款的規模與期限結構。這更像一張家庭資產負債表,在特定報酬與風險條件下做出的排序。
安全資產的報酬階梯,三年重排一次
2015年之後,中國家庭的主要儲蓄容器有兩個:房子與銀行理財。兩個容器在2021年後先後出現裂縫。商品房銷售額從2021年的18.19兆元降到2024年的9.68兆元,接近腰斬,價格預期同步轉向;銀行理財平均收益率從2021年的3.55%滑到2024年的2.65%,2022年11月的債市調整又讓大批淨值型產品跌破面值,「保本」的舊印象被打掉;儲蓄型保險的預定利率三年內從3.5%降到2.0%。A股在2022年、2023年連續兩年收跌,散戶部位的帳面結果同樣難看。
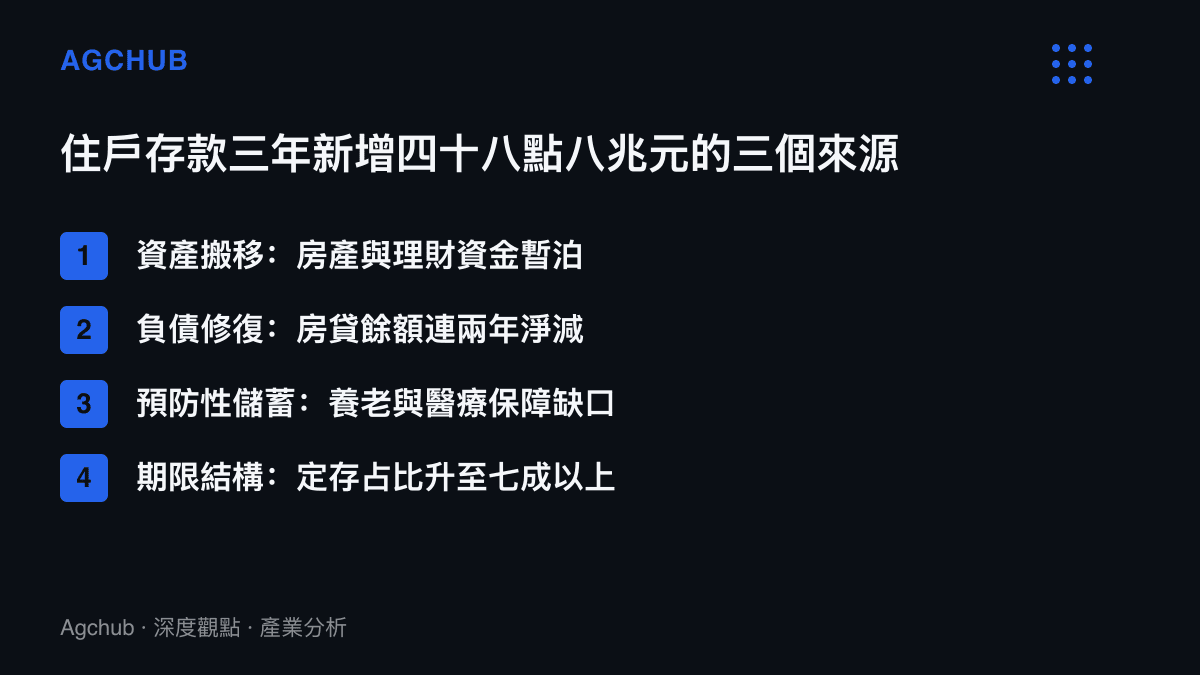
存款於是成了預設選項,而且存放期限愈拉愈長。定期存款佔住戶存款的比重升到七成以上,「存款定期化」成為2023年以來商業銀行財報裡反覆出現的名詞。
歷史上有過一次規模更大的利率下行。1996年至2002年,一年期存款利率從10.98%一路降到1.98%,儲蓄率同樣居高不下。差別在於2003年之後房地產與信貸承接了這些存款,2003至2013年個人住房貸款餘額的年均增速超過兩成。這一輪至今尚未出現規模相當的承接容器。
單年新增17.84兆元,拆成三個科目
2022年住戶存款單年新增17.84兆元,約為2021年9.9兆元的1.8倍,寫下統計以來新高;2023年再增16.67兆元,2024年增加14.26兆元,三年合計約48.8兆元。這筆增量可以拆開來看。
第一筆是資產搬移。房產成交萎縮,原本備付頭期款的資金停在帳上;理財贖回與保險降息前後的挪移,也讓一部分資金暫時以存款形式停放。
第二筆是負債端修復。個人住房貸款餘額從2022年底的38.8兆元降到2024年底的37.7兆元,連續兩年淨減少,累計超過1兆元。新增儲蓄不再轉成房貸,部分收入流向提前還款,住戶貸款佔GDP約六成,家庭部門處於降槓桿狀態。
第三筆是預防性儲蓄,這一項與利率高低無關。城鎮職工養老金平均替代率約四成出頭,城鄉居民基礎養老金最低標準在2025年調升20元後為每月143元,個人衛生支出佔衛生總費用約27%。保障缺口愈大,存款作為自辦保險的價值愈高。
消費傾向少了1.8個百分點
國家統計局的住戶調查把消費端的缺口量化了。2024年全國居民人均可支配收入41,314元,人均消費支出28,227元,消費傾向68.3%;2019年為70.1%。回到疫情前的傾向,每人每年會多出約744元支出,乘上14億人口,全年約一兆元,相當於2024年社會消費品零售總額的2%。總量層面的減速同樣明顯:2024年社零總額48.79兆元,年增3.5%,2019年的增速是8.0%。
缺口在市場上已有映射。餐飲正餐時段被工時壓縮,與先前拆解過的工時曲線重排外食時段結構屬於同一條需求曲線;耐久財靠補貼續命,2024年以1,500億元超長期特別國債支持以舊換新,商務部結算帶動汽車、家電等銷售逾1.3兆元,2025年額度倍增到3,000億元。補貼目錄內的家電、通訊設備與報廢更新車輛受惠;目錄外的服務消費與中高價位可選消費承壓,這一段既拿不到利率,也拿不到補貼。
一百五十一兆停在負債端,銀行先付帳
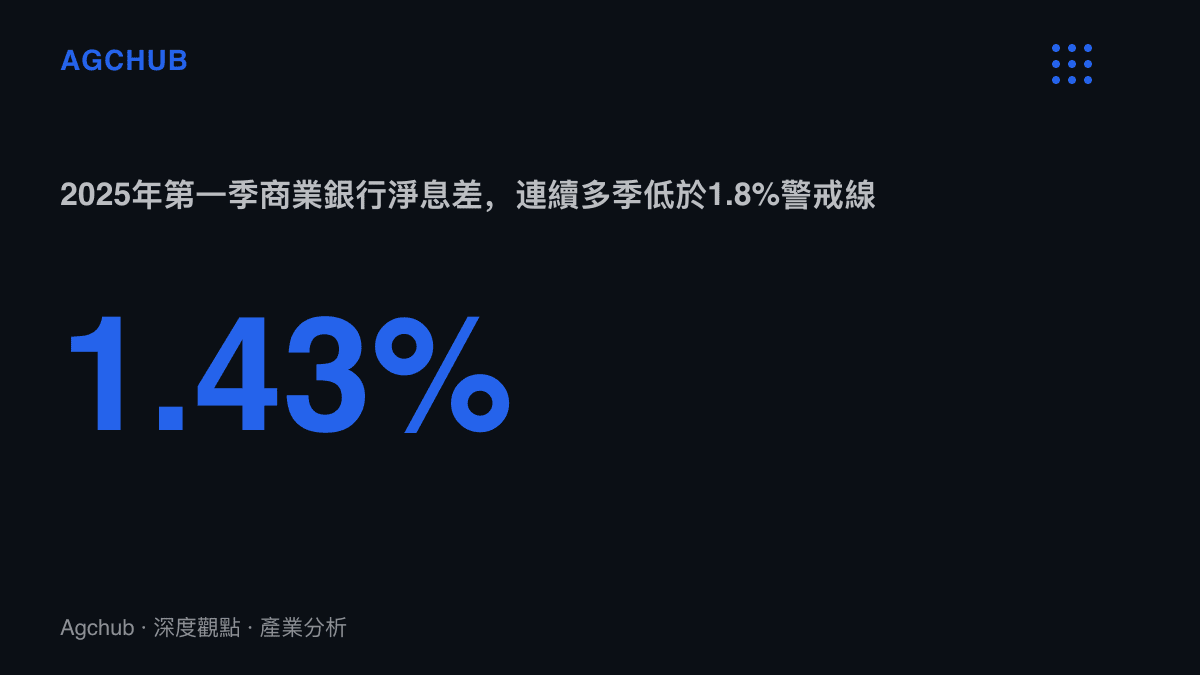
151兆元留在負債端,對銀行是規模,也是成本。商業銀行淨息差2024年第四季為1.52%,2025年第一季降到1.43%,連續多季低於1.8%的警戒水準。定期化讓負債成本降不下來,資產端利率卻跟著LPR下調,規模成長沒有帶來等比的收入。降息之後的2025年第一季,住戶存款單季再增9.22兆元。這也是3,600億元注資選擇先補資本端的原因,注資後的緩衝與需求如何分記兩本帳,3,600億元注資後的兩本帳有更細的拆解。
三種情境
情境一,安全網先補上。基礎養老金與醫療保障擴容,消費傾向回補到70%附近,相當於每年釋放約一兆元需求,服務業與平價零售最先受惠,存款增速回落。
情境二,補貼接力常態化。以舊換新額度維持高檔,耐久財零售有撐,但實質是把2026、2027年的換機需求前移,補貼退坡後的空窗需要新額度填補,存款結構原地不動。
情境三,物價低位固化。CPI在0附近,GDP平減指數連續多季為負,0.95%的名目定存對應正的實質利率,持幣的購買力每年緩慢增加,遞延消費在算術上成立並自我強化。日本的經驗提供參照:家庭金融資產中現金與存款佔比長期過半,政策利率貼著零也沒有改變這個結構。
回到提問裡那句「再多的錢不拿出來消費,只是一個數字」。在物價年漲2%的年代,這句話成立,帳戶數字每年折損購買力;在CPI只有0.2%的環境,數字幾乎原樣保住購買力,實質報酬甚至為正。留在帳戶是報酬排序下的合理選項。轉折條件有兩個:替代資產的預期報酬回升,或者持有現金的實質成本重新轉負。在那之前,151兆元會繼續以七成定存的形態停在銀行負債表上,等利率或物價給出方向。