
34個月補完最後一格:vivo壓軸進場,耳夾耳機的品類時間表
vivo成為中國主流手機品牌中最後推出耳夾耳機的一家,本文以華為FreeClip首發到2026年10月的34個月時間表為座標,拆解品類擴散的跟進時序、規格收斂與缺席者的定位判斷。
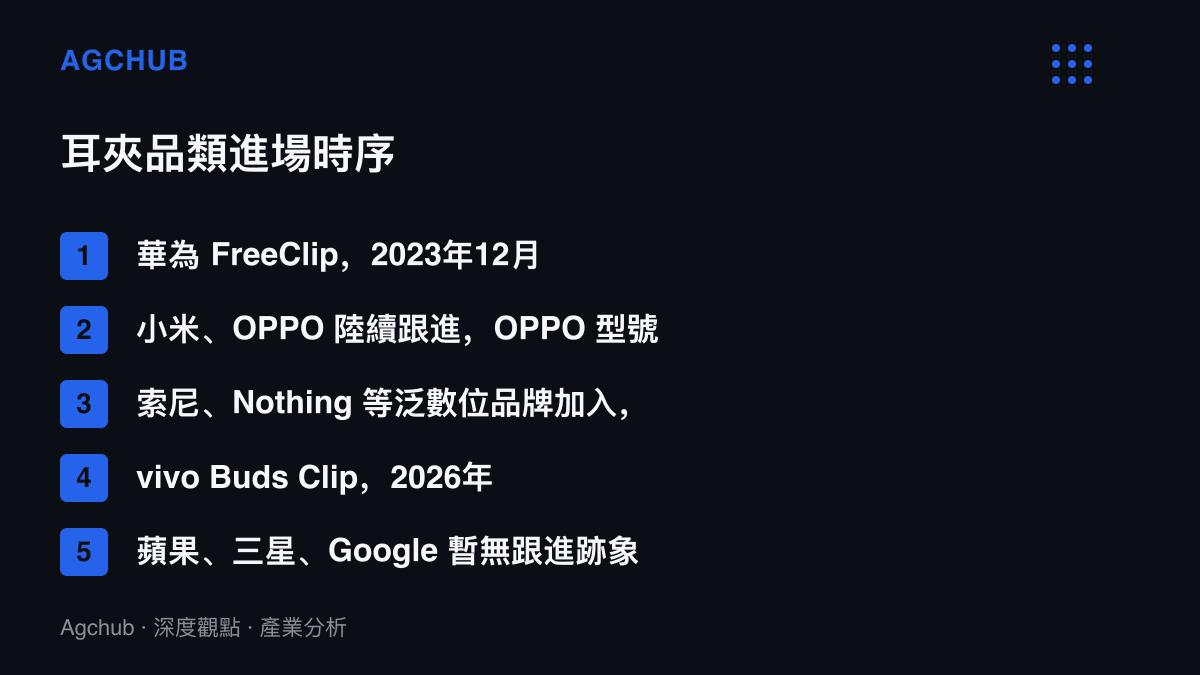
2023年12月,華為發表FreeClip,把「前後模組加C橋」的耳夾結構帶進大眾市場。2026年10月20日,少數派刊出vivo Buds Clip的評測,中國主流手機品牌裡最後一家跟進者補上位。前後相隔34個月,一個新品類走完從定義、擴散到全員到齊的週期。
這份時間表值得單獨閱讀。它記錄了品類擴散的速度,也記錄了缺席者的名單:蘋果、三星與Google至今沒有跟進的跡象。當最晚進場的vivo都已到位,耳夾耳機的競爭從「做不做」轉入「在收斂的規格裡怎麼差異化」,這是品類成熟期的典型特徵。
三層名單:從開創者到壓軸者
把目前推出耳夾產品的品牌攤開,結構分三層。
第一層是定義者。華為FreeClip以人民幣1,499元的首發定價進場,用不分左右耳的配戴邏輯與C橋結構,把耳夾從概念變成可量產的商品,也把開放式配戴的舒適性議題帶進主流價格帶。
第二層是快速跟進者。小米與OPPO先後推出耳夾產品,OPPO的型號已寫到Enco Clip2;索尼與Nothing等泛數位品牌陸續加入,部分品牌的產品線甚至已進入第二代。這一層的共性相當清楚:沿用前後模組加C橋的標準結構,把價格帶往下探,在配戴細節與App功能上做差異化。
第三層是壓軸者。vivo在TWS 5系列獲得市場正面評價之後,才把Buds Clip推上貨架。少數派評測對這家公司的產品節奏描述得很直接:vivo的特點是「來得晚但完成度更高」,Buds Clip是對這套策略的再一次驗證。
壓軸的算術:晚34個月,省下什麼、放棄什麼
晚進場的成本結構值得拆解。品類開創者負擔三種前期投入:說服用戶接受耳夾形態的市場教育成本;從零校正C橋夾力、應力分布與抗扭轉性能的結構試錯成本;以1,499元對需求彈性第一次出價的價格帶試探成本。跟進者把這些投入當作免費教材。
評測裡的細節可以佐證這筆帳。Buds Clip的C橋彎曲度分布平均,沒有單一區域應力集中導致提早疲勞的隱患;回彈力度不強,預設夾力偏小,對後耳廓較厚的使用者更友善;抗扭轉表現在同類產品裡居前。這些參數都是早期產品踩過的坑,vivo拿到的是整個品類三年的校驗數據。甚至連後腔內側未做耳廓適應曲面這個取捨,也建立在「夾力夠小就能省掉曲面」的既有經驗之上。
放棄的東西同樣明確。定義者拿走品類話語權與首波溢價,華為的名字至今與耳夾形態綁定;晚進場者只能在既有認知框架裡競爭,沒有機會重新定義規則。vivo的選擇顯示它對這筆交換的定價:用34個月的等待換掉開發風險,押注完成度。
規格收斂:差異化被壓縮到克與毫米
Buds Clip的規格表本身就是品類收斂的證據。單耳5.2克,與主流耳夾持平;IP55防塵防水,覆蓋小雨與運動出汗場景;三種配色,紫色版本以雲母片面板加拋光電鍍處理,反射強度刻意低於FreeClip與Enco Clip2,換取油污不明顯的日常維護性。結構上仍是前後模組加C橋,充電盒保留USB-C to USB-A充電線與金屬鉸鏈。硬體層的差異化空間,已經壓縮到克重、鍍膜反射率、夾力預設值這種顆粒度。
少數派兩小時長時間配戴的對比結論是:Buds Clip的無感程度略高於LUNA、小米耳夾與Enco Clip2。差距存在,但量級以「略高」計,屬於同代內的微調,而非跨代的體驗斷層。就連搖晃充電盒能聽到耳機晃動這種細節,也顯示各家在相同的結構框架內互相追平的速度,快過任何一家拉開差距的速度。
當硬體規格趨同,競爭位置前移。評測提到一個細節:三擊操作在vivo手機上對應通話錄音,在其他品牌手機上是切歌。這類功能綁定顯示耳夾的差異化重心已從聲學結構移往軟體生態,與手機品牌的帳號體系、連線協議、專屬功能掛鉤。配件的計價邏輯因此分成兩套:一套按硬體物料與聲學規格定價,另一套按生態會員資格定價。手機品牌屬於後者,這與手機攝影領域品牌認證與免費演算法並存的兩套計價結構同構。
缺席者的帳:蘋果、三星、Google在等什麼
名單的另一端同樣有資訊量。握有全球手機出貨量前列的三家品牌,至今沒有推出耳夾產品的跡象。
物理限制是第一層原因。開放式結構以漏音、低頻量感損失與零隔音為代價,換取配戴無感,這與三家品牌建立在主動降噪與空間音訊上的耳機敘事直接衝突。AirPods Pro的產品定義核心是降噪深度與通透模式的切換,耳夾形態在這套敘事裡找不到位置。
生態策略是第二層。三星與Google的耳機產品線緊綁自家旗艦功能,從快速切換到專屬編碼,投入開放式形態的邊際效益低於強化既有產品線。缺席本身是一種定位表態:在他們的判斷裡,耳夾的需求規模還不足以支撐重建一條產品線的成本。
影響推演:全員到齊之後,貨架往哪邊擠
vivo補位的第一個影響在其自家生態。vivo手機使用者的配件預算被進一步鎖進官方體系,App綁定的專屬功能讓跨品牌使用的體驗成本上升,通話錄音只是其中一項。這與蘋果長年經營的官方配件價格階梯邏輯一致:硬體毛利之外,配件承擔的另一個功能,是把使用者留在生態內的續約機制。
第二個影響落在品類定義者。華為的市佔與話語權建立在「最早」與「最完整」兩個支柱上,當所有主流品牌都推出同構產品,「最早」的溢價被攤薄,競爭回到產品迭代速度與生態深度。
第三個影響落在白牌與泛數位品牌。主流手機品牌全數到齊,意味著價格帶上緣被官方產品壓住,白牌的生存空間收縮到人民幣百元級以下,泛數位品牌則被擠到規格表邊緣。收斂期的品類很少容納七個以上的有效競爭者,出清只是時間問題。
三種情境
情境一,蘋果進場。若AirPods產品線納入開放式形態,品類敘事將被重寫,價格帶整體上移,現有玩家被迫在跟進蘋果定義與守住自有結構之間選邊。以目前的產品線佈局判斷,這條路徑機率偏低。
情境二,品類停在補充位置。耳夾維持TWS之外的第二形態,各品牌以一到兩代的節奏緩慢迭代,規格持續微調而不出現跨代變化。這是目前證據指向的路徑。
情境三,價格帶下探。規格趨同削弱溢價基礎,價格競爭把品類毛利壓向白牌水準,主流品牌降級為一年一改款的面板與配色生意。
vivo的34個月等待,把耳夾的品類時間表寫完了一輪。時間表的下一頁由缺席者決定:只要蘋果、三星與Google繼續按兵不動,這個品類就停在補充形態的位置,競爭也將繼續在克與毫米之間進行。