
徠卡紅標對上谷歌相機移植包:手機攝影的兩套計價邏輯
以酷安上徠卡聯名與谷歌相機移植包並列的三個標籤為座標,拆解手機攝影中品牌認證費與免費演算法流通兩套計價邏輯的成本歸屬,以及影像旗艦價格階梯的支撐結構。
酷安上一則動態同時掛著「徠卡一瞬」「谷歌相機」「手機攝影」三個標籤。畫面本身沒有衝突,標籤的組合卻點出一個結構問題:一支通過徠卡光學認證、把色彩科學寫進宣傳頁的手機,在愛好者社羣裡被討論最多的操作之一,是替它裝上谷歌相機的移植包。紅標的費用按支計入售價,演算法以零價格在社羣流通,兩套價值體系裝在同一顆鏡頭後面,記帳方式卻完全不同。
紅標的十年遷移
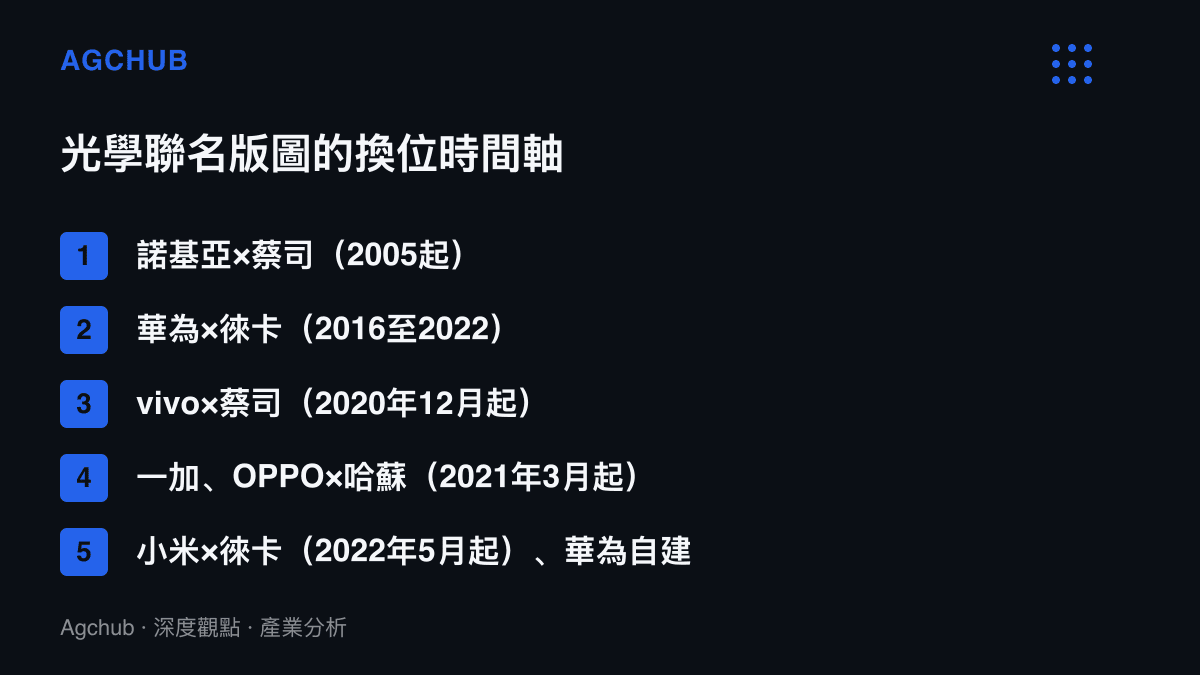
光學品牌掛快手機不是近幾年的發明。2005年的諾基亞N90已經印上蔡司認證,2006年索尼愛立信把Cyber-shot標誌搬進手機,那個世代的聯名買的是「相機可信度」,單機金額有限。真正把授權做成旗艦機核心賣點的是華為:2016年的P9系列以雙鏡頭加徠卡調校起手,之後P20 Pro、P30 Pro連續把影像旗艦的價格上限推到4,988元、5,488元人民幣。
2022年是分水嶺。華為在制裁與合作到期的雙重背景下改推自有影像品牌XMAGE;徠卡在2021年5月先與夏普共同開發AQUOS R6,2022年5月轉向小米,同年7月的小米12S Ultra搭載索尼IMX989一吋感光元件,起售價5,999元。同期蔡司自2020年12月起綁定vivo,哈蘇在2021年3月隨一加9系列進入歐加體系。三年之內,光學聯名的座位全面重排,授權對象從失去5G的華為換成出貨量最大的安卓陣營,授權模式本身沒有變:手機廠按支支付認證與調校費用,具體費率從未公開,鏡片玻璃也非光學品牌生產。廠商買到的包裹內容是色彩調校、認證標章、聯合署名與水印。
水印值得單獨記一筆。使用者分享照片時保留「LEICA」「ZEISS」角標,等於把每一張成像變成一次免費投放,「徠卡一瞬」這類標籤在社羣的形成,本身就是水印機制運轉多年的結果。對手機廠而言,授權費中有一部分實際上以行銷費用的性質在發生作用。
授權費記在售價裡,一吋感光元件也是
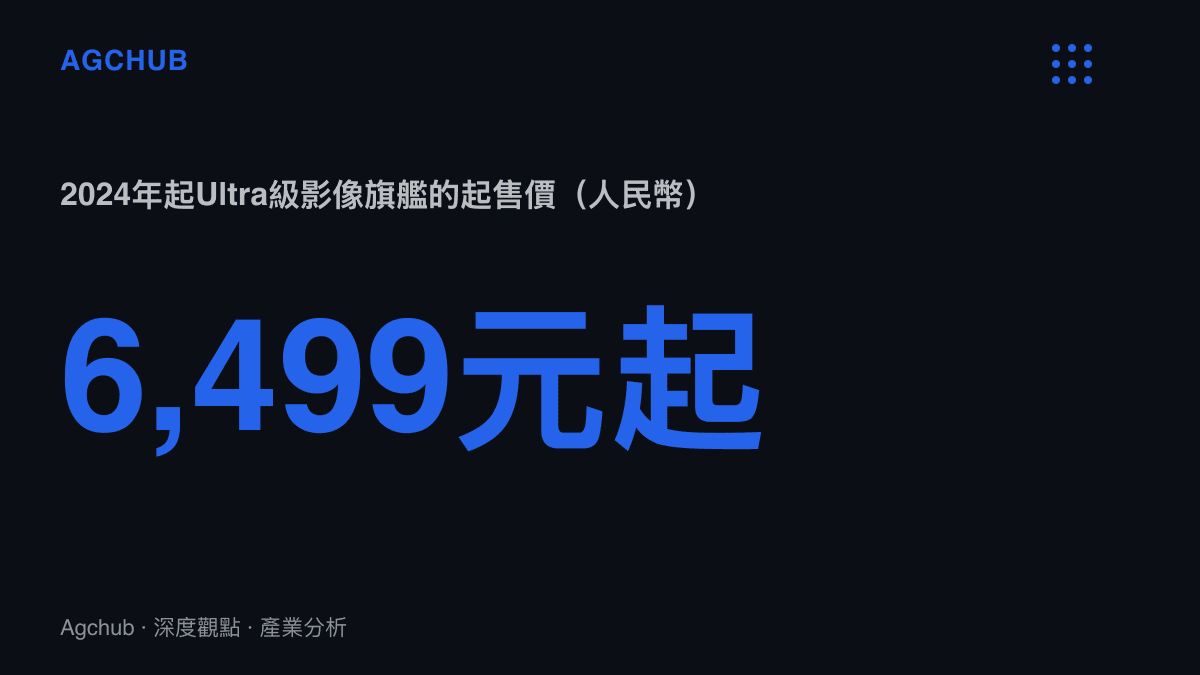
把2022年以來Ultra機型的起售價排開,可以看到一條清晰的階梯:小米12S Ultra 5,999元(2022年7月)、小米13 Ultra 5,999元(2023年4月)、OPPO Find X7 Ultra 5,999元(2024年1月)、小米14 Ultra 6,499元(2024年2月)、vivo X100 Ultra 6,499元(2024年5月)、小米15 Ultra 6,499元(2025年2月)。華為Pura 70 Ultra以9,999元佔住頂端,整個影像旗艦帶被錨在6,000至6,500元,比各家的標準版旗艦普遍高出一到兩千元。
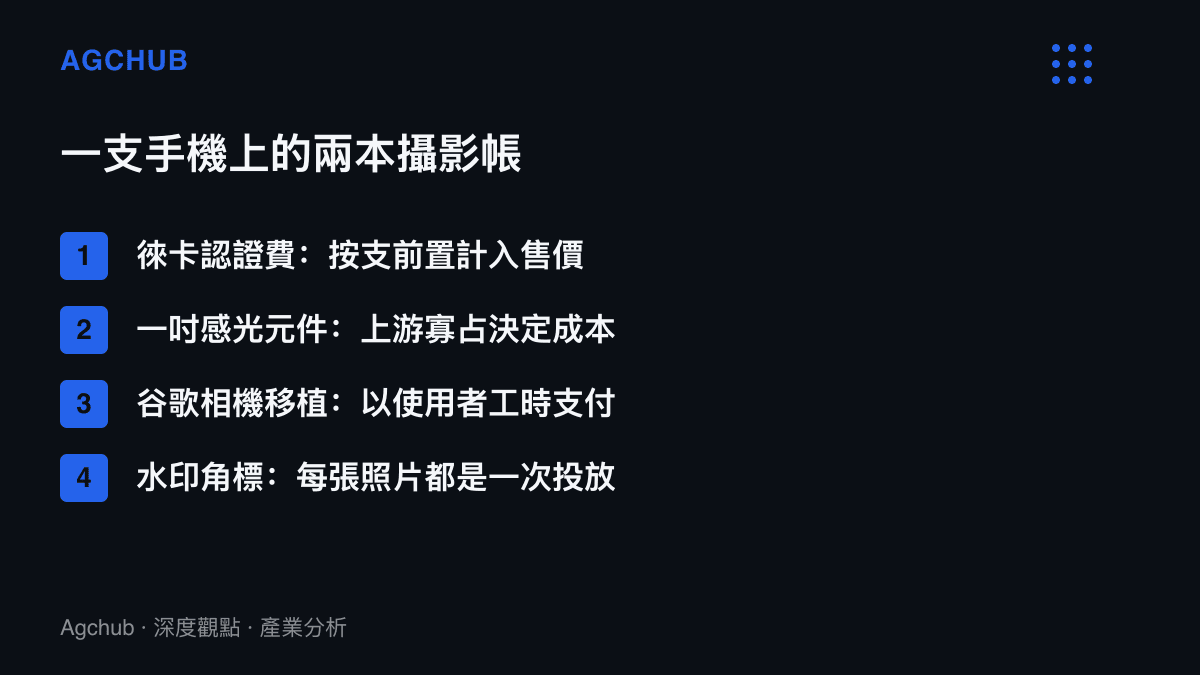
撐起這個價差的不只有紅標。IMX989之後,一吋感光元件成為Ultra機型的入場券,索尼在旗艦CMOS影像感測器領域的寡佔地位,讓這張入場券的議價權停在上遊;長焦潛望模組、可變光圈機構再疊上一層物料成本。認證費與調校研發屬於前置投入,感光元件與模組是隨出貨量變動的成本,兩者相加,Ultra機型必須守住6,000元以上的定價才能覆蓋。這也解釋了為何各家不約而同把一吋方案鎖在最高階的單一SKU,而非下放到次旗艦。結構上,這與我們先前拆解過的記憶體帳單重排旗艦手機價格階梯屬於同一種機制:關鍵零組件的規格升級或漲價,最終都表現為容量階梯與價格階梯的同步重排。
谷歌相機:把研發攤提寫在別人家的生態裡
谷歌相機走的是另一套計價邏輯。首代Pixel在2016年把HDR+設為預設,2018年Pixel 3的Night Sight把多幀夜景合成推向大眾,計算攝影由此成為行業標準。這套演算法的研發成本由Pixel硬體銷售與谷歌整體服務收入攤提,演算法本身從未單獨出售。Pixel始終未在中國大陸官方銷售,但基於Camera2 API開放性的移植包在酷安、XDA等社羣流通多年,版本橫跨數十個迭代,對應不同處理器平臺與感光元件組合,下載價格為零。
谷歌也沒有積極封堵這些移植包。結果是一個少見的結構:一家公司的核心軟體資產,在它不收費、也不設立通路的市場裡被大規模免費使用,而收費的替代品,也就是原生聯名相機,就預裝在同一支手機裡。對使用者來說,谷歌相機並非真正的零成本:挑選對應機型的移植包、反覆調校參數、處理閃退與演算法不相容,這些工時就是實際支付方式。徠卡方案把費用前置進售價,谷歌方案把成本後置為工時,兩者都躲不開,差別只在記帳的位置。
誰受惠,誰承壓
受惠端的分布相當清楚。索尼憑旗艦感光元件的寡佔地位收取規格紅利,一吋方案直接拉高單機感測器價值量;徠卡、蔡司、哈蘇以極輕的資產負擔收取認證與分成,屬於毛利結構最好的一類生意,光學品牌在終端零售環節的溢價能力,我們在近視防控鏡片66倍價差的解剖裡已經看過更極端的版本;手機廠用授權加規格的組合拿到進入6,000元價位帶的門票;愛好者使用者則多了一個免費的演算法選項。
承壓端的分布比較分散。手機廠自研影像團隊的比較基準被免費流通的谷歌演算法墊高,原生相機一旦在特定場景落後,替代方案現成可用,等於自家的調校投入隨時被拿去與零價格的替代品比較。對徠卡而言,授權出貨量與品牌稀缺性之間存在張力,聯名機型賣得越多,紅標的邊際說服力越薄,這是光學品牌史上反覆出現的老問題。谷歌的Pixel硬體在中國缺席,短期沒有直接衝突,但演算法資產的免費外溢,意味著它在中國市場的技術影響力與商業收入長期脫鉤。
傳導鏈可以串起來:免費替代品的存在,逼原生相機以光學規格、水印的社交價值與品牌敘事做差異化;差異化的代價是感光元件與授權費用;這些成本最終由Ultra機型的價格階梯吸收。谷歌相機的免費,反而間接幫聯名溢價續了約。
三種情境
情境一,演算法持續平權。移植包社羣穩定運轉,原生相機的比較劣勢常態化,聯名敘事從「畫質」進一步退守到「色彩哲學」與拍攝儀式感,可驗證的硬體規格,如感光元件尺寸與長焦倍率,成為Ultra機型唯一的差異化硬指標,價格階梯改由物料而非品牌支撐。
情境二,谷歌收緊。若谷歌將核心演算法與Tensor平臺或應用完整性驗證深度綁定,移植難度上升,免費基準線消退,原生相機與聯名的稀缺性同步回升,第三方付費影像App的空間打開,手機廠自研演算法的投資回報獲得修復。
情境三,端側生成式攝影改寫賽道。AI消除、AI擴焦與夜景生成已經把一部分成像工作從光學端移往模型端,這條路線若持續推進,徠卡認證的對象可能從鏡頭與色彩延伸到風格模型,授權費的計價單位從「每支手機」變成「每個模型版本」,谷歌的演算法領先也會被各家端側模型稀釋。
回看2005年、2016年與2022年三輪週期,每一次影像競爭的計價單位都在換:先是品牌背書,再是演算法,然後是感光元件面積。眼下這則同時掛著三個標籤的酷安動態,剛好把三個時代的遺產疊在同一支手機上,而帳本的最終分法沒有爭議:認證費記在售價,演算法研發記在谷歌財報,工時記在使用者自己身上。