
從菸草到鋼廠:雲南玉昆首進足協盃決賽,驗收中超新成本表
雲南玉昆以升班馬身分隊史首度打進足協盃決賽,本文以金元時代的版權費、轉會費與限薪上限為對照,拆解職業足球投資人結構與成本科目的換血過程,並推演三種情境。
2003年12月,紅塔集團把一線隊連同頂級聯賽資格整體轉讓給重慶力帆,雲南從中國足球最高等級的地圖上消失。此後21個賽季,這個省份沒有任何一支球隊踢過頂級聯賽。補上空格的是玉溪一家民營鋼鐵企業:2021年組建的雲南玉昆,2023年還在中乙,2024年拿下中甲冠軍,2025年以升班馬身分站穩中超,並在足協盃一路淘汰對手,隊史第一次打進決賽。
兩代投資人的屬性差異,恰好框住了中間那段成本最膨脹的年代。
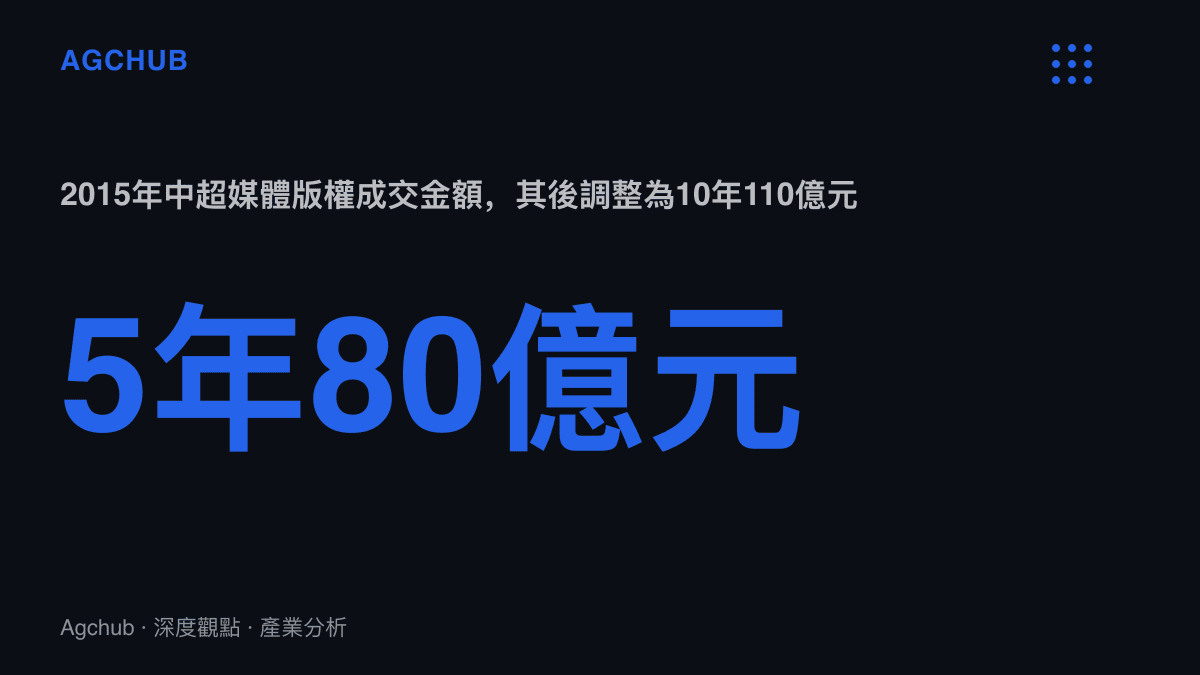
2015年9月,體奧動力以5年80億元人民幣標下中超媒體版權,合約其後調整為10年110億元。2017年1月,奧斯卡以6,000萬歐元轉會費從切爾西加盟上海上港,寫下亞洲足壇紀錄。同一時期,廣州恆大淘寶披露2019年虧損19.4億元,頂級俱樂部單季投入以20億元計算屬於常態,中超16隊的控股方過半與房地產直接相關。版權、轉會、薪資三個科目同步膨脹,帳由地產集團結算。
之後的收縮同樣整齊。2021年2月,中超衛冕冠軍江蘇隊在奪冠三個多月後公告停止營運;2023年3月,前一季才以中甲冠軍取得中超資格的昆山隊在開賽前解散。2020年至今,三級職業聯賽累計退出的俱樂部數以十計。房企撤出後留下的股權缺口,由地方國資平臺與製造業民企接手,玉昆鋼鐵屬於後者。
出帳主體的移位並非足球獨有。演藝選秀二十年間從簡訊票換到冠名費再換到流量池,才藝比賽換了三次結帳的人;職業足球這一輪,則是把原本記在地產行銷預算裡的科目,轉記到製造業企業與地方財政的帳上。
三道閘門之後的成本表
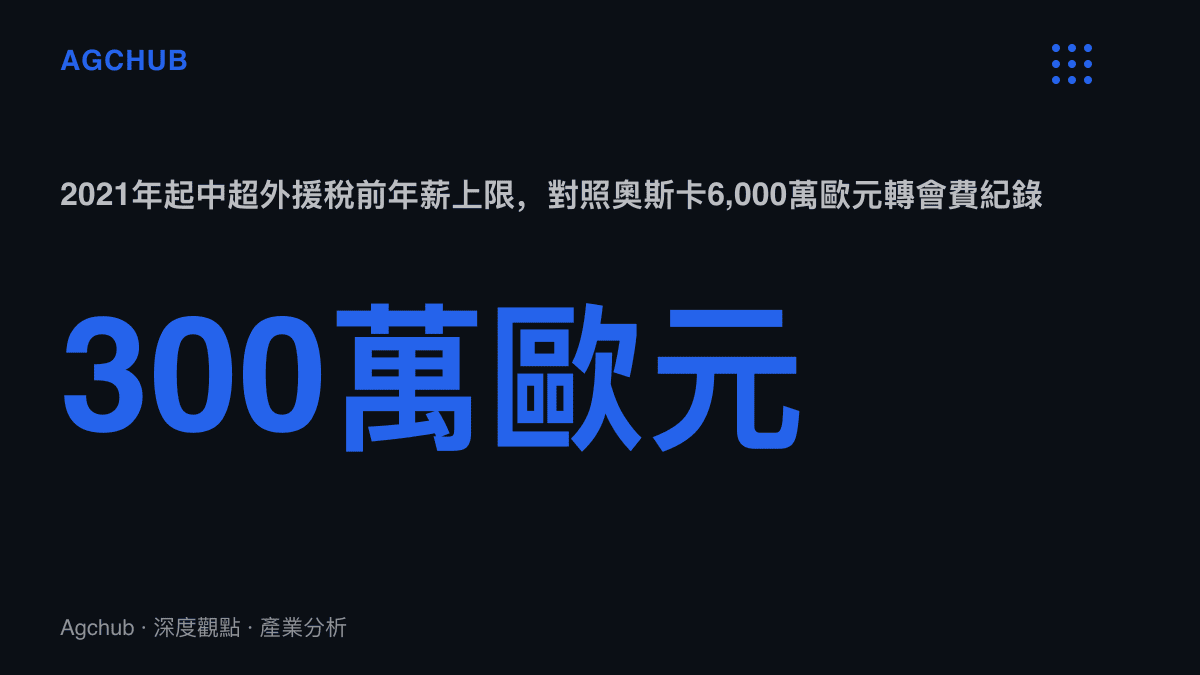
2020年底到2021年初,足協連落三道閘門。本土球員頂薪壓到稅前500萬元,外援壓到稅前300萬歐元;中超俱樂部單季總支出上限設在6億元;俱樂部名稱去企業化,投資人品牌從隊名移除。市場端的版權合約同期數度重談,俱樂部實際拿到的分成遠低於當年帳面數字。
量級對照很直觀。奧斯卡一個人的轉會費按當年匯率折合約4億元人民幣,相當於限薪後一家中超俱樂部全年支出上限的三分之二。金元時代的單筆交易就能喫掉現在整季預算,這個比例本身就說明了成本表重寫的幅度。
中性名政策的會計效果常被低估。金元時代,俱樂部虧損換的是隊名曝光,母公司把這筆支出記在品牌行銷科目,虧損有明確對價。隊名與母公司脫鉤後,這層對價被刪除,贊助回報必須改由其他資產支撐:成績、球員身價、青訓產出,以及與主場城市的連結。雲南玉昆剛好踩在稀缺性上,21年空白累積的地域需求,讓一支新軍在升上中超的第一年就取得其他市場需要多年經營的認同基礎。主場設在玉溪,海拔約1,600公尺,稀薄的空氣對客隊是真實的適應成本,主場優勢有一部分直接寫在海拔上。
單場定勝負的報酬結構
足協盃的賽制決定了它的經濟學。單場淘汰、低級別球隊獲得與頂級球隊交手機會的設計,讓這項賽事對豪門是雙線作戰裡的次要日程,對中小俱樂部則是用有限賽事成本觸碰冠軍與洲際席位的唯一通道。決賽一場定勝負,樣本越小,預算差距被稀釋得越快。
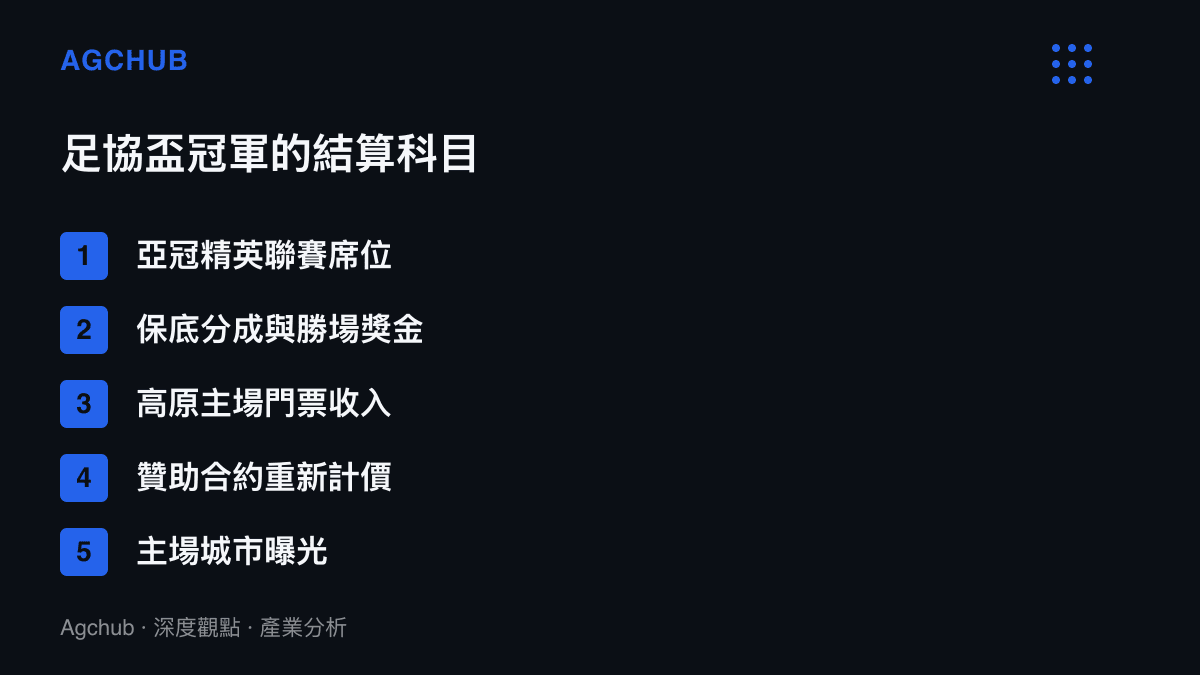
冠軍的直接回報是亞冠精英聯賽席位,前提是俱樂部未透過聯賽排名取得資格。按亞足聯現行分配方案,參賽保底分成與勝場獎金合計落在百萬美元量級;對玉昆這種規模的俱樂部,更大的帳在主場端。洲際等級的夜間賽事、門票、餐飲與贊助露出,對玉溪是淨增量,對一線城市俱樂部只構成存量重排。
席位價值的結算邏輯,跨項目看更清楚。電競賽場上,IG 替 LPL 拿下的首張八強門票攤開的帳目同樣分成獎金檔位、贊助條款與內容檔期三層;門票本身面額有限,掛在門票上的商業安排才是主帳。
決賽兩端的帳
受惠端的第一順位是玉昆與玉溪。決賽資格已構成一次全國性曝光;若奪冠,亞冠主場賽程會把高原變成對手的成本項,門票與贊助合約可以按洲際賽事等級重新議價。第二順位是限薪後的營運模型本身。一家年預算遠低於6億元上限的俱樂部站上決賽,等於對小投入也能競爭做了一次公開驗證,這對仍在觀望的地方資本是可引用的案例。足協盃賽事本身也在受惠之列,升班馬打進決賽提高了不可預測性,轉播與票務都多了新的敘事素材。
承壓端首先是傳統豪門。足協盃歷來是聯賽失手後取得亞冠席位的備援通道,新軍在這條通道上的勝率上升,等於豪門的備援成本被抬高。其次輪到玉昆自己:成功本身會推動加碼,亞冠雙線作戰需要陣容深度,深度按當前行情計價。單一股東俱樂部的風險集中在這裡,母公司所處行業的景氣週期就是俱樂部的預算週期,金元時代已經完整演示過一遍,只是那次債務端在地產。
三種情境
情境一,奪冠。亞冠席位落袋,玉溪承接洲際主場賽程,旅宿與交通出現新增需求,贊助合約重新議價;代價是隔年雙線作戰推高薪資與租借成本,模型必須在擴張中重新驗證一次。
情境二,亞軍。席位落空,決賽的曝光按一次性科目結算,俱樂部回到聯賽路徑爭取亞冠資格。帳面上沒有新增成本壓力,行銷效應隨時間折舊。
情境三,模式擴散。若玉昆的路徑被證明可複製,更多製造業民企與地方資本進場,聯賽投資人結構從房企單極轉向多元,成本中樞進一步下移並趨穩。反向風險在鋼鐵景氣下行時顯現:屆時俱樂部預算與母公司利潤同步收縮,退出成本由地方承接,昆山隊的收場是現成的參照。
決賽在90分鐘內分出勝負,成本表的重寫已經花了五年。雲南玉昆站在場上這件事本身,就是那張新表的第一份驗收紀錄。