
晶片先入帳,整機隔一季:EPYC Venice 的營收時鐘與 2 奈米成本題
AMD 在 2026 財年第三季法說會確認 EPYC Venice 晶片已認列營收、品牌整機第四季才上市,本文以這一季的時間差為座標,拆解伺服器價值鏈的分段認列、2 奈米爬坡成本與 Helios 機架帶動的配套需求,並推演三種情境。
一顆處理器在六月到九月的財季裡開始貢獻營收,搭載它的品牌整機卻要等到九月底之後才鋪貨。AMD 於 2026 財年第三季法說會上確認了這組時間差:第六代 EPYC「Venice」已在第三財季(2026 年 6 月 28 日至 9 月 26 日)開始產生營收的出貨,首批 OEM 整機系統預計第四財季(9 月 27 日至 12 月 26 日)上市。晶片與整機之間這一季的落差,正好攤開伺服器產業的結構:營收沿著價值鏈分段認列,成本墊在接縫裡,誰先收款、誰承擔爬坡風險,答案都寫在時序上。
單季 134 億美元:資料中心佔六成三
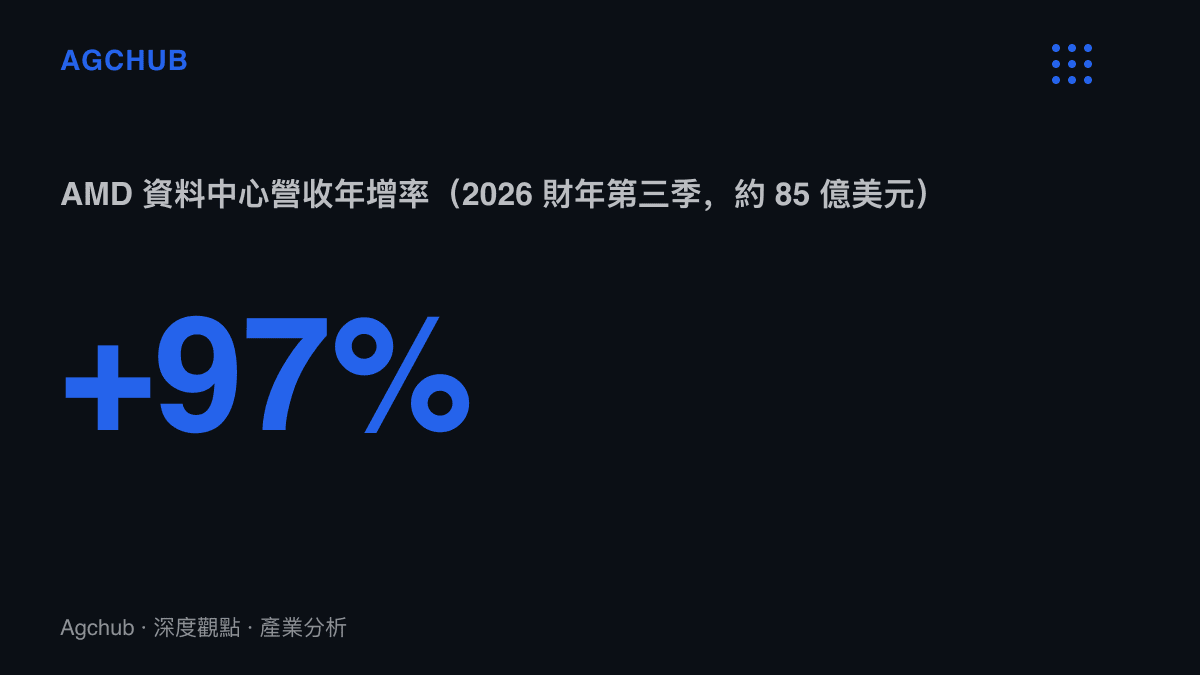
先看帳面。AMD 第三季整體營收 134 億美元,約合 893 億元人民幣;資料中心業務貢獻約 85 億美元,年增 97%,回推去年同期基數約 43 億美元。該部門佔整體營收比重升至 63.4%,Instinct GPU 與 EPYC 同列為成長引擎,蘇姿豐並預告第四季將同步擴大 Helios 機架級 AI 系統與 Venice 的生產規模。
在這份成績單裡,Venice 的位置需要拆開看。晶片自第三季起認列營收,出貨對象以雲端與系統廠的早期導入為主;品牌整機隔一季才上市,代表通路型企業市場的貢獻落在第四季之後。同一顆晶片,營收時鐘沿著價值鏈分兩段走。這是伺服器與手機、PC 最大的不同:後者的零組件收入與整機鋪貨幾乎同步,前者各段之間各有約一季的緩衝。
從晶圓到機房:四段接力,四個入帳時點
伺服器的營收認列是一場接力。臺積電投片、產出 2 奈米晶圓,收入先記在臺積電帳上;AMD 將處理器出貨,收入記進第三季;ODM 與品牌廠完成整機組裝與驗證,收入等到第四季甚至更晚;最後部署進機房,雲端業者的資本支出才開始轉為折舊。存貨與在製品沉澱在這幾個交接處,而 2 奈米晶圓價格高於前代,沉澱的金額也跟著放大。
晶片出貨與整機上市被拆成兩個節點宣佈,各自驗證不同的事。前者驗證製程良率與大客戶需求,後者驗證通路與企業市場的承接力。Venice 的第三季營收來自接力的前段;第四季整機鋪貨後,ODM、品牌廠與通路才輪到結算。回看 2019 年 Rome 的導入期,超大規模客戶先行、企業市場晚數季跟進的順序,之後在 Genoa、Turin 兩代重演,Venice 大概率沿用同一套節奏。
九年六代:掛在臺積電路線圖上的產品週期
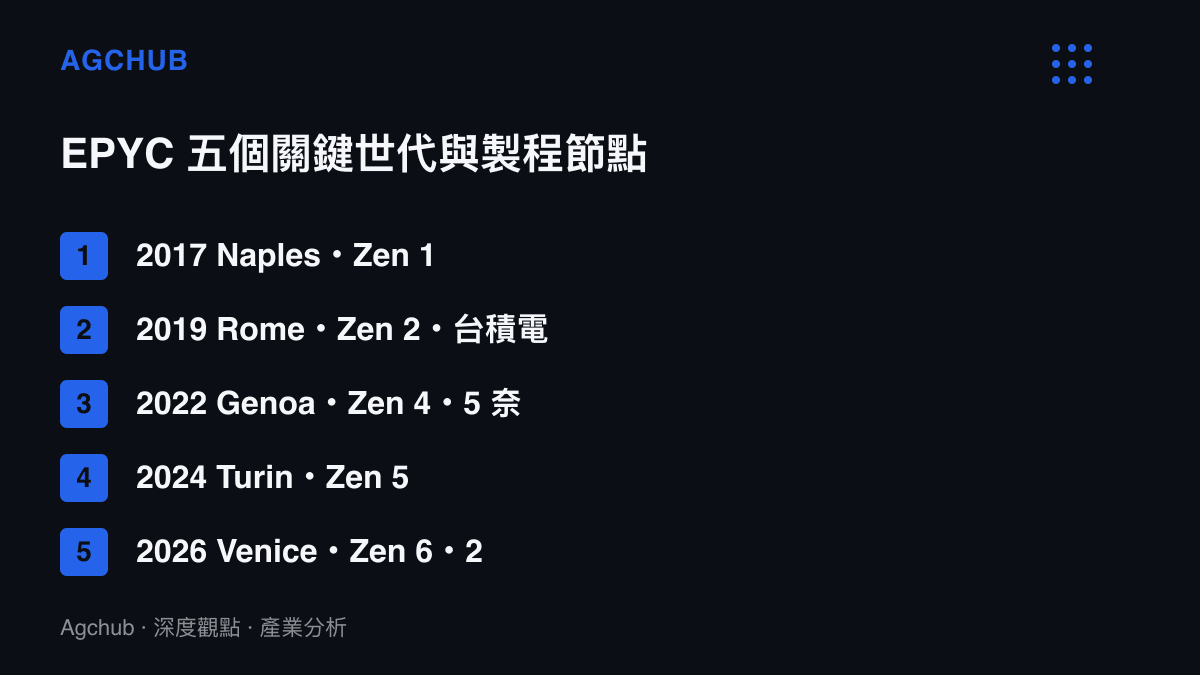
把時間軸拉長,Venice 是 EPYC 的第六個世代。2017 年 Naples(Zen 1)上市時,AMD 在伺服器 CPU 市佔不足 1%,英特爾幾乎獨佔市場;2019 年 Rome 搶先採用臺積電 7 奈米,在英特爾 10 奈米多次延宕的窗口期攻入超大規模資料中心;此後每隔一至兩年推代,2021 年 Milan、2022 年 Genoa 上 5 奈米、2024 年 Turin 接 Zen 5,2026 年 Venice 進入 2 奈米。九年之間,AMD 伺服器市佔推進到兩成以上,產品週期從自訂時程改為緊貼臺積電製程路線。IT 之家同日彙整的消息另指向 Zen 7 已在評估臺積電 A14 製程與力成的 FOPLP 封裝,等於把下一輪時程也掛上同一張路線圖。
2 奈米對成本結構的意義,在於新製程量產初期的單位成本高點。能夠消化這段爬坡期的產品有限:伺服器 CPU 裸晶面積大、單價高,而資料中心買家以總持有成本計價,能效提升帶來的電費節省可以回頭支撐處理器報價。Venice 選在此時出貨,實質上是把 2 奈米爬坡期的成本,攤進一羣以十年電費帳計價的買家身上。英特爾的新一代 Xeon 與超大規模業者的自研 Arm CPU(如 AWS Graviton 系列)在同一戰場競逐,比的也是這筆帳。
Helios 機架裡,EPYC 需求換了計價方式
需求結構的變化比製程節點更值得單獨看。Venice 名義上覆蓋雲端、企業與高效運算三個市場,但本季法說會給出的另一條需求線是 Helios 機架級系統:Anthropic、Meta、微軟、OpenAI 與甲骨文雲端基礎架構(OCI)已在首批 Helios 系統上運行模型,機架內搭載 Instinct MI450 系列 GPU 與第六代 EPYC。部分 EPYC 需求因此從通用運算伺服器,轉為 AI 機架的配套:出貨節奏跟著 GPU 資本支出走,客戶名單從企業採購部門換成模型公司與雲端平臺。
蘇姿豐先前已提出 2027 年資料中心營收翻倍的預估。這個年份座標與記憶體端相互印證:我們先前整理的鎧俠 2027 年產能售罄案例顯示,AI 伺服器相關合約的能見度已經拉長到跨年,供給端先於需求定案。對 AMD 而言,這代表 Venice 的出貨曲線有合約保護;對整機市場而言,第四季的鋪貨只是這條曲線的起點。
成本往哪端搬:受惠與承壓
傳導方向可以逐段盤點。臺積電是最直接的前段受惠者,Venice 讓 2 奈米在消費性產品之外多了一個大規模、高單價的出海口。ODM 與機架組裝廠受惠於 Helios 放量,蘇姿豐在法說會前的臺灣行程,上午與鴻海董事長劉揚偉會面、下午再訪臺積電,對接位置相當具體。記憶體廠同場受惠,核心數上升推高單插座的 DRAM 容量需求,整機物料成本隨之上行;這與iPhone Duo 缺貨與記憶體漲價的兩本帳屬於同一波壓力,差別在於伺服器買家議價能力較強,漲價多數轉嫁進整機報價,由雲端資本支出吸收。
承壓的一端同樣清楚。英特爾在新製程世代守住高階市佔的難度提高;通路型系統整合商若未擠進 AI 機架的組裝行列,能分到的成長有限;企業客戶面對上揚的整機報價,換機週期可能後移,這筆帳會在 2027 年之後的企業 IT 預算裡顯現。
三種情境
情境一,按表放量。第四季整機準時上市,Helios 與 Venice 產能同步爬坡,2027 年資料中心營收翻倍的目標維持,ODM、臺積電與記憶體廠的受惠幅度最大,AMD 的討論焦點轉向下一個世代的資本配置。
情境二,卡在產能。2 奈米良率或投片量不及預期,晶片分配向超大規模客戶傾斜,品牌整機遞延至 2027 年初,企業換機後移,庫存則在中遊整機環節堆高。此時 AMD 帳面營收仍有支撐,代價由系統廠與通路吸收。
情境三,需求被改寫。超大規模業者以自研 Arm CPU 加速替代通用伺服器,EPYC 需求向 AI 機架配套與高效運算集中,傳統企業市場單價升高、總量放緩。AMD 的資料中心營收更依賴少數大客戶,波動來源從景氣週期換成對手的資本支出紀律。
第四季可驗證的指標有兩個:整機實際上市日期,以及 2027 年產能承諾的簽訂進度。晶片與整機之間那一季的時間差,屆時會被下一份財報重新量一次。