
毛利多賺4.9億、淨利只增0.25億:瑞聲科技半年報裡的4.65億去處
瑞聲科技2026財年上半年營收改寫同期新高、毛利率回升至22.4%,淨利卻僅增2.9%、營業現金流年減逾三成;本文從五大板塊的增速分化、聲學與光學的毛利落差,到毛利與淨利之間多花掉的4.65億元,拆解這份半年報的獲利結構與資金去向。
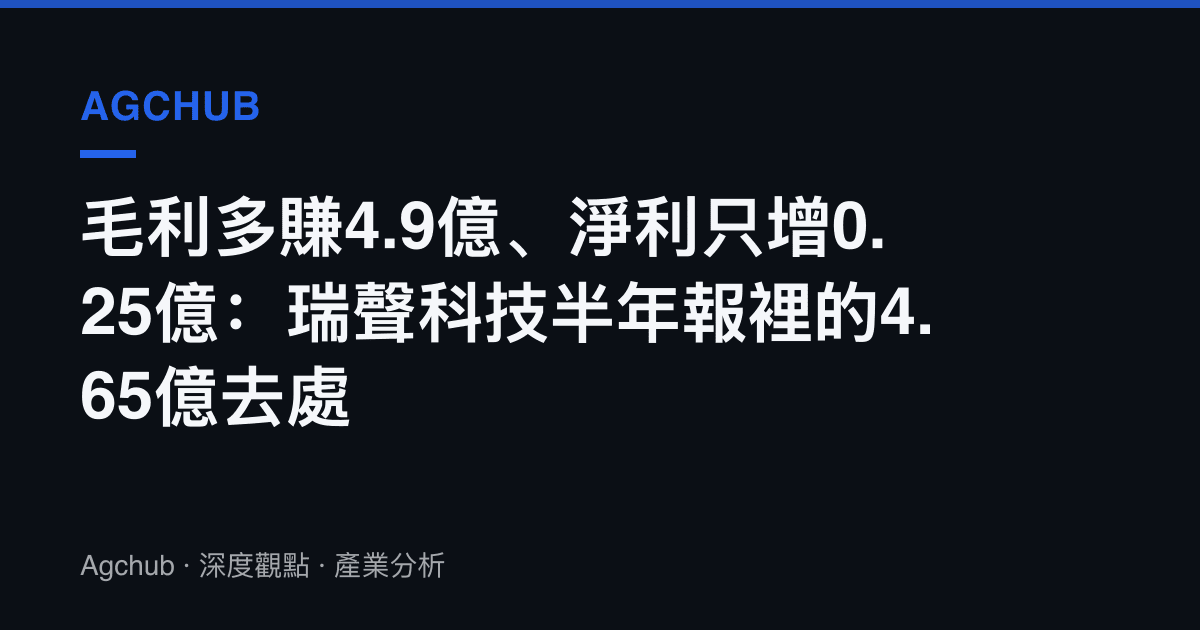
同一家公司的同一份財報,四個核心數字可以指向四個方向。瑞聲科技9月24日公布2026財年上半年(1月至6月)業績:營業總收入145.06億元人民幣,年增8.9%;毛利潤32.44億元,年增17.81%;歸屬母公司淨利9.01億元,年增2.9%;營業活動現金流淨額19.14億元,年減33.84%。收入改寫同期新高,毛利率回升到22.4%,淨利增速卻不足毛利增速的六分之一,現金流還反向縮水逾三成。這幾道縫隙,比任何單一數字都值得攤開計算。
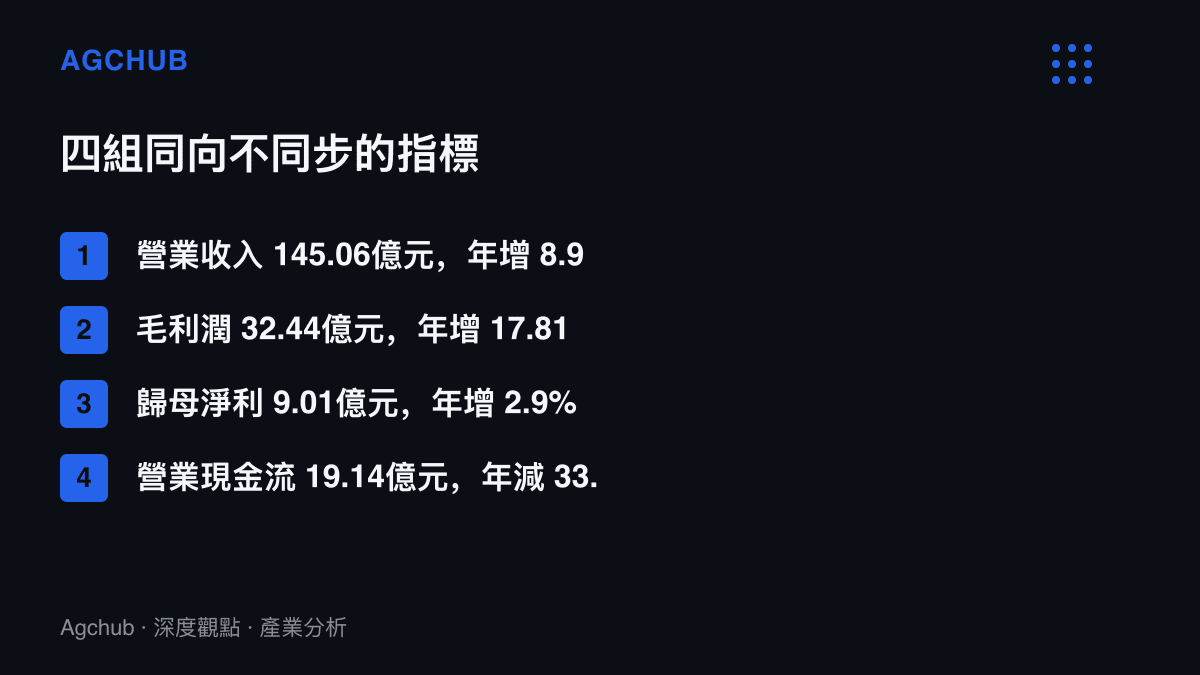
五個板塊,從負22.7%到正400%
把145億元收入拆成五段,冷熱立刻分明。聲學及電磁傳動收入60.12億元,佔集團41.4%,年增14.2%,財報將成長歸因於高階智慧型手機市佔持續提升。精密結構件及散熱收入32.5億元,年增12.5%,其中散熱業務收入年增約400%。車用聲學收入22.3億元,年增23.1%。感測器及半導體收入8.58億元,年增41.0%。五段之中唯一衰退的是光學,收入20.5億元,年減22.7%。
增速的分布從負兩成到正四倍,幾乎是一次板塊換位。散熱的爆發對應AI伺服器的液冷需求,該公司的高功率液冷CDU已進入規模化量產,並開始向全球客戶批量交付。同一波AI資本支出,先前已把上遊電源與燃氣輪機設備的訂單排程拉長,與燃氣輪機訂單排隊到2030年的紀錄互為印證,如今沿著散熱環節繼續往終端延伸。
聲學扛起五成毛利,光學只剩一成毛利率
以各板塊毛利率推算,聲學及電磁傳動本期貢獻毛利約17.2億元,佔全公司32.44億元毛利的53%,毛利率28.6%、年增0.7個百分點,仍是集團的利潤引擎。精密結構件及散熱毛利率23.1%、年增4.1個百分點,是量價同步改善的一段。車用聲學毛利率20.1%、年減3.2個百分點,收入成長兩成三的代價是讓利,車廠年度議價加上新專案爬坡期的價格條件,屬於車用零組件的標準劇本。
光學的處境要放回歷史座標看。這個板塊曾是瑞聲在2017年之後多角化的核心押注,公司當年投入大量資本開發晶圓級玻璃鏡片,直接瞄準高階鏡頭市場。全球智慧型手機出貨量在2017年前後見頂,鏡頭規格升級的紅利隨後被價格競爭吞噬,塑膠鏡頭均價逐年下探。到這份半年報,光學以14.1%的收入佔比只換回6.4%的毛利佔比,10.2%的毛利率對資本密集的光學產線而言,僅略高於覆蓋折舊的水位。
拉長週期看集團曲線:2017年高峯期,瑞聲全年收入約211億元,毛利率一度逼近39%,歸母淨利超過40億元,淨利率近兩成。本期毛利率22.4%、淨利率6.2%,半年收入已相當於當年全年的近七成,獲利卻不足當年全年的四分之一。這一輪毛利率回升的斜率來自板塊組合調整,而非單一產品漲價,回升的高度因此取決於新板塊何時長大。
毛利與淨利之間,多花掉的4.65億元
用年增率回推,去年同期毛利潤約27.5億元、歸母淨利約8.8億元。本期毛利多賺4.9億元,淨利只多0.25億元,中間約4.65億元被毛利線以下的科目吸收。研發投入、新賽道的前置費用、進行中的收購案都是去處:公司已宣布收購芬蘭光波導廠商Dispelix,交易預計明年上半年完成;人形機器人解決方案已在CES 2026首次亮相。這些布局在收入端多數尚未大到單獨列段,在費用端卻已逐月入帳。
基本每股收益0.79元,資產負債率19.7%。低槓桿給了前置投入的本錢,代價直接印在淨利率上。公司在展望中列出AI終端、人形機器人、智慧座艙等方向,並稱多個新賽道具備百億級收入潛力。這份未來收入的選擇權,權利金就是毛利與淨利之間那道正在變寬的縫。
現金流少掉的三分之一
營業現金流淨額19.14億元,仍是歸母淨利的2.1倍,獲利含金量不算差。但對照去年同期約28.9億元,一年少了9.8億元。財報摘要未細列去向,從收入結構判斷,散熱與車用兩段同時高速放量,備料與應收帳款隨營收擴張而墊高,是擴張期營運資金的常見形態。19.7%的資產負債率留有融資緩衝,短期壓力有限;值得追蹤的是下一期報告,現金流降幅能否隨新產能轉為收入而收斂。
收入表之外的三筆長線投資
光波導是布局最重的一筆。AI眼鏡專用的SRG繞射光波導鏡片已進入量產,碳化矽方案可實現52度視場角,疊加待完成的Dispelix收購,公司在眼鏡的光學顯示環節補上零組件位置。液冷是已經兌現的一筆,CDU的全球交付把散熱事業從手機內的均熱板,延伸到資料中心的冷卻水分配設備,客戶結構從消費電子品牌轉向伺服器與雲端業者。機器人則是最遠的一筆,CES 2026展出的人形機器人方案,輸出的正是聲學、馬達與感測器的複合能力,這與智元機器人在長隆樂園的常態執勤實驗走在同一條從展示走向商轉的路徑上,差別在於瑞聲供應零組件,場景方承擔營運。
受惠與承壓
對公司自身,聲學在高階手機的規格升級提供穩定的毛利率底盤,更大音腔、更高階的線性馬達,加上摺疊機的電動開合機構AutoFlip,讓最大板塊維持量價齊升;散熱與感測器則提供增速。對下遊客戶,AI資料中心與眼鏡品牌多了一家具備量產能力的零組件供應商,採購組合多一個選項。車廠是明確的受惠端,23.1%的收入成長換3.2個百分點的毛利率下滑,讓利的利益流向整車成本。
承壓方也清楚。光學的產能利用率與同業價格競爭短期看不到解方,衰退若延續,10.2%的毛利率可能再受折舊攤提擠壓。車用業務處於以量換價階段,毛利率回穩時點取決於新專案度過爬坡期的節奏。淨利率本身同樣承壓:只要新賽道投入不停,4.65億元量級的費用缺口就會每半年出現一次,直到新收入規模化為止。
兩種情境,一個觀察清單
樂觀情境裡,散熱維持倍數級成長,光學在低基期止跌,AI眼鏡放量帶動光波導產能利用率回升,毛利率續升、費用被收入攤薄,現金流自然回補。保守情境裡,AI資本支出減速,液冷訂單增速回落,新賽道商轉時程遞延,費用缺口持續壓縮淨利,19.7%的資產負債率就要開始派上用場。觀察指標可以列得很短:光學收入何時止跌、車用毛利率何時回穩、散熱增速的持續性,以及營業現金流對淨利的倍數。
這份半年報確認了兩件事。145億元的收入已不再由手機單一支柱撐起,五個板塊中四個正成長;同時,成長的兌現被推遲了,毛利先回來,淨利還在路上。下一份報告要看的,就是那4.65億元最終換回了什麼。