
300 臺機器人的樂園排班表:智元收資料,長隆買更新
智元與長隆在珠海橫琴讓逾300臺機器人以年為合約單位常態執勤,本文從折舊攤提對上人力排班的兩種計價方式、互動資料的採集價值,到樂園內容更新週期的交換,拆解這場具身智慧商轉實驗的受惠與承壓方。
2026年9月24日,珠海橫琴長隆飛船樂園多了一批新進員工:超過300臺機器人,分布於7類場景、100多個互動體驗點,工作時間配合園區營運。對照另一個數字,這次部署的分量更清楚。智元同期宣布累計下線量達20,000臺具身智慧機器人,換算下來,這家成立三年餘的公司把既有產量的約百分之一點五,一次投進了同一個消費場景。
過去兩年,具身智慧的公開敘事多數停在工廠產線與展會舞臺,偶爾加上短影音平臺上的表演片段。以年為合約單位、每天面對數萬名付費遊客的商業運行,規模達到300臺等級,業界此前沒有先例。長隆集團與智元共建的這座樂園,因此值得按成本結構拆開來看。
七種崗位,七套計價方式
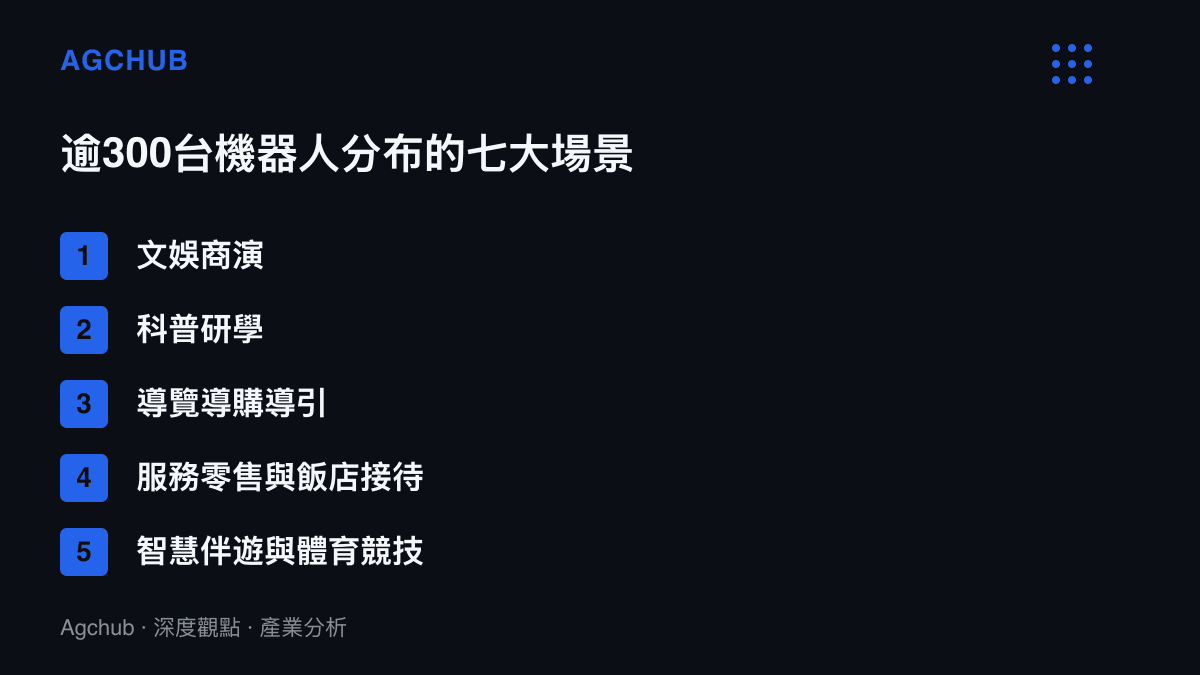
名義上這是一個文旅項目,結構上是一份雙邊合約。智元端提供整機、軟體與維運,長隆端提供場地、客流與營運經驗,收入如何拆分並未公開,但七大場景各自對應不同的成本回收路徑:文娛商演對標演藝人力與舞臺設備租賃,導覽導購導引對標人工導覽與固定式數位看板,科普研學對標研學講師,其餘崗位嵌入既有服務流程的缺口。同一批硬體,在七種工作上被記入七張不同的成本表。
對照另一個產業的座標,這份合約的重量更明顯。軌道設備的新品亮相多以展會為形式,我們先前拆解過的柏林軌道展上的智慧地鐵與氫能機車,展示期以天計;珠海這300臺的合約以年計,折舊、故障率與軟體更新頻率都會進入實際營運報表。兩者的差別在於,前者只需要在展期內正常運轉,後者的每一次維修與改版都要計入長期成本。
容錯紅利:為何第一個大規模付費場景是樂園
機器人在樂園工作,歷史比多數人想像得長。上世紀六十年代,迪士尼的機械人偶已在劇場演出固定劇目,各大樂園至今仍靠預錄動作的機械偶撐起室內表演。那一代設備沒有感知能力,本質上是會動的佈景。這批新員工的差別在視覺感知、語音理解與多模態互動:導覽機器人依場景地圖回答目的地查詢、規劃路線並自主帶路,科普機器人要接住兒童無法預測的提問,零售與飯店機器人得主動判斷遊客需求。
樂園給了這些能力一項工業環境沒有的紅利:容錯。工廠裡夾爪偏差一次就是報廢與停線;樂園裡機器人多轉一圈、答非所問一次,多數遊客把它算進表演效果。可靠度尚未達到工業標準的通用人形與輪式機器人,因此得以提前數年進入商業運行。
計價方式也隨之換軌。樂園服務人力按月薪與排班計價,旺季擴編、淡季縮編;機器人按折舊攤提計價,成本固定,損益取決於利用率,飛船樂園這類室內場館全年客流相對平穩,對攤提模式有利。還有一筆變動成本常被忽略:機器人每回答一個問題,背後是一次模型推論。全國日均詞元用量兩年來已成長千倍級,今年消耗量預估達10億億,推論費用會隨互動次數線性累積,寫進樂園機器人獨有的營運費用欄。
智元的帳:硬體放量之後,資料是第二欄
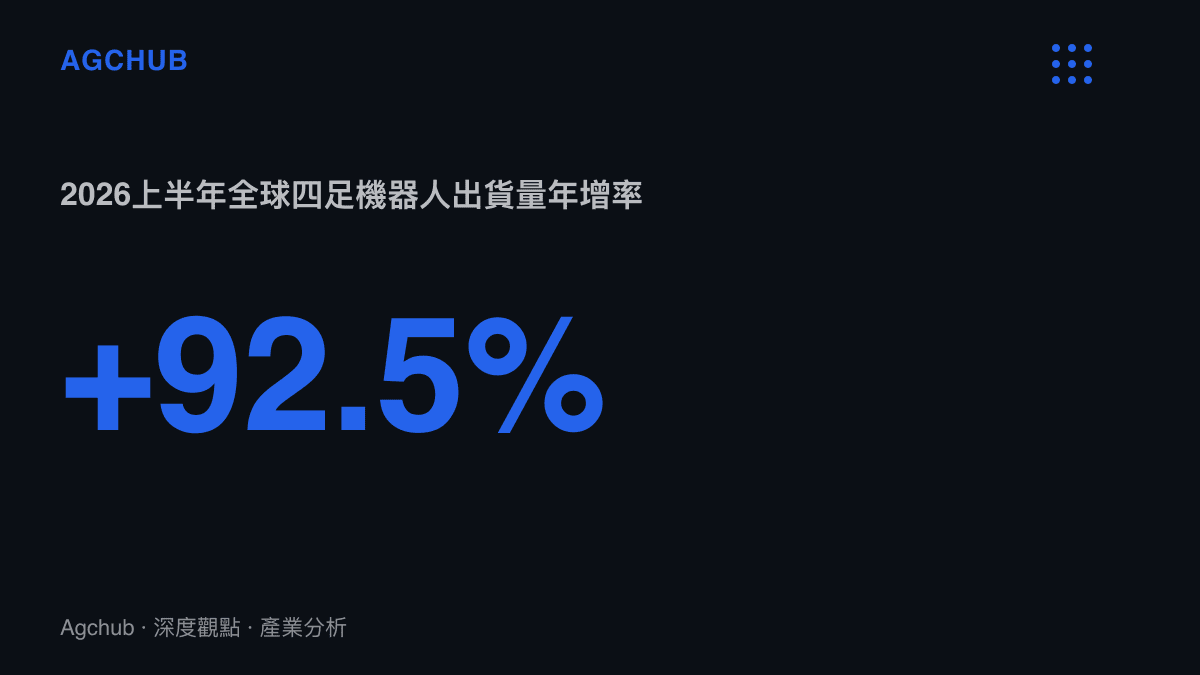
智元的帳本有兩欄。第一欄是硬體:累計20,000臺下線,量產節奏暫時領先同業;IDC數據顯示,2026上半年全球四足機器人出貨量年增92.5%,宇樹、雲深處與智元三家國產廠商位居出貨量前列。硬體端各家毛利結構趨同,量產紀錄能拉開的身位有限。
第二欄才是這次合作的重點。100多個互動點常態化運行,等於每天數萬次真實人機互動被記錄:非合作對象、方言與多語言混用、兒童的突發行為,這些分布正是實驗室遙控採集與合成資料最難覆蓋的部分。官方資料特別標註機器具備多語言及方言能力,這項能力在工廠沒有買家,在樂園卻是每天消耗的生產資料。300臺設備的折舊可視為採集成本,合作收入是補貼,資料回流訓練出的模型迭代,再反映到下一輪整機報價。樂園是少數資料產出能直接抵減研發支出的部署場景。
長隆的帳:用低單價設備對抗內容老化
長隆端的需求同樣具體。飛船樂園2023年開業,以室內場館為主體,不受天氣影響,但室內內容的老化速度也快:傳統大型機械遊具單臺造價動輒以億元計,更新決策週期長。機器人提供了另一種節奏,整機採購單價低於大型遊具一至兩個數量級,內容靠軟體更新即可季度換代,等於用設備預算買到接近演藝內容的更新頻率。
門票端另有算法。主題樂園的收入結構向來是門票打底、二次消費看內容,觀光業把停留時長寫進票價的慣例,我們在吳哥窟門票的停留天數階梯拆解過。300臺機器人上崼後,票價未必因此調整,真正要拉動的是停留時間與復遊理由:互動點越多,單次遊園覆蓋的體驗越有限,第二次進園的動機就越強。「全球首個」的稱謂本身也是採購標的,開園日的媒體曝光與社羣自發傳播,都可計入行銷費用沖抵。
傳導鏈:誰受惠,誰承壓
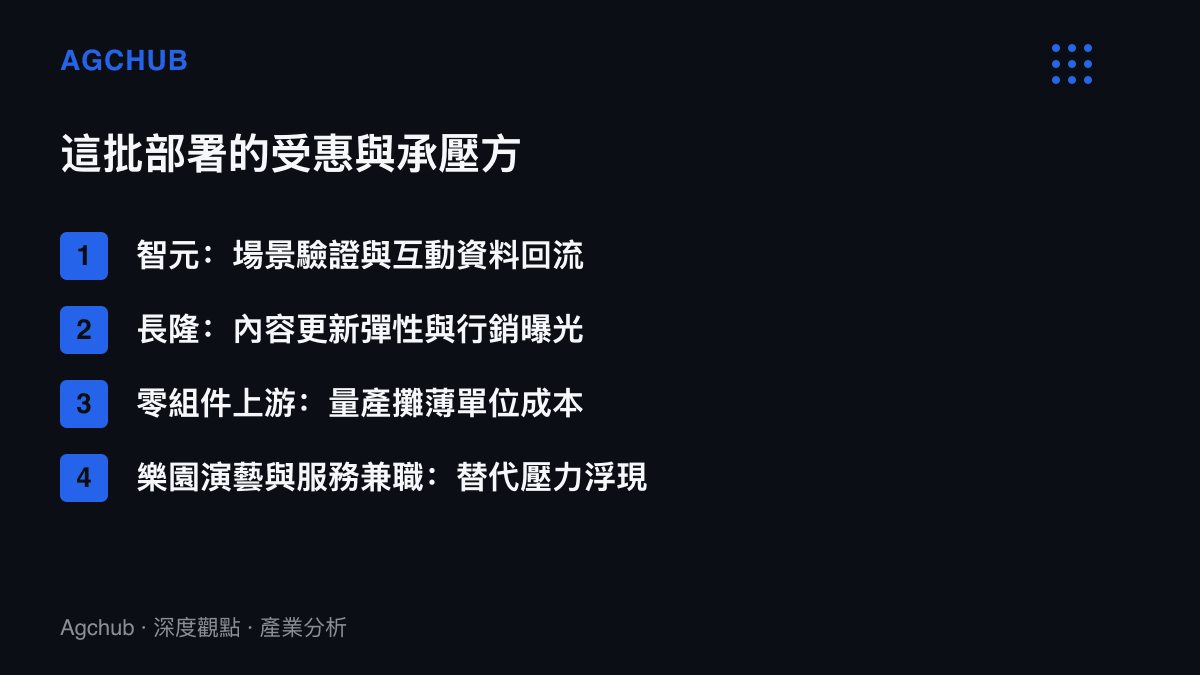
受惠方沿幾個方向展開。智元拿到常態化場景與資料回流;長隆拿到差異化內容與更新彈性;上遊零組件端,減速器、伺服馬達與感測器的單位成本隨出貨基數攤薄,這條曲線反過來決定下一代整機的定價空間;維運、保險與充電設施等衍生服務,也會隨部署規模長出新的合約。
承壓方同樣明確。樂園演藝與服務崗位的用工需求首當其衝,商演、迎賓、導覽這類兼職密集的職位,正是七類場景覆蓋的範圍;以機械遊具與動物表演為核心賣點的同業,面對的是一筆被迫提前的更新預算。對其他機器人廠商,這座樂園把演示與商轉的落差攤開:缺少同等場景的公司,會被投資人問到設備常態運行的據點在哪裡。
第一份年度報表比開園新聞稿重要
開園日的300臺是部署數字,決定這個模式能否複製的,是運行滿一年後的幾項指標:設備可用率、合作是否續約或擴容、復遊率的變化。若都正向,機器人進樂園會從行銷事件轉為常規採購,文旅市場成為具身智慧繼工廠之後的第二個大規模出口。若可用率拖累體驗,這批設備退回展廳邏輯,折舊照提,資料銳減。
中間還有一種常見結局:規模縮編至數十臺,集中在導覽與科普問答等少數驗證過的崗位,其餘回歸人力。對交易雙方,這仍是一筆成立的合約,只是「全球首個大規模」的敘事,會換一種更安靜的寫法。