
記錄不會褪色,帳單按月寄達:一張照片換過的三張價目表
照片的計價單位從沖印時代按張收費,換到雲端時代以GB月結,再換到平臺以內容交換的免費託管,本文拆解三張價目表背後的儲存成本結構、競爭格局與受惠承壓方。
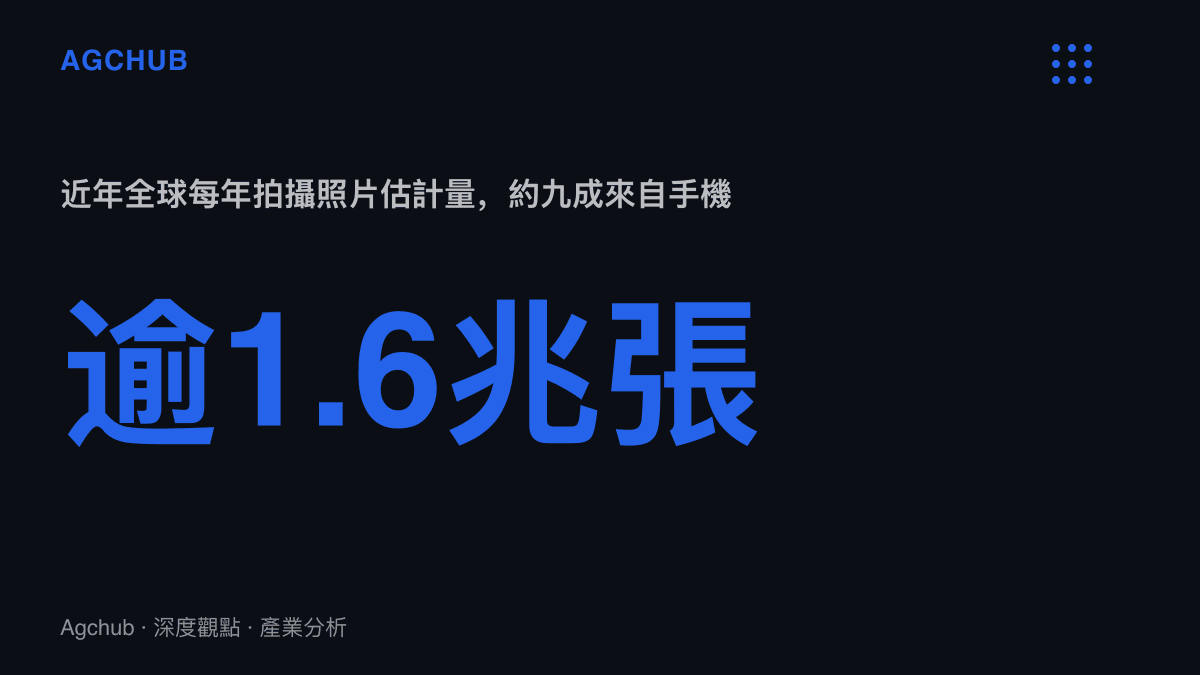
2000年,全球膠捲銷量站上約8億卷的高峯,以一卷36張計,全世界一整年按下的快門不足300億次。近年,全球每年照片拍攝量的估計值落在1.4兆至1.9兆張之間,約九成出自手機。二十多年間,快門次數放大逾50倍,單張照片的邊際成本則壓到趨近於零。
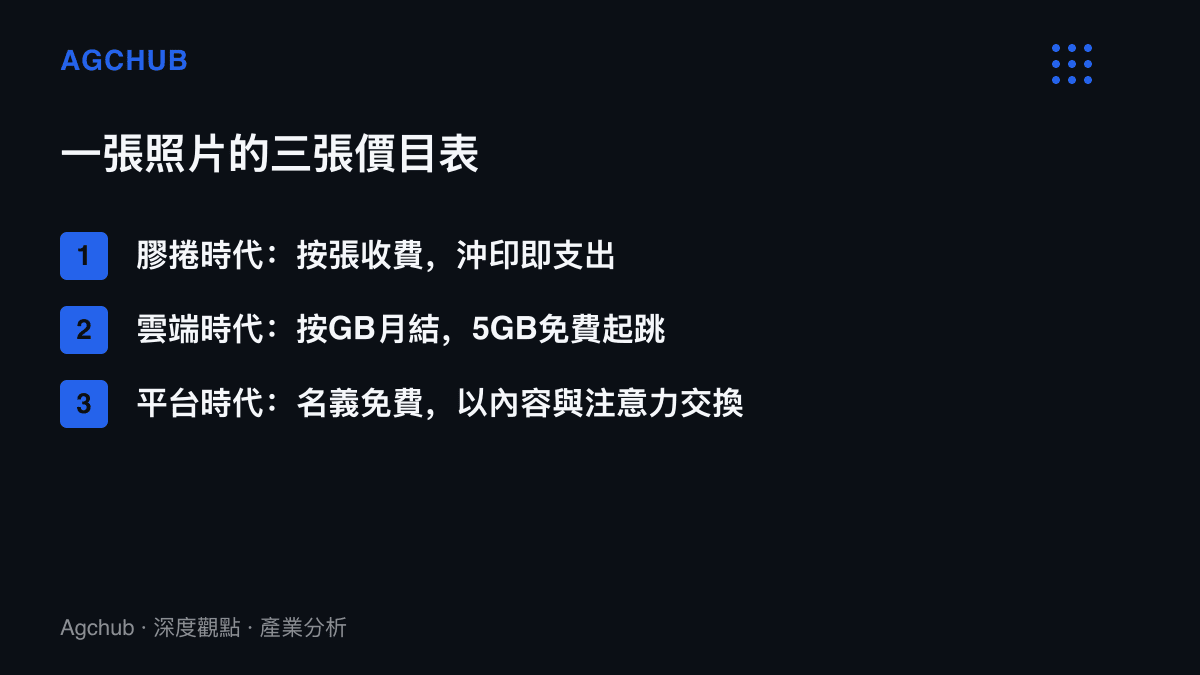
抖音熱榜掛出「記憶會褪色但記錄不會」。這句話成立的前提,是有人持續為那超過1.6兆張照片支付硬碟、電力與頻寬。帳單並未隨著膠捲消失,它換了計價單位,也換了收帳的人。把時間軸拉長,一張照片先後待過三張價目表:按張收費的沖印費、按容量月結的雲端方案,以及名義免費、實以內容交換的平臺託管。
第一張價目表:沖印店按張報價
膠捲時代的成本結構裡,每一張照片都是變動成本。底片按張消耗,藥水按卷計費,相紙按吋裁切,沖印店的價目表以「張」為單位。這種結構直接塑造了拍攝行為:一卷36張拍完才看得見成果,按快門前得先掂量。
柯達是這套模式的最大受益者。全盛時期,柯達供應全球超過三分之一的膠捲,獲利核心不在相機而在底片,硬體近乎成本價出售,毛利由耗材承擔。轉折發生在感光元件取代鹵化銀之後。單張邊際成本歸零,耗材邏輯跟著失效,柯達於2012年1月申請破產保護,距離其工程師在1975年組裝出第一部數位相機原型,過了37年。
第二張價目表:容量變成訂閱
數位化把按張收費拆成兩個出口。一個落在手機內部,儲存晶片以價差形式一次買斷,容量翻倍的價差從人民幣數百元到逾千元不等。另一個落在雲端,以GB為單位、按月結算。
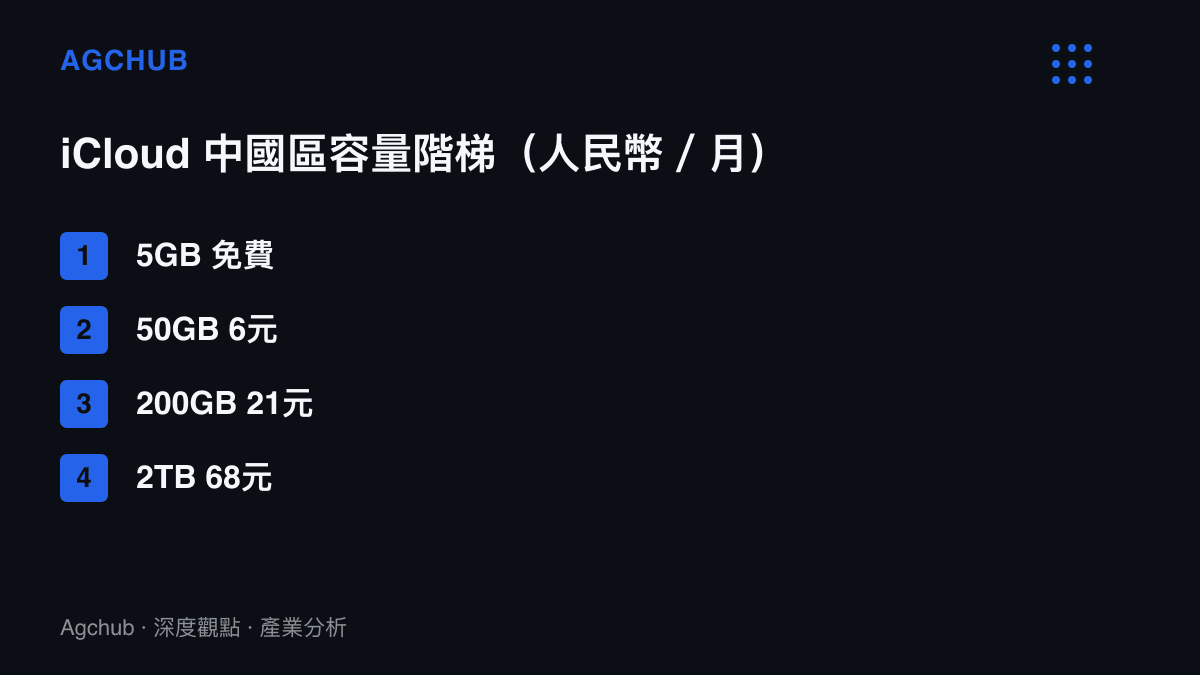
蘋果的階梯最具代表性。中國區iCloud免費額度5GB,50GB方案每月人民幣6元,200GB每月21元,2TB每月68元。微軟OneDrive免費額度同樣停在5GB,Dropbox更只有2GB。各家免費額度的高度異常一致,指向同一套考量:資料中心寫入多副本或糾刪碼冗餘後,帳面容量要放大1.5至3倍,5GB恰好讓使用者養成上傳習慣,又恰好會在照片與4K影片面前迅速見底。
5GB是什麼概念。一張HEIF格式手機照片約2至3MB,5GB能裝約兩千張;換成影片,依蘋果官方數據,HEVC編碼下4K 30fps每分鐘約170MB,5GB只夠錄不到半小時。記錄的膨脹速度跑在免費額度前面,訂閱階梯的設計正從這裡起算。
容量計費在中國市場另有一段成本出清的歷史。2016年,360雲盤、新浪微盤、金山快盤、華為網盤等在數個月內相繼宣布停止或收縮個人儲存服務,表層理由各異,共通點是「免費送大容量」的獲客手段撞上儲存與頻寬的複利成本。倖存者改採會員制。百度網盤保留大額免費空間,代價是對非會員限速,下載速度可被壓到每秒數百KB。限速實際上是對頻寬這項變動成本的配給:硬碟屬一次性資本支出,頻寬隨每次下載發生,兩種成本屬性不同,收費方式因此分裂。阿裏雲盤2021年以不限速切入,等於選擇吸收這項變動成本來換規模,兩種策略對應同一張成本表的兩個欄位。
第三張價目表:免費託管,收的是內容
第三種模式不出現在帳單上。抖音、快手、微信朋友圈的作品託管不收費,也沒有對一般使用者宣稱的容量上限,原因在於這些記錄對平臺的身分變了:它們是內容存貨,進入推薦系統後服務分發與廣告。使用者上傳一段家庭影片,付出的是內容授權與注意力,換取平臺代管硬碟與頻寬。
這次熱搜話題本身就是第三張價目表的產物。使用者把生活記錄託管給平臺,平臺的保管期限等於自身的營運期限。網易相冊2019年宣布停止服務,累積照片以億計的用戶被要求限期遷移;Amazon Drive於2023年底終止營運,訂閱者的檔案進入倒數。記錄不褪色的承諾,抵押品是一家公司的存續與它持續繳付的電費。
兩條曲線的斜率之爭
下一張價目表的長相,取決於兩條曲線的相對斜率。供給端,企業級大容量硬碟每TB採購成本長期下行,固態儲存每TB均價同步下探。需求端,記錄的單位體積膨脹得更快:照片從JPEG轉向HEIF只是溫和壓縮,影片從1080p轉向4K、從30fps轉向60fps,一分鐘的體積是單張照片的60倍以上。內容集體變長變重,與先前觀察的美食內容時長通膨共用同一條需求曲線。雲端業者的採購成本在降,使用者的上傳量在升,月費階梯的走向,由兩條線誰的斜率更陡決定。
受惠與承壓
傳導鏈上有三個明確的受惠位置。儲存介質廠商(希捷、威騰、鎧俠)喫下出貨容量的結構性成長,全球資料量每上一個臺階,資本支出先落在這一層。雲端業者的訂閱收入屬於高毛利經常性收入,iCloud式的階梯讓升級容易、降級麻煩,續約率有支撐。手機品牌則把雲空間當作換機留存的工具,照片庫越大,遷出成本越高,這與蘋果把訂閱服務往家庭裝置延伸的homeOS 收攏工程同屬一條主線:硬體是入口,月費是終點。
承壓的一端同樣清楚。堅持免費大容量的平臺,儲存成本隨時間複利堆高,百度網盤的限速是可見的應力痕跡。使用者的長期支出結構也在改寫:沖印時代一年的照片支出有上限,訂閱時代沒有,2TB方案連續訂閱十年的總額超過人民幣8,000元,一顆同容量消費級硬碟的售價不到這個數字的十分之一。本地沖印產業則早在第一張價目表終結時就已完成出清。還有一個容易被低估的承壓方:把全部記錄押在單一服務上的使用者,服務終止時的遷移成本同樣以GB計價。
收束:計價單位的下一次更換
情境推演可以簡化成兩條路徑。若儲存成本的降速持續跑贏資料膨脹,雲端階梯將下修,免費額度擴大,第二張價目表向第三張靠攏。若影片化與高幀率繼續推高單位體積,訂閱階梯上移,更多使用者把記錄交給平臺,以內容換保管,第三張價目表擴大版圖。
兩種情境裡,記錄的儲存能力都在增強,變動的是承擔成本的一方。從張,到GB,再到內容授權,每次計價單位更換,儲存成本都找到了新的落點,以及新的付帳人。