
義務先生效,數字後進場:能源管理法把儲能市場規模留在子法裡
能源管理法修正條文9月23日公布即生效,本文從罰鍰級距與限期改善程序、2020年用電大戶條款的舊參數,到尚未公布的契約容量門檻,拆解新設與增設大用戶設備義務的成本歸屬、設備端兩條反向的成本曲線與受惠承壓方。
9月23日總統令公布《能源管理法》修正條文,依第30條自公布日施行。從立法院8月21日三讀、經濟部能源署8月24日對外說明,到總統令完成公布,整部修法走完僅一個多月。罰鍰級距已寫進母法:10萬元至50萬元一級,15萬元至75萬元一級。但決定這部法律影響多少人、創造多少設備需求的關鍵數字,包括契約容量門檻、裝置容量比例與設置期限,全部授權中央主管機關另訂辦法。
義務連同罰則先行生效,適用範圍留待子法補齊,這個順序在立法實務上少見。對設備市場來說,它製造了一個明確的時間差:需求已經被法定,規模尚未被定義。
兩筆罰鍰與一項公開義務
修正條文的核心有兩處。第6條之1要求能源供應事業為強化能源管理、促進能源合理與有效使用等公益性需要,公開能源銷售統計資料,資料的蒐集、處理與利用須依個人資料保護法及相關法令辦理;統計的種類、範圍、期間、公開方式與時間,由中央主管機關公告。未依規定公開或公開不實資料者,主管機關先令限期改善,屆期未完成處新臺幣10萬元以上50萬元以下罰鍰,仍未改善按次處罰。
第10條則規定,能源用戶新設或增設用電的契約容量達規定容量者,應於期限內設置一定裝置容量以上的自用發電設備或儲能設備,設備種類與設置方式同樣授權子法訂定。違反者適用第24條罰則,限期未改善處15萬元以上75萬元以下罰鍰,按次處罰。
其餘條文扮演配套角色。第2條把再生能源與熱能納入能源定義;第6條明定中央主管機關得公告指定特定能源產品的輸入、輸出、生產與銷售業務須經許可取得執照;第19條之1擴大查核執行方式,主管機關可派員或委託認可的專業機構與技師,查核能源用戶及設備、器具或車輛的製造、進口與販賣業者,受查者不得規避、妨礙、拒絕或提供不實資料。第18條與第23條刪除。一般家庭用戶不在新增義務的規範範圍內。
資訊流的方向值得留意。統計公開義務約束的是供給端,設備義務約束的是新設與增設的需求端,兩者一進一出,主管機關手上多出兩套可稽核的資料基礎。
四十五年前的法,接手五年前的義務
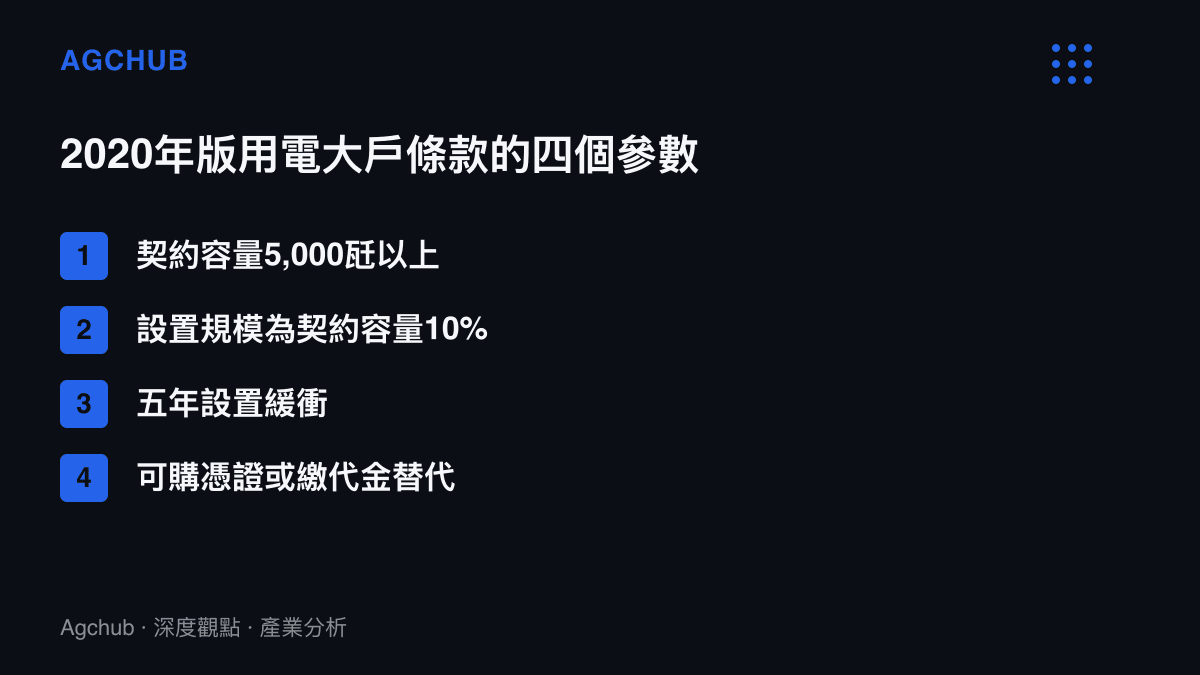
《能源管理法》制定於1980年,施行逾四十五年,歷次修正多集中在查核手段與罰則調整。大用戶設備義務的前一個版本,掛在《再生能源發展條例》體系下:經濟部2020年底公告管理辦法,將契約容量5,000瓩以上的既有用電大戶納管,要求在五年緩衝期內設置相當於契約容量10%的再生能源發電或儲能設備,並保留購買憑證與繳交代金的替代路徑。
這次修法與前制的差異,落在三個結構位置。對象從存量改為增量,條文只寫新設或增設,既有用戶不在第10條的射程內;履行方式從綠電為主,放寬為發電或儲能擇一;義務位階從授權辦法上升到母法條文。母法裡沒有代金設計,子法是否保留付費替代的出口,將決定需求落在設備端或費用端。以法定義務重切產業成本結構的政策手法,我們先前在微短劇審核新規的拆解中見過同樣的結構。
門檻數字為何值錢
第10條的市場規模,繫於子法的三個數字:契約容量門檻決定適用家數,裝置容量比例決定單一用戶的採購量,期限決定需求釋放的節奏。公報與能源署8月24日的說明都未公布第10條的適用家數,審議階段的估算不能直接套用。適用主體的輪廓倒是可以先畫:以臺灣的負載結構,新設與增設的大宗來自科學園區新廠與資料中心,單站契約容量以萬瓩計,若比例沿用10%,單一廠區的設置義務便以千瓩計。
罰鍰與設備成本的相對大小,是另一筆值得算的帳。以前制10%比例推估,一個契約容量5,000瓩的新設用戶,設置義務約500瓩;若以2小時儲能系統履行,對應約1,000度的電池容量,建置成本以千萬元計。單次罰鍰上限75萬元,與設備投資相差一個數量級,按次處罰的累積效果因此才是實質約束,主管機關的改善命令與認定標準,將決定罰則的威懾力度。
設備端兩條成本曲線方向相反。彭博新能源財經追蹤的鋰離子電池組均價,從2010年的每度約1,100美元降到2024年的115美元,降幅接近九成,儲能因此成為最可行的履行路徑;相對地,企業若選擇燃氣自發電,撞上的是燃氣輪機全球排隊與兩成漲價的供給曲線,交期以年計;太陽能則受廠房屋頂面積與結構承載限制。三條路徑的成本結構,把多數新設用戶推向儲能。
誰收訂單,誰先付錢
受惠端的主體可以分三類。表後儲能系統整合商與太陽能EPC最直接,新設與增設大用戶構成剛性需求來源,且母法層面未見代金出口,需求落點比前制更貼近設備採購。第19條之1讓主管機關可委託認可的專業機構與技師執行查核,等於為查核服務開出一個法定的外部市場,認可制度本身創造了新的執業區隔。第6條之1的統計公開,則降低顧問與分析服務的原料成本,能源銷售資料從年報層級的粗顆粒,走向按公告範圍的定期揭露。
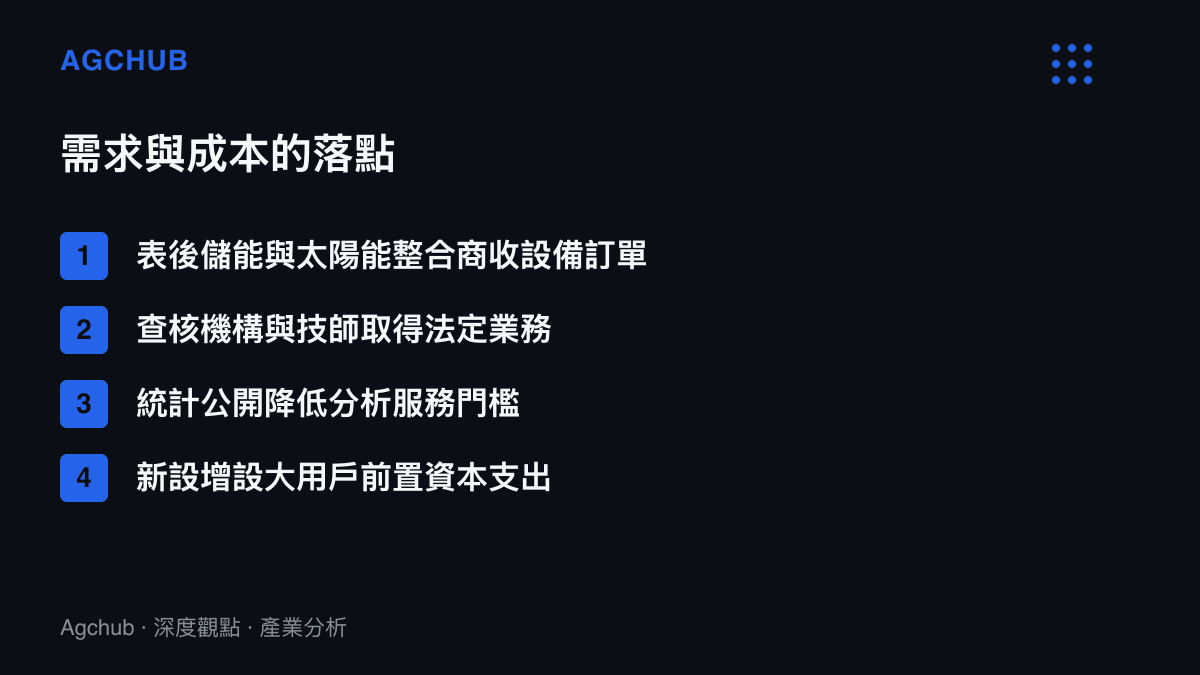
承壓端同樣清楚。新設與增設大用戶面對資本支出前置、廠區用地與消防安全設計、併網申請排程的多重調整,在子法公布前,部分擴建專案的決策可能選擇遞延,觀望本身就有機會成本。臺電等能源供應事業的處境是兩面:統計揭露帶來合規成本,大用戶自發自用長期折抵售電成長,但尖峯負載的管理壓力同步獲得緩解,兩股方向相反的力量會在不同時間尺度上出現。
傳導順序可以拆成兩段。短期,子法公告的門檻與比例決定適用家數與單戶採購量,設備商的訂單能見度隨之確立;中期,查核子法與認可制度完成建置後,紙面義務才轉換成可執行的稽核頻率,罰鍰級距從法定數字變成實際成本。
兩個情境與一個數字
情境一,子法沿用5,000瓩門檻、比例設定在10%至20%之間,適用主體集中在科學園區新廠與資料中心,表後儲能的訂單能見度最高,整合商受惠最直接。情境二,子法延宕至2027年才公告,義務生效但規格真空,新設與增設申請轉趨觀望,需求遞延,並未消失,設備商的營收時點同步後移,查核業務也缺乏認定基準。
無論哪個情境,值得盯住的都是同一個數字:子法公告的契約容量門檻。它決定適用家數,適用家數決定市場規模,也決定企業與設備商之間緩衝期的談判位置。罰鍰已經可以開罰,市場規模仍在等一個尚未公布的數字。
資料來源:本站編輯參考 APPI News〈能源管理法修法生效:大用戶自發電或儲能〉(作者:APPI 編輯部)改寫而成,原文出處;原文文字內容採 CC BY 4.0 授權。