
42.7%壓在半導體:韓國出口叩關1兆美元,對美順差先破千億
韓國前10個月半導體出口3,968億美元、佔出口總額42.7%,本文以增幅回推出口增量的品項結構,拆解貨物順差背後的設備進口與服務逆差、對美順差破千億的關稅傳導,並推演三種情境。
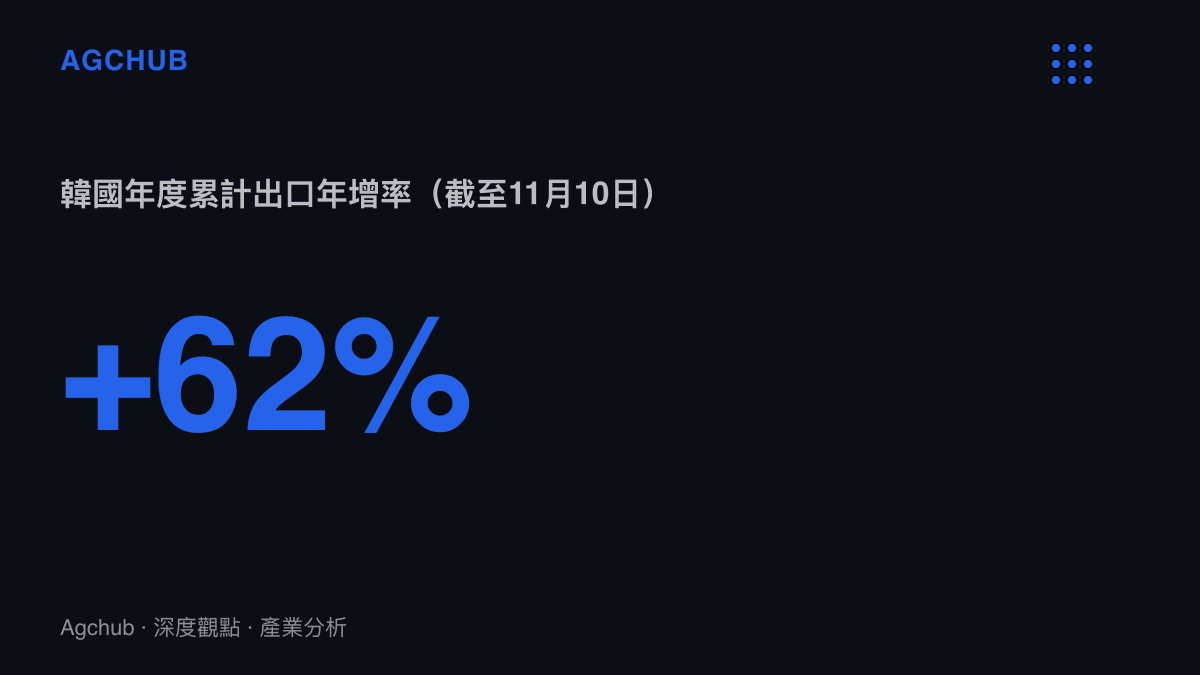
韓國產業通商部與關稅廳按日公布的出口統計,向來只有研究員逐日追蹤。2026年11月10日這一期值得放大:年初迄今累計出口9,636億6,300萬美元,較去年同期成長62%,也越過2025年才寫下的全年最高紀錄7,093億美元,等於提前約七週改寫歷史。Money Today以11月1日至10日日均44.6億美元的速度推算,1兆美元關卡可能在11月20日跨越,實際時點有機會再提前一至兩天。截至報導刊出,達標日期尚未獲確認。
門檻前的最後一段算術不難:1兆美元減去9,636億6,300萬美元,還差363億餘美元,以11月上旬的日均出口,約八個日曆天就能補足。這份統計的資訊量在組成:前10個月半導體出口3,968億美元,佔整體出口42.7%。單一品項寫下四成二,比1兆美元的整點更值得拆。
增量結構:一個品項包辦約七成六增幅
把時間軸拉長,這次跨檔的陡峭程度更清楚。韓國出口2011年站上5千億美元之後,多數年份在5千億至7千億美元之間起伏,7,093億美元已是2025年的歷史高點;2026年只用了十個月又十天,就把這個紀錄推高逾2,500億美元。
推升的主力沒有懸念。前10個月半導體出口年增193.1%,以增幅回推,去年同期基數約1,354億美元,佔同期出口約兩成三,一年之內單一品項的佔比幾乎翻倍。再算整體帳:扣掉11月前10天的446億美元,今年1月至10月出口約9,191億美元,以日均出口回推去年同期約5,760億美元,增量約3,430億美元;其中半導體一項多貢獻約2,614億美元,包辦約七成六的出口增幅。其餘品項合計年增約19%,增速並不低,只是被半導體的斜率蓋了過去。
Money Today把這波成長與全球人工智慧投資帶動的記憶體需求連結,追蹤報導另指出,資料中心電力設備與汽車出口也隨基礎設施投資擴大而增加。需求從算力往上遊走,記憶體是第一站,電力設備與整車屬於外溢的第二圈。
資金端讀的是同一份資本支出預算。美股散戶在輝達回檔當天三十分鐘內淨買進1.1億美元的紀錄,先前已被換算成常態成交額的佔比檢視;放到實體貿易端,同一輪人工智慧資本支出正把韓國的出口曲線拉成一條陡坡。股價與報單,計價基礎是同一個變數:資料中心的建置節奏。
順差的質地:貨物順差養出的服務逆差
Money Today在社論裡對這份成績單留了但書。完整品出口增加的同時,核心材料、零組件與設備仍更多自日本、德國進口;智慧財產權、軟體、法律與顧問等高附加價值服務的收支,則長期呈現逆差。換句話說,出口總額創高的年份,進口帳單同步變厚,部分增加的出口值最終以設備採購與權利金的形式,流向日本與德國的設備商、材料商,以及美國的軟體與智財供應商。
集中度的另一層代價在景氣方向。社論提醒,半導體單項佔出口42.7%,整體經濟對半導體景氣變化的敏感度隨之放大。可以做一個壓力回推:若半導體出口回到去年同期約1,354億美元的十個月水位,僅此一項的帳面缺口就超過2,600億美元。上一輪記憶體週期在2018年見頂後反轉,2019年韓國全年出口年減約一成,這個劇本並不陌生。
對美順差:千億美元的計時器
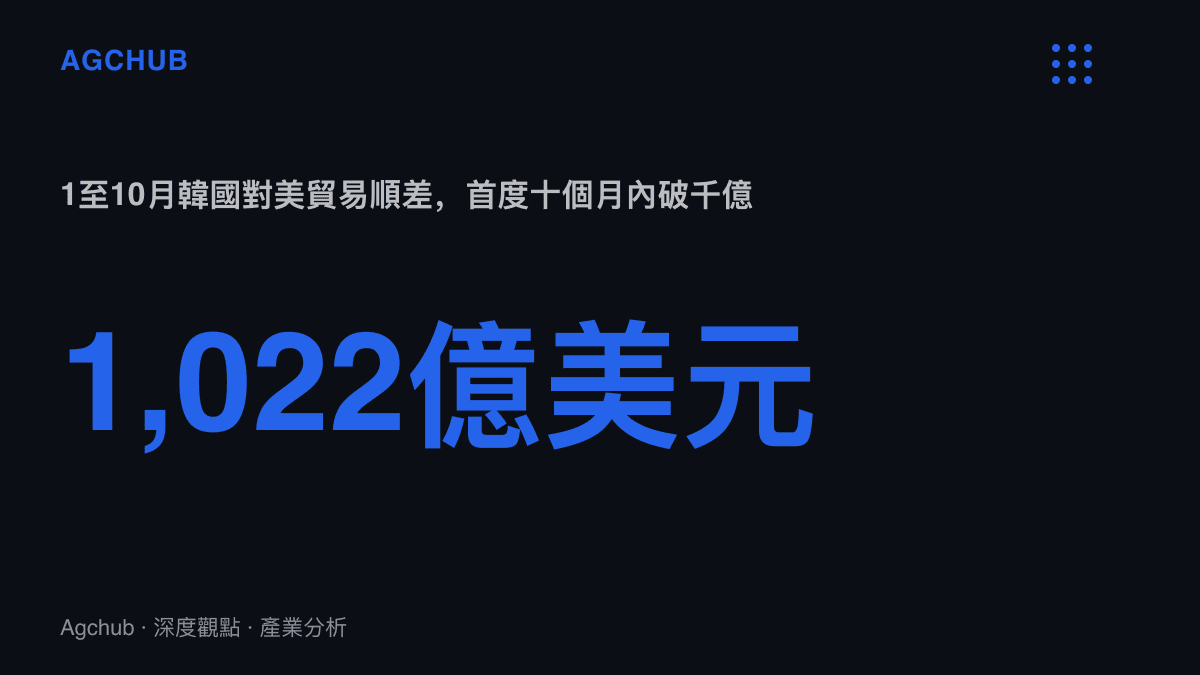
對美貿易數字走在同一條線上。1月至10月韓國對美順差1,022億美元,首度在十個月內突破1,000億美元。另一個口徑下,截至7月韓國貿易順差累計1,678億美元,規模僅次於中國。兩者統計期間不同,方向一致。
Money Today引述韓國貿易協會的分析指出,韓美貿易失衡可能引來美國的關稅壓力與進一步開放市場的要求。傳導路徑可以畫得很直:美國資料中心擴建,進口韓國記憶體與電力設備,貨物逆差擴大;政治壓力回頭落在出口清單上,而清單裡最顯眼的項目,正是佔四成二的半導體。推高出口的引擎,同時是關稅談判桌上最容易被點名的標的。
受惠與承壓的分布
受惠端分三層。最貼近需求的是韓國記憶體雙雄三星電子與SK海力士,產能與價格同步受惠於這輪週期;第二層是資料中心電力設備與汽車出口部門,喫的是人工智慧資本支出外溢的需求;第三層在韓國境外,日本與德國的設備、材料供應商承接韓國擴產的採購單,美國的軟體與智財持有方收取權利金,等於參與了這波順差的事後分潤。
承壓端同樣有結構。半導體佔出口四成二,記憶體價格一旦轉向,出口總額與經常帳會以同一個槓桿同步波動;對美順差政治化之後,關稅與市場開放的成本由全體出口部門分攤,並非半導體單獨買單。社論點出的服務逆差則提醒:貨物順差的規模愈大,對外部設備與服務的依存度也同步上升。
三種情境
情境一,資本支出續熱。人工智慧基礎設施投資延續到2027年,出口以11月上旬的速度收尾,全年直線外推約落在1.15兆至1.2兆美元,半導體佔比維持四成以上。這個情境的主要變數在韓國之外,輝達執行長去職與129億美元收購案的進度,都會影響資本支出市場的信心。
情境二,記憶體週期反轉。價格下行啟動,半導體出口從年增193.1%轉為負值,以42.7%的佔比放大到全年數字;參照2018年見頂後的劇本,出口總額與順差同步回落,全年回到8千億美元等級的機率高於軟著陸。
情境三,政策摩擦升溫。關稅壓力從貿易協會的分析變成行政措施,範圍若涵蓋半導體,韓國的談判籌碼集中在市場開放與當地投資承諾;出口總額未必立即回落,匯率波動與企業毛利的壓力會先到位。
1兆美元是一道流量的整點。放在結構裡,值得留下的數字有兩個:42.7%與1,022億美元。前者決定這條出口曲線對記憶體價格的敏感度,後者是政治風險的計時器。後續觀察點相應落在月度半導體出口年增率何時見頂,以及華盛頓對千億順差的表態時點。
資料來源:本站編輯參考 APPI News〈韓國半導體出口占比逾四成,年度出口逼近1兆美元〉(作者:APPI 編輯部)改寫而成,原文出處;原文文字內容採 CC BY 4.0 授權。