
8.9%對負2.2%:新動能的量與價,各記各的帳
從高技術製造業8.9%增加值增速對連續兩年為負的PPI切入,以新能源車、鋰電池與光伏三個樣本拆解新動能產業量增價跌的結構,對照三輪產能出清週期並推演三種情境。
微博熱搜第3名的位置上掛著「新動能持續釋放助力經濟穩增長」。這類詞條在統計數據集中發布的季節固定出現,本身不承載新資訊,值得讀的是它周邊可以並排對照的兩份報表。國家統計局的公報寫著:2024年國內生產毛額成長5.0%,規模以上工業增加值成長6.1%,其中高技術製造業增加值成長8.9%。同一份公報的另一頁,工業生產者出廠價格指數(PPI)全年下降2.2%,這是繼2023年下降3.0%之後,連續第二個負值年度。
量與價朝相反方向走。新動能撐住了產出與出口的量,出廠價卻仍在尋底,多數相關企業的毛利率被壓在週期低位。本文把「新動能」從熱搜詞條還原成可核算的產業科目:增長的量從哪些環節來,價格的跌幅由誰吸收,這一輪資本支出何時進入結算。
舊動能讓出的缺口,先看有多大
新動能被推到敘事中心,背景是舊動能的收縮。統計局數據顯示,房地產開發投資已連續三年負成長,2022年下降10.0%,2023年下降9.6%,2024年再降10.6%。同一期間,製造業投資保持高個位數成長,2024年增幅9.2%,高技術產業投資又明顯快於製造業整體。回看更早一輪動能切換,2001年入世後的出口製造擴張用了近十年才完成接力,2008年後由基建與地產接棒;這一輪的補位速度更快,代價則是補位產業正處於產能投放高峯,價格難有向上的動能。穩增長三個字目前的現實基礎正在此。
定義先攤開:新動能的四個切面
高技術製造業是最直接的觀察口,2024年增加值成長8.9%,快於整體工業2.8個百分點,佔規模以上工業增加值的比重自2023年的15.7%續升。數位經濟的口徑更寬,中國信通院測算2023年規模53.9兆元,相當於GDP的42.8%。出口端的「新三樣」,即電動載人汽車、鋰離子蓄電池與太陽能電池,2023年合計出口1.06兆元,首度跨越兆元關口,年增29.9%。研發科目給出前置投入的規模:2024年全社會研究與試驗發展經費36,130億元,投入強度2.68%。
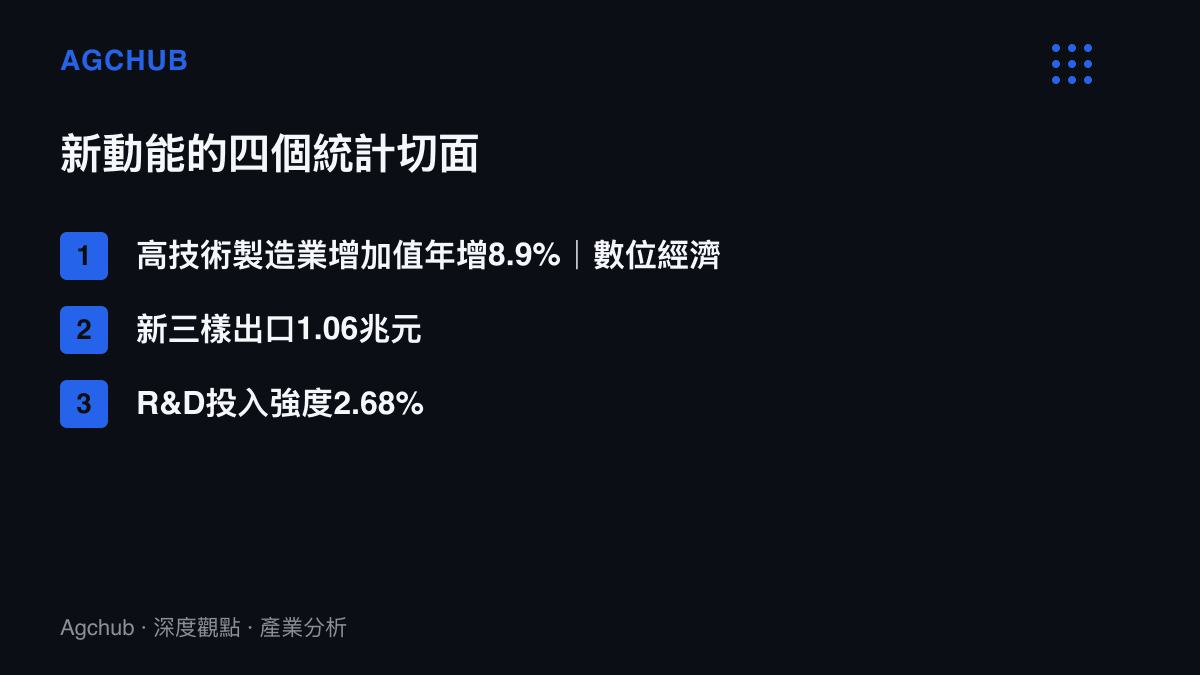
四個切面各有口徑限制。增加值衡量生產環節的新增價值,與企業財報的營收、淨利不是同一回事;數位經濟的測算包含大量既有產業的數位化部分,與「新三樣」的製造科目部分重疊;出口金額計的是離岸總額,不反映出口單價的下滑。把口徑疊加起來,容易高估新動能的獲利能力,也容易低估它對產出與就業的託底作用。量價分離在統計上成立,正是這組口徑落差的結果。
三個樣本,量價分離的三種寫法
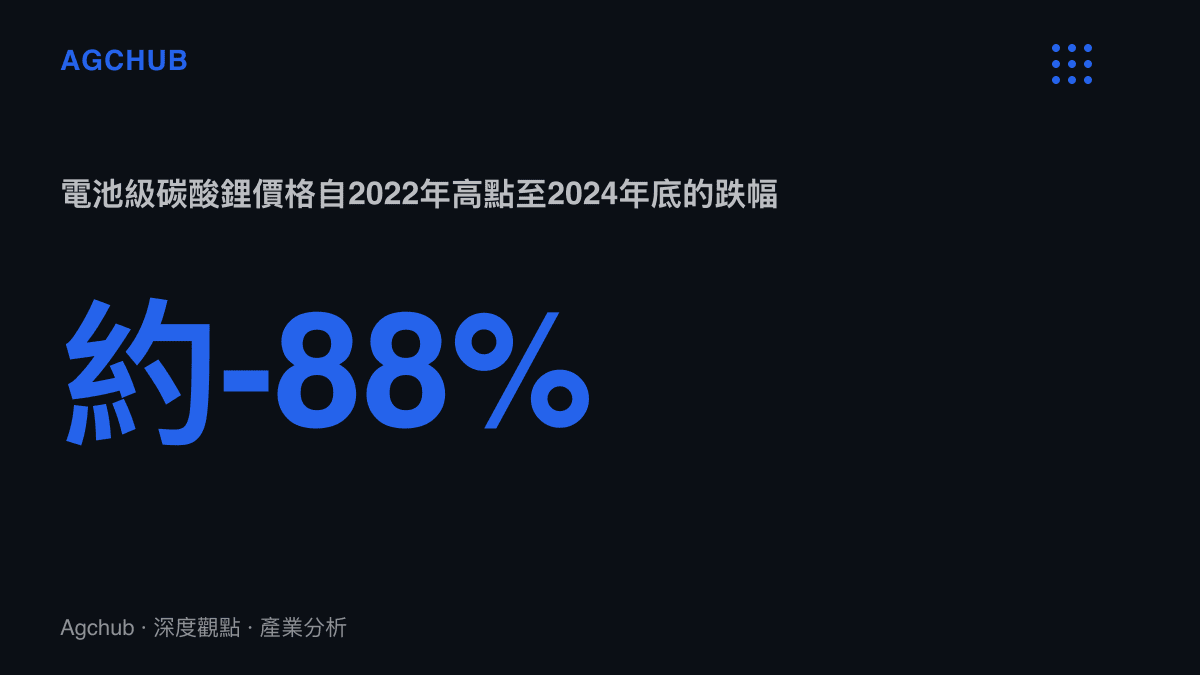
鋰電池環節的背離最直觀。中國汽車動力電池產業創新聯盟數據顯示,2024年動力電池裝車量548.4GWh,年增41.5%;同期電池級碳酸鋰現貨價從2022年11月每噸約60萬元的高點,跌至2024年底的7.5萬元附近,跌幅接近88%。裝車量在擴張,上遊原料端把這一輪週期新增的利潤幾乎全數讓出。
光伏的帳面更沉重。按中國光伏行業協會口徑,多晶矽、矽片、電池片、組件四個主鏈環節產量佔全球比重均逾八成,2024年組件產量約588GW,而建成產能遠超千吉瓦,利用率約五成。結果直接寫進龍頭年報:隆基綠能2024年歸屬母公司淨損86.18億元,通威股份淨損70.39億元,兩家上一次同步虧損已是上一輪週期底部的事。
整車環節把量價分離演成滲透率與利潤率的交換。中汽協數據顯示,2024年新能源汽車產銷雙雙超過1,286萬輛,新車銷量佔汽車新車總銷量的40.9%,連續十年居全球首位。規模登頂的另一面,是汽車行業利潤率降到4.3%,低於工業企業平均,比亞迪以「電比油低」的定價把價格戰推向新低點。
出清週期的第三次重演
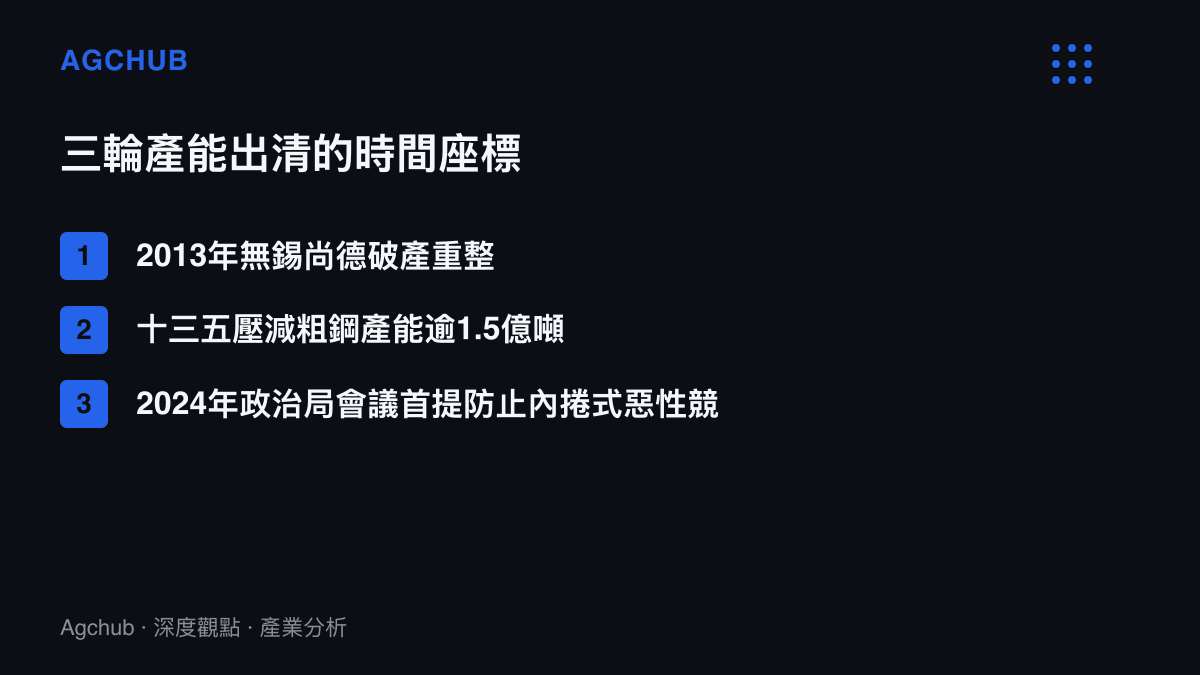
價格困境放在製造業週期史上並不新鮮。第一輪是光伏:2008年多晶矽每公斤約500美元的價格引來大規模擴產,歐洲補貼退坡後需求驟減,價格到2012年跌去九成以上,無錫尚德2013年進入破產重整,江西賽維在兩年後跟進。第二輪是鋼鐵與煤炭:「十三五」期間官方主導壓減粗鋼產能逾1.5億噸,配合地條鋼出清,才換來2017年之後的價格與利潤修復。第三輪正在進行,2021年至2023年新能源車、鋰電與光伏的固定資產投資連續三年高增,2024年7月中央政治局會議首次寫入「防止『內捲式』惡性競爭」,12月的中央經濟工作會議升格為「綜合整治」,政策措辭的節奏與2016年去產能啟動前相近。
這類資本支出潮的共同點,是回收押在單一價格變數上。這與先前分析的八年五百億元砌出的兩千八百座古鎮結構同構:建設期投入由地方與企業墊付,營運期回收卻取決於門票或組件價格這一個變數,價格失守時整筆投資的回收年限必須重算。政策端的整頓同步推進,2025年年中,工信部主導下17家車企承諾供應商帳期不超過60天,光伏產能置換與最低價中標規則進入討論。監管重寫產業成本科目的順序,與從嚴治理十三年依序重寫餐飲、金融與醫藥費用表的路徑相似:需求先被重組,費用科目逐季調整。
受惠與承壓的名單
出清期受益最明確的是龍頭。SNE Research統計,寧德時代2024年全球動力電池市佔率37.9%,連續八年第一,與比亞迪合計喫下全球過半份額。價格戰淘汰的是二線產能,頭部的產能利用率與訂單結構在同業虧損的季度反而改善。下遊整車廠與儲能整合商拿到更便宜的電芯與組件,採購成本曲線整體下移。需求端同樣受惠,量增價跌對購車者是實質讓利,滲透率三年內從25.6%升至40.9%,背後正是這個價格基礎。
承壓名單更長。二線電池廠與組件廠產能利用率不足,固定成本攤提的壓力轉向現金流;擴產期的土地、廠房與設備融資集中在特定省份的招商平臺,出清期這些資產的估值下修,將沿地方城投與銀行不良率的路徑傳導;上遊鋰礦與多晶矽企業在價格底部繼續計提存貨跌價。至於新動能敘事本身,癥結在於增加值口徑的成長不會自動兌現為利潤口徑的成長,兩者之間隔著一個尚未走完的出清週期。
三種情境,三個結算時點
情境一,出清加速。光伏產能置換與價格約束落地,尾端產能在2026年至2027年退出,供需再平衡帶動價格修復,路徑類比2016年至2017年的鋼鐵週期,龍頭毛利率率先回升。
情境二,價格戰延長。滲透率已過四成,國內需求增速自然放緩,歐美關稅壁壘抬高出口門檻,產能退出速度低於需求降速,PPI的負值區間延續,新動能繼續以價換量,行業利潤率在4%附近徘徊。
情境三,需求側接力。儲能裝機、AI資料中心用電與電網投資接棒新能源車,成為鋰電與光伏的新增需求來源,量價在2026年前後同步企穩。
熱搜詞條的敘事以年為單位循環,報表以季為單位結算。新動能對增長的貢獻有8.9%對6.1%的增速差作證,這份貢獻目前記在量上;價的修復,要看產能出清的速度表。