
能不記就不記:記帳十年的減法,與一個飽和品類的需求換層
一名記帳十年的使用者以AI輔助開發自用記帳App,本文從帳戶與分類的刪減軌跡、開發門檻與轉換門檻的背離,拆解這個飽和品類的需求換層與受惠承壓方。
一個品類裡帳齡最長的使用者,給出的最佳實踐是把記錄量壓到最低。2026年9月15日,少數派寫作社羣Matrix刊出一篇自述:作者thisLeon記帳十年,最後以AI輔助開發(vibe coding)做出自己的記帳App「Coast」,並把產品定位成記帳這件事的終點。文中利益相關聲明載明,作者即開發者。
專案起點的一段勸退意見,比結論更早給出市場座標。作者引述AI在專案初始的評估:記帳賽道紅到發黑,產品五花八門,功能大同小異,使用者遷移成本巨大,多數人不會因為一款新App,拋棄用了好幾年的紀錄。供給過剩、功能同質,加上資料年限與習慣構成的轉換門檻,這幾個條件疊起來,正是該品類十餘年競爭的摘要。
又多一款記帳App,對市場版圖的影響接近零。這篇自述值得拆解之處在於:一名重度使用者用十年資料,驗證了品類前提的鬆動。記錄的完整度與資料的價值,正在脫鉤。
品類三代史:記錄權移往支付端
回看這個品類的週期,分界線相當清楚。智慧手機普及期,隨手記、挖財等第一代獨立記帳App崛起,賣點是完整記錄與圖表化回顧,商業模式靠進階功能與理財導流。行動支付普及後,支付寶與微信支付的帳單自動記下平臺內每一筆交易,交易側的記錄免費化,手動輸入的稀缺性跟著下降。近幾年,獨立App把重心轉向自動記帳、帳單匯入與多帳本管理,設法把手工摩擦再壓低一級。
這條路徑與照片儲存換過的三張價目表同構:捕捉成本歸零之後,原始資料的持有者從工具商換成平臺,工具層被迫往整理與分析移動。記帳App的尷尬之處在於,整理與分析恰恰是十年帳本裡被驗證效用遞減的環節。
十年帳本的三處減法
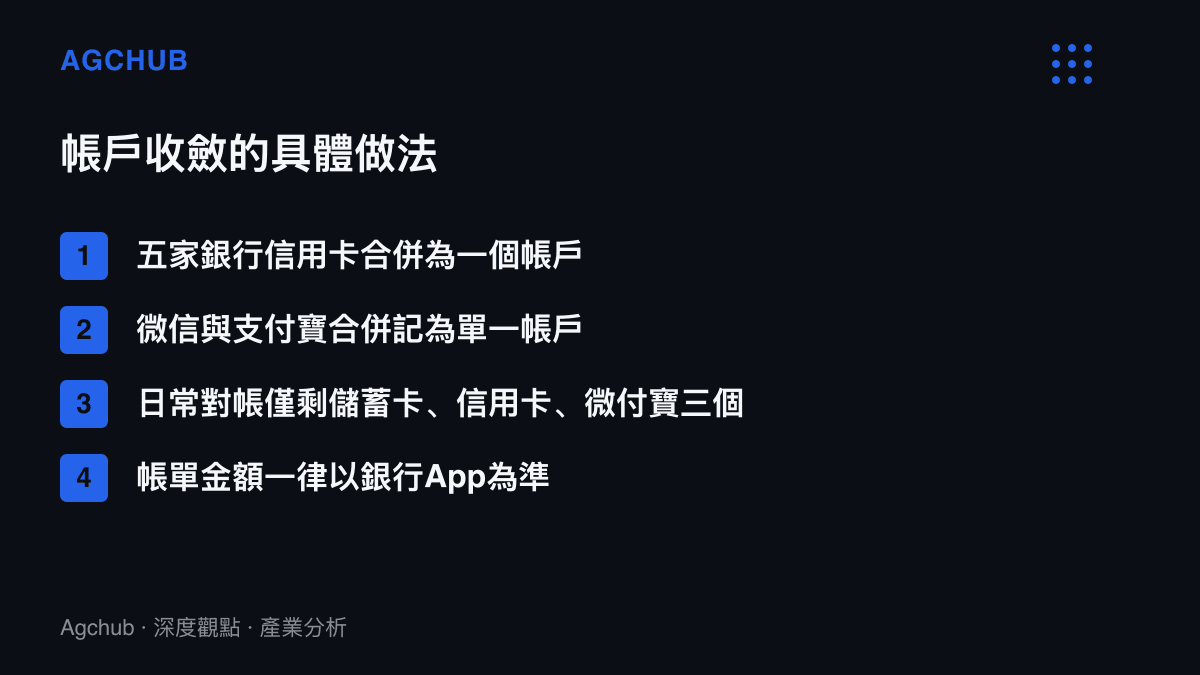
作者把十年心得壓縮成一句話:能不記就不記。減法先落在帳戶。五家銀行的信用卡曾各自建帳戶,永遠對不上銀行端數字;想通一層之後,五張卡合併為一個帳戶,微信與支付寶也合併記帳,日常對帳收斂到儲蓄卡、信用卡、微付寶三個帳戶,帳單金額一律以銀行App為準。
逐筆記錄是下一個刪減對象。交通改用一卡通儲值,一個月記一筆;咖啡店能儲值的直接儲值;春節紅包不逐筆登記,年後核對一次餘額即知盈虧;話費改買大額充值卡;旅遊期間的機票、簽證與外幣消費換算後併成一筆。
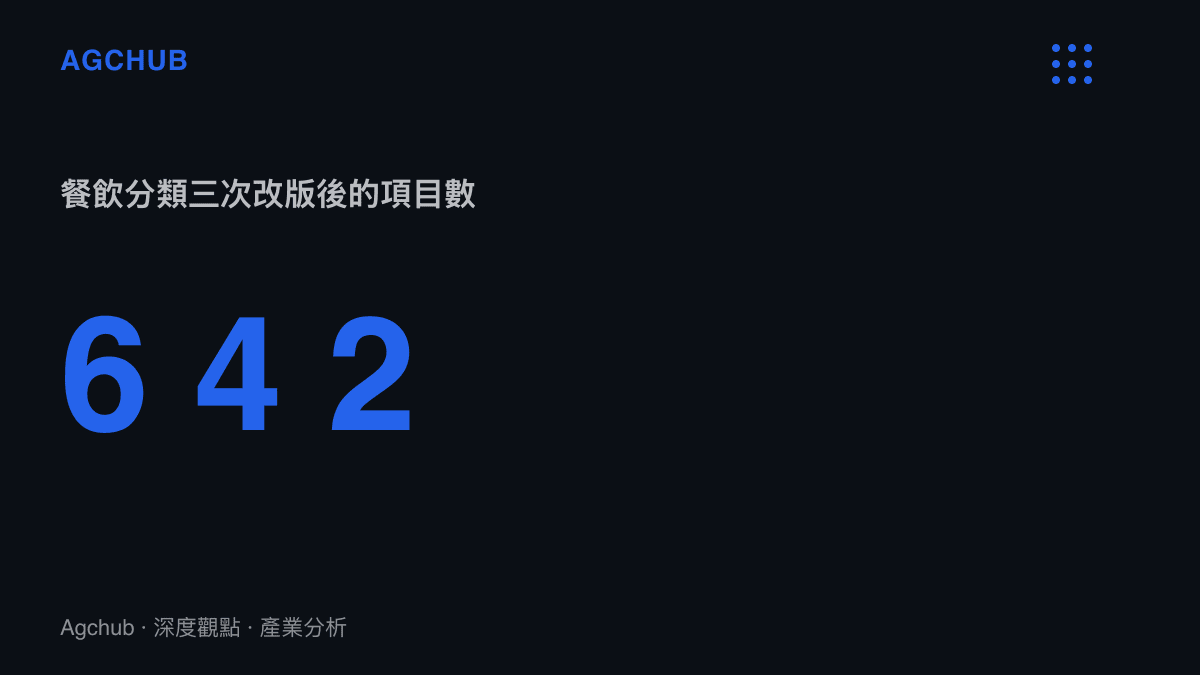
最後動到分類。餐飲分類經歷三次改版,最早按時間切六項,早餐、午餐、晚餐、夜宵、水果、零食;中期按場景切四項,外送、自煮、聚餐、超市;現在只剩喫飯與聚餐兩項。分類依據從時間、場景,換成能否減少。
作者的十年並非成效展覽。起點是大學時期生活費見底,記了十年,入不敷出仍時有發生,畢業後甚至向朋友借錢還過信用卡;記錄帶來盡在掌握的錯覺,卻沒有改變消費行為。《思考,快與慢》的框架替這段經歷作註:消費決策多由系統一的直覺驅動,記帳屬於系統二的範疇,單純的資訊記錄不會自動改變行為,記錄必須轉成可操作的回饋。分類邏輯從記帳精準換成決策相關,正是這個認識的落地。品類的價值重心,也隨之從捕捉層移向回饋層。「記了這麼多資料,然後呢」,問的就是品類尚未定價的那一層。
開發門檻塌向零,轉換門檻停在原處
把一款功能齊全的App做出來,這件事的成本正在塌陷。門檻從工程團隊與數月工期,降為一名業餘使用者加一份AI工具訂閱。軟體端的這條曲線,與影像端電影質感從2,699美元跌向零邊際成本的價格塌陷同構:取得成本歸零後,市場沿用途拆層,靠取得難度收費的環節最先消失。
記帳App的處境比影像更極端。當多數主流功能可以在幾個週末被復刻,功能差異化作為定價基礎的防線就被拆掉。同一時間,轉換門檻停在原處:十年的歷史資料、操作習慣、帳本結構,全數綁在既有App裡。品類於是出現一道罕見的背離,做出產品的門檻趨近於零,留下使用者的門檻不動。
新進者的理性策略因此改寫:搶不走既有使用者,就服務自己。Coast的結構裡,開發者與核心使用者是同一人,成本與收益內部化,不需要市場成功就能存續。這類產品不會出現在市佔統計的顯著位置,卻持續抽走品類裡最資深的那一層需求。
受惠與承壓的名單
AI編程工具與模型服務排在受惠側。需求長尾的每一吋都以訂閱與用量計價,個人自建App就算最終只有開發者一人使用,開發過程中生成的每一行程式碼都已計入營收。Coast這類專案對工具商是零獲客成本的需求。
支付平臺是另一個受惠者。原始帳單的持有位置沒有改變,任何整理、分析與回饋的下遊應用,源頭都指向支付寶與微信支付的帳單。記錄免費化的程度越高,平臺作為資料源頭的位置越穩。
承壓側是獨立記帳App,壓力有兩個來源。最資深的使用者正是需求換層最快的一羣,他們減少記錄粒度或轉向自建,直接侵蝕付費轉化率最高的客層;開發成本塌陷又拆掉功能差異化的防線,訂閱定價能倚賴的只剩慣性與資料年限,兩者都屬於防禦性資產,撐不起成長敘事。
傳導路徑大致如此:重度使用者先驗證記錄效用遞減,中度使用者跟進降級,改以支付帳單為主、記帳App為輔,獨立App的活躍與付費基本盤隨之收縮,競爭焦點被迫移往自動化與回饋層。
終點的三種形狀
作者稱Coast為記帳的終點。以市場結構看,終點至少有三種形狀。
第一種是被吸收為功能。AI助理與系統層服務直接讀取帳單,完成記錄與提醒,獨立品類收縮為專業使用者的利基。這條路徑與支付平臺的既有位置最相容,發生的摩擦最小。
第二種是長尾自建成為常態。開發門檻塌陷讓個人軟體從產品變成耗材,應用商店充斥單人維護的工具,中位數使用者留在既有App,資深使用者各持一款自製品。市佔結構看起來不變,品類的創新外溢到統計視野之外。
第三種是回饋層獨立定價。若行為改變被產品化為預算守門與可減少項目的警示,記錄本身淪為零價格的商品層,新的計價單位出現在決策層。這一種結局對既有App最有利,十年的歷史資料是訓練個人化回饋最稀缺的原料。
十年帳本換來的減法,對品類是一份嚴苛的需求摘要:當最忠誠的使用者開始刪減記錄,以記錄完整為賣點的功能清單就失去計價基礎。Coast是否真是終點,取決於回饋層能否被定價。能不記就不記,作為需求結構的描述,已經足夠精確。