
18歲已成年、20歲才有信用戶:未成年證券戶的三層商品資格
未成年證券戶的委託人是孩子本人、簽章權在法定代理人手上,本文從三層商品資格、18歲成年與20歲信用門檻之間的兩年空窗,到槓桿反向ETF的四選一適格條件,拆解這條資格邊界兩側的受惠與承壓方。
民法上的成年年齡自2023年1月1日起下修至18歲,臺灣證券交易所對信用帳戶的年齡要求卻維持在20歲。一個剛滿18歲的年輕人,可以自己走進券商開戶、自己下單買進現股,融資融券的資格要再等兩年;一個還在就讀小學的孩子,反過來能在法定代理人辦理下,名下持有ETF部位。把這幾組數字放在一起,未成年證券帳戶的商品邊界就清楚了:帳戶可以開、部位歸屬明確,能動用什麼工具放大曝險,由另外幾組門檻決定。
帳戶構造:委託人是孩子,簽章權在家長
依證交所《證券經紀商受託契約準則》,未成年人的受託買賣契約、委託買賣、申購有價證券與交割文件,一律由法定代理人、監護人或輔助人辦理。臨櫃開戶時,法定代理人須親持本人與未成年人的身分證正本;孩子尚未領取身分證,可用戶口名簿替代。由監護人出面的場合,另附監護權證明;父母一方若屬單獨行使親權或代辦,也要備妥足以證明代理資格的文件,實際清單以受理券商的答覆為準。
這套流程把帳戶拆成兩層。法律上的委託人是未成年人本人,交易紀錄、持股與損益都登記在其名下;契約與交易文件的簽章權,整段交給法定代理人。家長代為下單時,券商仍把紀錄留在孩子名下的帳戶,App登入、電子憑證與每日額度等管理功能,則依券商系統與契約設定運作。
批踢踢實業坊Stock板的一則討論,把雙層結構的實務難題攤得很具體:孩子想用證券戶定期投入,家長擔心登入之後額外下單,討論串裡出現限制每日交易額度、保留電子憑證、控制入金幾種做法。這些都屬於券商功能或家庭內部安排,既不能取代法定代理人的簽章義務,也碰不到商品資格;普通戶不會因為家長管得嚴或鬆,變成信用戶。
三層商品資格:放行、封鎖與條件式
第一層放行。普通受託買賣戶可依券商受理範圍,委託一般股票與ETF;證交所2017年上路的定期定額制度,同樣以股票與ETF為主要標的,實際選單由各券商依規範自訂,部分券商的每月最低扣款已壓到百元等級。海外股票與ETF走複委託,依金管會規則,未成年人須由法定代理人持雙方身分證明文件辦理,是否受理還要看個別券商與境外市場的規則。
第二層封鎖。信用帳戶的申請人須為年滿20歲且具行為能力的自然人,這項條件不能由法定代理人代位滿足,融資買進與融券賣出因此進不了未成年帳戶。證券商出借有價證券給客戶的借貸契約,同樣要求年滿20歲且具完全行為能力。對照民法成年下修至18歲,18到20歲這個區間成了最特殊的一羣:完全行為能力人,可自行簽約、自行持有現股與ETF,唯獨槓桿工具的取得被遞延兩年。
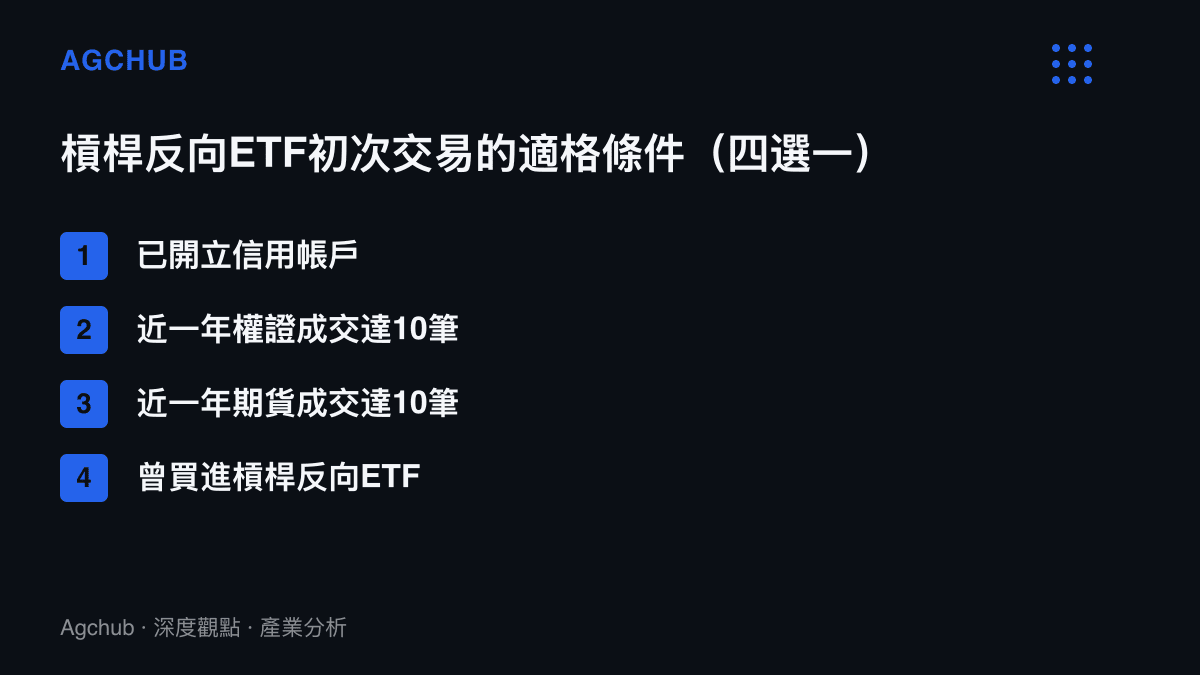
第三層是條件式。槓桿型與反向型ETF掛著ETF的名稱,交易資格卻不能按一般ETF處理。證交所要求初次交易者簽署風險預告書,並在四類條件中至少符合一項:具備信用帳戶、近一年權證成交達10筆、近一年期貨成交達10筆,或曾買進槓桿反向ETF。對未成年人而言,第一條路在年齡上已封死,其餘條件能否成立,仍由券商依身分與交易紀錄個案審核。商品名稱相近、資格結構不同,適格性制度正是在這一層運作。
影響推演:資金被推向哪一端
未成年帳戶在結構上是一種沒有槓桿、不能放空的純現股部位,周轉低、持有期長。對券商來說,這類客戶貢獻的是手續費流與低波動的資產沉澱,信用利息收入這一欄在他們成年前都是空白。定期定額是這類帳戶最順手的工具:標的限於股票與ETF,扣款節奏由契約約定,家長的簽章權與孩子的長期部位,在同一個介面裡各就各位。
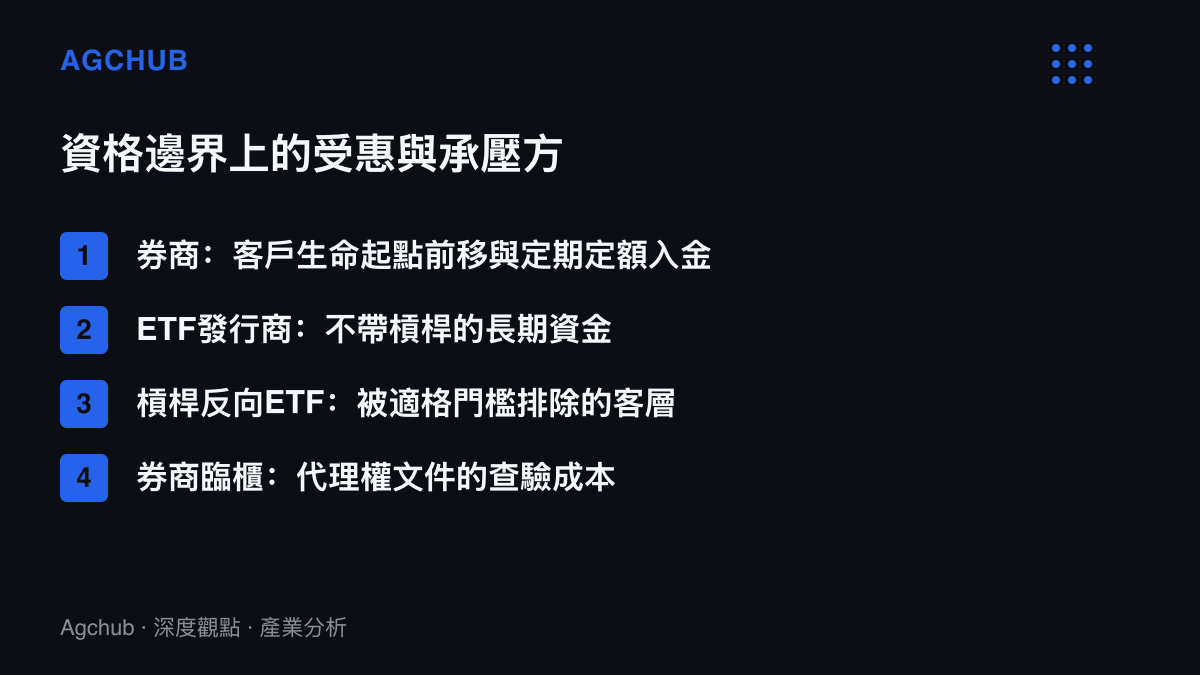
受惠端首先是券商的客戶生命曲線被前移。一個12歲開戶、以定期定額累積部位的使用者,距離信用交易、權證、期貨等高費率商品,只剩一段可預期的時間;臨櫃的雙證件查驗與監護權文件核對,是提前鎖定這條收入曲線的代價。ETF發行商與指數投資生態拿到的,則是提早進場、且進場時就被設定為不使用槓桿的長期資金。
承壓端有兩處。槓桿反向ETF的發行商被適格門檻直接劃掉一個客層,即便規模有限,這道門檻仍把商品複雜度與年齡掛鉤;券商的臨櫃與合規作業則喫下代理權文件的查驗成本,「親持正本」的規定讓這段流程無法全線上化。
18到20歲的完全行為能力人,是另一個值得單獨計算的區間。他們的普通戶不再需要家長簽章,券商可按一般流程承作,商品清單卻與未成年時期相同:現股、ETF、定期定額、複委託,沒有信用工具。對信用業務而言,這兩年等於一段客羣已就位、收入未啟動的遞延期。
用一條數字線把客羣切成兩套規則,這種切法在消費市場也常見,兩支18 Pro Max之間那條6,000元補貼線對高階換機需求的切分,屬於同一種機制:線的兩側,成本與資格各記各的帳。
情境收束:一條可能移動的線
後續的觀察變數只有一個,20歲門檻會不會跟著民法下修。若調整至18歲,信用業務的合格人口一次性擴大兩個年齡層,融資融券與借券的收入曲線前移,券商的徵信與風控作業同步承壓,槓桿反向ETF的第一條適格路徑也會跟著打通。若維持20歲,這道門檻就作為獨立於民法的風險緩衝存在,未成年帳戶的定位固定為現股與定期定額的入口,券商之間的競爭會移往管理介面,額度控制、憑證保管與親子共管的設計,將成為下一輪差異化的主戰場。
以現行公開的條文判斷,所有規範都指向後者。對未成年的使用者而言,帳戶裡被限制的項目集中在槓桿與放空的取得時間,這條時間線由監管預先排定;家長能調整的,只有等待期間的管理方式。孩子的部位能不能放大,答案要等到20歲之後才會改變。
資料來源:本站編輯參考 APPI News〈未成年可以開證券戶嗎?法定代理人規定與能做的交易範圍〉(作者:APPI 編輯部)改寫而成,原文出處;原文文字內容採 CC BY 4.0 授權。