
明年的貨已經賣完:鎧俠 2027 產能售罄,合約時鐘撥快三年
鎧俠在財報法說會確認 2027 年晶片產能配額售罄、2028 年過半取得確定採購承諾,本文從合約長度延長、資本支出提前執行與新廠投產時程落差切入,拆解記憶體週期頂峯的資金配置與受惠承壓名單,並推演三種情境。
記憶體產業的劇本向來由豐年與穀年輪流執筆。2019 年與 2023 年,NAND 價格兩度自高點跌落超過一半;更早的 2018 年,深陷財務危機的東芝把記憶體事業以約 2 兆日圓售予貝恩主導的財團,這家公司次年更名鎧俠,掛牌計畫一路順延到 2024 年 12 月才兌現。把這張年表攤開,再讀 2026 年 10 月底的法說會紀錄,時間感明顯錯置。
據 ITmedia 報導,鎧俠控股執行副總裁河村芳彥在 2027 財年第二季(2026 年 7 至 9 月)財報電話會議上確認:2027 年全年晶片產能配額已基本分配完畮,處於售罄狀態,所能供應的產能均已完成鎖定;2028 年產能已有超過 50% 取得客戶確定性採購承諾,面向 2029 至 2030 年的商務洽談同步啟動。次年產能提前整整一年簽約鎖定,在鎧俠歷史上是第一次。
售罄的實質:計價週期從一季拉長到三年
NAND 產業的慣常計價結構,是大型客戶按季度議定合約價,中小買家喫現貨與短約,長期協議存在但通常只覆蓋部分產能。全年配額售罄的意義,在於交易重心從價格談判移向數量保障:客戶以可承諾的採購量換取貨源確定性,合約長度從一季延伸到一年以上,並繼續向 2028 年之後推進。對賣方,這是把兩年的營收能見度提前寫進報表;對買方,這是在漲價預期下先買保險。當兩年需求被合約固定,市場給週期股的估值折價邏輯也得跟著重算。
需求重心落在 AI 資料中心。鎧俠與閃迪今年先後送樣第九代 2Tb QLC 與第十代 332 層 BiCS10 3D NAND,介面速率 4.8Gb s,這類高容量、高吞吐規格正是企業級固態硬碟與 AI 儲存叢集的主要消耗項。不過資料中心擴建自帶約束條件,電力併網與供電時程正成為整條需求曲線的節拍器,先前拆解的AI 資料中心用電成長反轉美國電業排碳曲線即顯示,機房用電已是美國電業規劃的主變數,儲存訂單的斜率最終掛在 AI 資本支出這條線上。
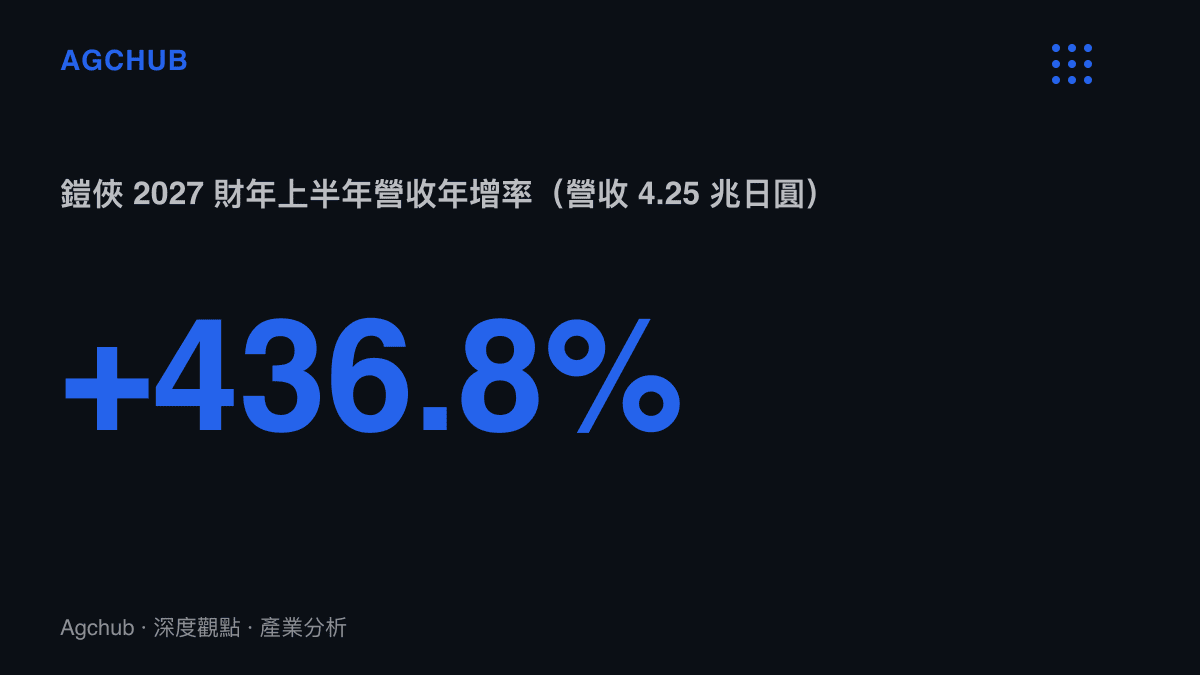
財報端已經把這輪需求計價完畢。2027 財年上半年(2026 年 4 至 9 月),鎧俠營收 4.25 兆日圓,年增 436.8%,淨利 2.2 兆日圓,淨利率站上五成;對照公司上一輪完整年度約 1.7 兆日圓的營收規模,半年的進帳已超過其一倍有餘。同一家公司,三年內損益方向完全反轉。
1.4 兆日圓的投資表,與被提前執行的一年
售罄之後,資產負債表的邏輯跟著改寫。截至 9 月底,鎧俠帳面現金儲備達 1 兆 3,973 億日圓,河村芳彥說明,扣除合理規模的應急儲備後,這筆資金原則上全數投入成長性投資,用途涵蓋資本支出、研發、人力資本與策略性併購。與其持有現金,不如把錢放進業務換取更高回報,這套配置宣言在景氣頂峯的記憶體業並不常見;上一輪週期裡,同業忙的是相反的事,2022 年 10 月鎧俠才宣布將四日市與北上的投片量下調約三成。
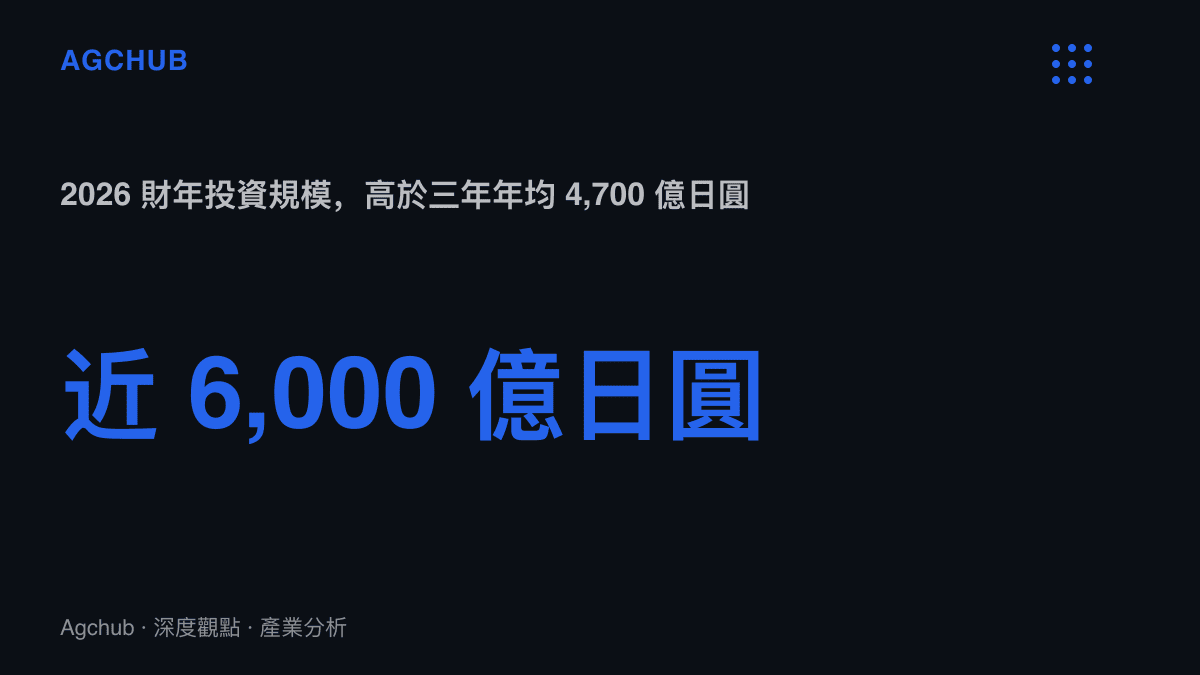
投資規劃的數字如下:6 月 2 日投資人說明會揭露,2026 至 2028 財年年均投資額約 4,700 億日圓,三年累計資本支出約 1.4 兆日圓。第二季法說會追加一項調整:因擴產刻不容緩,原定 2027 財年執行的額度提前實施,2026 財年當期投資規模將達近 6,000 億日圓,高於三年均值約三成。
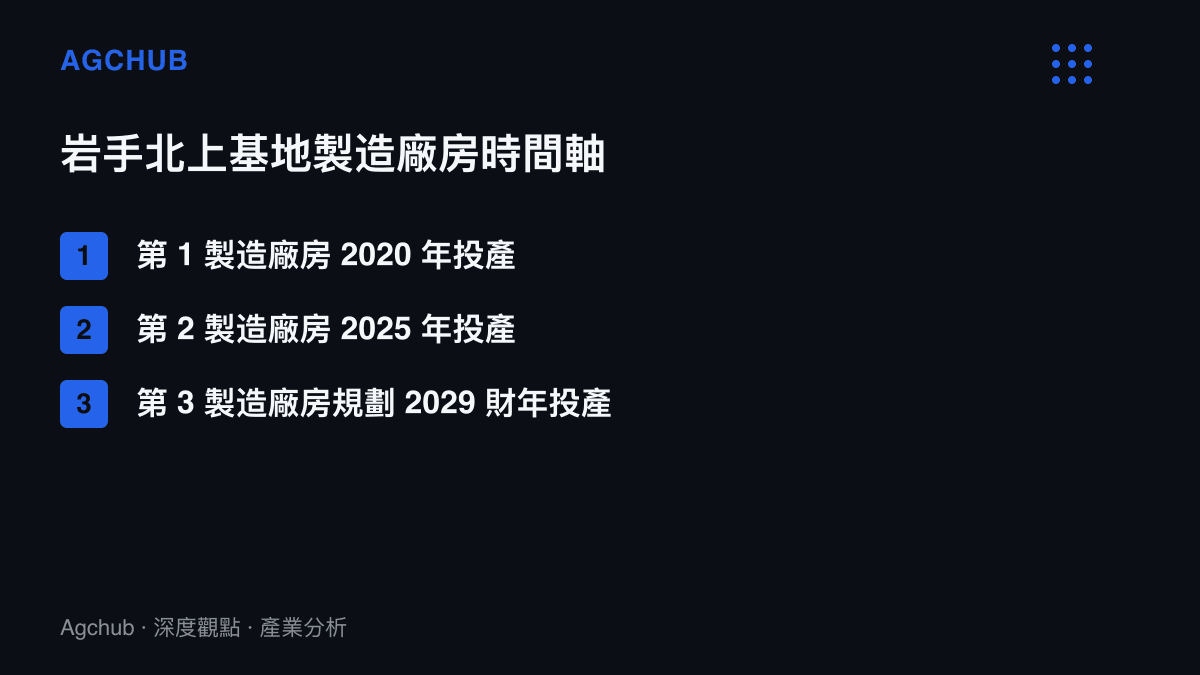
擴產的落點在巖手縣北上市的快閃記憶體基地。第一製造廠房 2020 年投產,第二製造廠房 2025 年投產,第三製造廠房規劃於 2029 財年內落成。鎧俠與 2025 年初自威騰分拆獨立的閃迪共同運營四日市與北上兩座基地,雙方已宣布未來六年在日本追加投資逾 310 億美元,新增產出由合資結構分攤也分食。
時間軸上的不對稱值得單獨記帳。需求轉弱時,減產以季為單位見效,2022 年那波下修在幾季內就反映到價格與庫存;需求過熱時,新增供給以年為單位計算,第三廠房從決策到投產跨越三個年度。2019 年與 2023 年的兩次谷底,都出現在 2018 年與 2022 年兩輪全行業資本支出高峯之後。收縮快、擴張慢,這個反應速度差正是記憶體價格暴起暴落的結構性來源,而折舊在 NAND 成本結構中的佔比偏高,意味著提前執行的資本支出同時把未來的固定成本曲線墊高。
配額之外的市場怎麼結帳
售罄重分配的第一樣東西是議價權。握有配額的雲端與企業級買家鎖住貨源,配額之外的供給擠向現貨與短約市場,價格彈性由中小買家吸收。傳導路徑大致分三段:合約價先漲,模組廠與固態硬碟品牌的進貨成本跟進,最後落在終端裝置的物料清單與二線雲端業者的儲存成本上。量體不足的品牌最容易被同時擠出貨源與毛利,華碩手機從年銷近千萬支到退出市場的收場,就是這套篩選機制在本輪週期的最新案例。
受惠端沿資本支出的方向排列。近 6,000 億日圓的提前投資,最先結帳的是日本的成膜、蝕刻與檢測設備供應商,其後是廠務工程與材料端。閃迪按合資比例分得新增產出,零售市場的記憶卡與隨身碟報價同享漲價環境。對鎧俠股東而言,售罄的 2027 年與鎖定過半的 2028 年,等於兩年的營收底線。
三年後的帳,三種收法
情境一,缺口延續。AI 訓練與推理帶動的儲存需求未見減速,2028 年剩餘配額在明年內填滿,第三廠房 2029 財年投產即滿載,長約成為產業常態,設備與材料訂單的能見度同步外推。
情境二,需求降溫。AI 資本支出在 2027 至 2028 年間減速,現貨價先行轉弱,確定性採購承諾進入重新議價程序。屆時壓力落在成本結構:提前執行的資本支出把折舊曲線前移,五成上下的淨利率沒有維持的必然性。
情境三,供給競賽。三星、SK 海力士與美光依各自時程擴產,新增供給在 2029 年前後集中落地,量增價跌的舊劇本重演,2028 年之後簽下的長約成為下一輪谷底的重議標的。回看前兩次反轉,都發生在市場最確信缺貨的一年之後。
售罄的 2027 年是已入帳的事實,2029 年投產的第三廠房是一項假設,中間隔著三年的需求預測。鎧俠過去三輪週期沒有一次把這段距離走直,目前也還沒有證據顯示這次例外。可以追蹤的先行欄位有三個:2028 年剩餘配額的成交速度,設備訂單的修正方向,以及雲端大廠資本支出指引的季度變化。這三個欄位翻面的先後順序,會決定 1.4 兆日圓的投資表最終記在成長科目還是折舊科目。