
得房率84.4%寫進新車文案:一汽-大眾第二張純電牌,改按本土算式競爭
一汽-大眾ID.AURA L5登上工信部公示名單,以84.4%得房率、掀背尾門與選配光達為座標,對照T6與捷達M6排出的價格階梯,拆解合資品牌第二輪純電攻勢的內部互噬與外部對位。
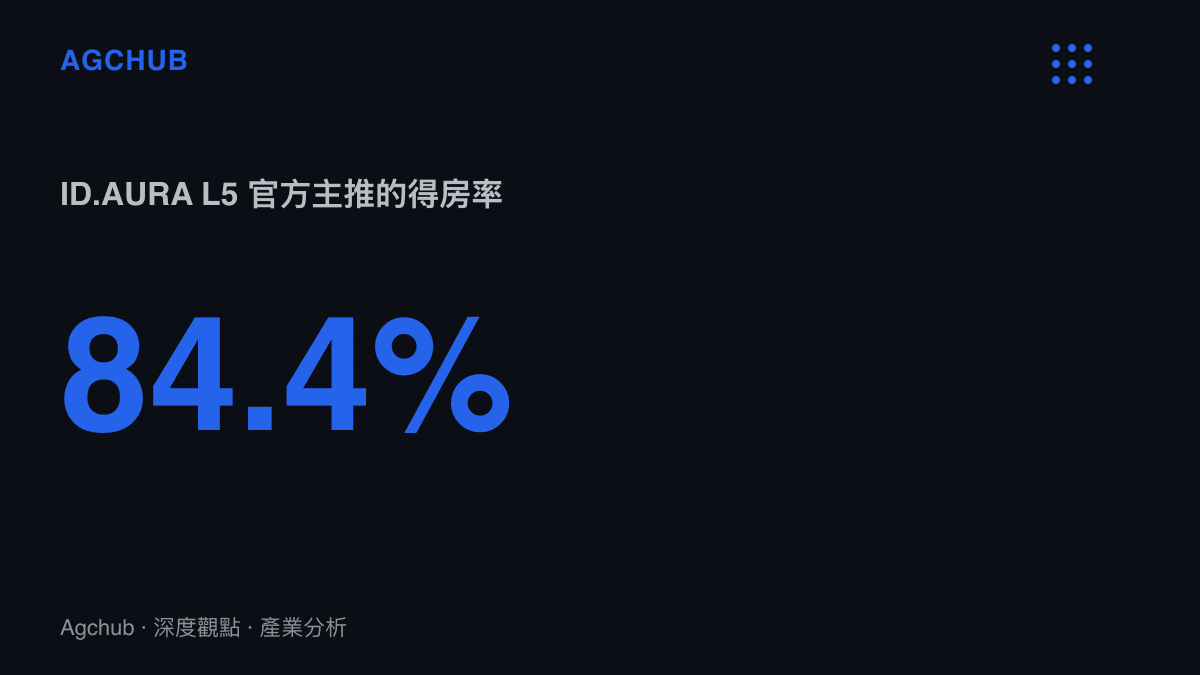
「得房率」原本屬於售樓處,指室內實得面積佔權狀面積的比例。2026年10月17日,這個詞出現在一汽-大眾的量產車文案裡:前一晚登上工業和資訊化部公示名單的純電轎車ID.AURA L5,官方把84.4%的得房率放在規格表最前排。建商比的是每一元房價換得多少可用空間,車廠現在比的是每一元車價換得多少軸距與尾門開口。行銷詞彙的遷移極少是偶然:人民幣10萬至15萬元的家用純電市場,競爭的計價單位已經換人定義,這回輪到合資品牌照著新單位填表。
規格表上的本土印記
L5車身尺碼為4883×1881×1506mm,軸距2820mm。放回一汽-大眾自家體系,這組數字已超過同一批申報的燃油休旅探歌L(軸距2730mm)一個級距;放到市場上,對位最接近的是小鵬MONA M03,車長4780mm、軸距2815mm,2024年8月以11.98萬元起售,同樣以大掀背與年輕家庭客羣為賣點。兩者軸距只差5mm,L5等於把一套已被市場驗證的產品公式,連尺碼帶姿態整套接手。
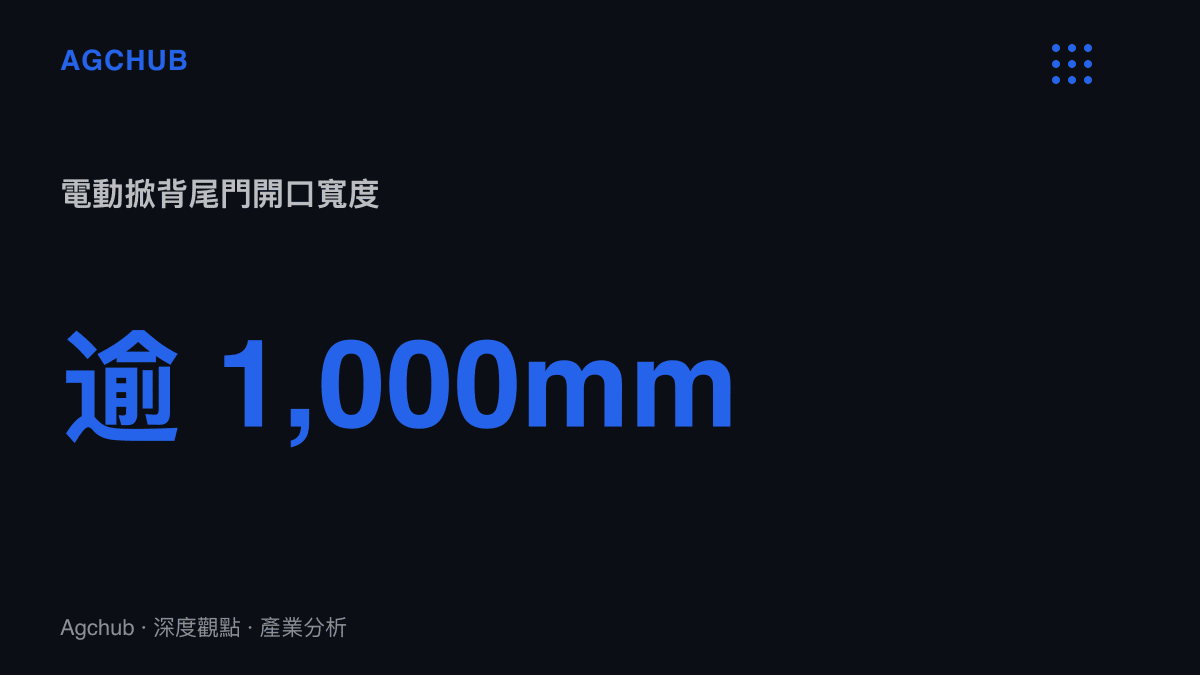
掀背是公式裡的關鍵項。官方數據顯示,電動尾門開啟角度超過70度、開口寬度超過1000mm,對照的是傳統四門轎車行李廂取物的限制。工程上這是加法:掀背尾門的密封、鉸鏈與後擋風玻璃成本高於三廂結構,換來的是開口面積與裝載彈性。白、灰、銀、紫、金、藍六種車色回應年輕買家的配色需求,「部分車型配備光達」的申報內容,則對上高階輔助駕駛往主流價位帶下放的趨勢。光達三年前還是30萬元級旗艦的專屬配備,如今以選配形式出現在定位「超級家轎」的量產車上,本身就是這條配備曲線位移的註腳。
從降價求生到中國定義
這是大眾在中國的第二輪純電攻勢,第一輪的帳本並不好看。ID.3於2021年國產上市,入門價接近16萬元,市場反應冷淡;2023年年中把價格拉到12.59萬元起,單月銷量才穩定站上萬輛。教訓相當具體:以歐洲成本結構直接移植的定價,在中國純電市場換不到等量訂單。此後集團把入門級純電平臺的開發主導權移往中國,2023年在合肥組建中國科技公司,目標是縮短開發週期、就近取用本土零組件體系。ID.AURA系列正是這條管線的前兩款產品,L5為序列第二款車型、也是首款純電轎車,與已交付的T6被官方並稱「新能源雙子星」。
同一期公示名單上,一汽-大眾還送審了1.4T與1.5T動力的燃油探歌L。燃油與純電兩條產品線並行投產,說明這家合資公司短期內仍要同時餵養兩套體系,而大眾集團在中國年交付近三百萬輛的盤子裡,純電佔比至今不足一成。第二張純電牌的意義,是把缺口補在銷量最大的家用轎車級距,代價則由帳上的燃油利潤先付。
三張牌排出的價格階梯
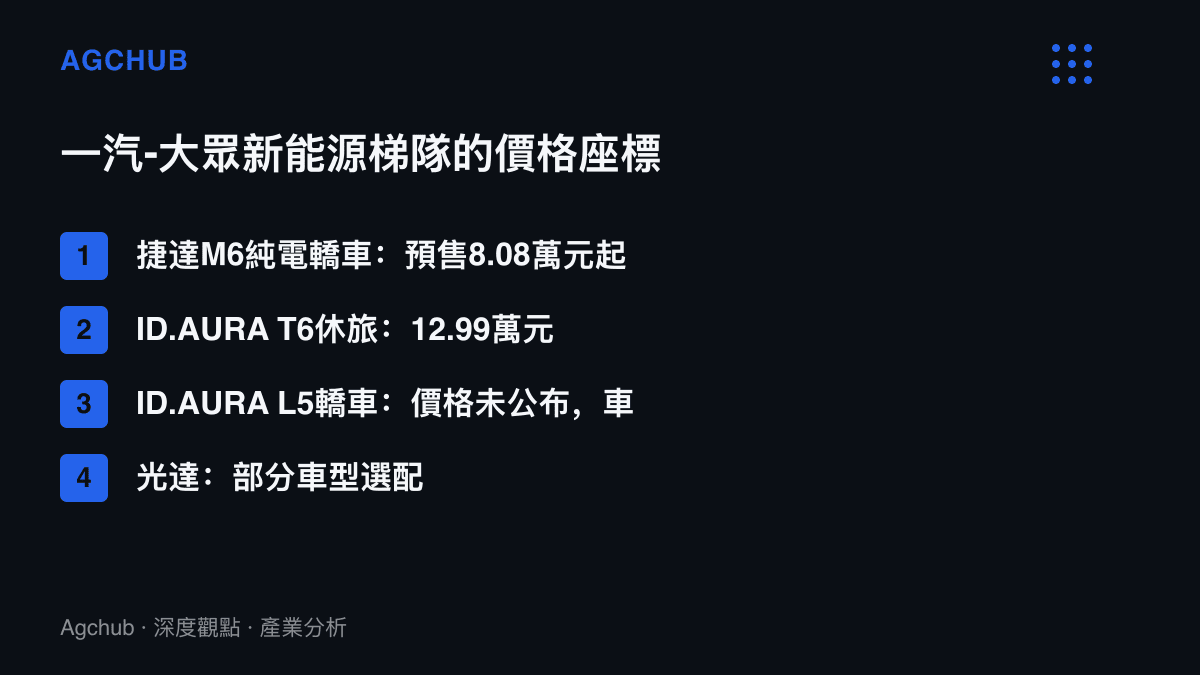
L5的價格尚未公布,但階梯的另外兩級已經就位:捷達M6純電轎車預售8.08萬元起、10月22日上市;ID.AURA T6休旅已展開全國交付,12.99萬元起。以T6為錨,L5的落點推得相當窄:貼著T6定價,構成12萬至17萬元的雙車覆蓋;若以車格與光達版本撐高上緣,還能再往上探。這個區段的密度是中國車市最高的一段,比亞迪秦L在2024年以9.98萬元起售後,中型轎車的入門價格線已被壓到10萬元以內。政策換軌同時在推:新能源車購置稅自2026年起由全免轉為減半徵收、每輛減免上限1.5萬元,兩套動力系統的實際成交價差正在收斂,這與先前分析的燃油SUV重返零售前十的價格算術屬於同一條曲線,兩端同時向中間靠攏。
內部互噬先於外部對決
L5的第一批對手,排在自家經銷商的展示間裡。12萬至17萬元是一汽-大眾燃油轎車的傳統地盤,寶來與速騰長年盤踞此處,純電新車以更大尺碼、更低使用成本進場,最直接的擠壓對象就是同門燃油車的成交價與折扣結構。新能源購置稅退坡讓兩條線的價差收斂,等於把內部置換的時間表往前拉。
需求端的分層也在變化。入門家用購車長期盤踞在三萬到十萬元的家購價格帶,換購與首購家庭的升級需求則集中在10萬至20萬元這一層,L5鎖定後者:家中唯一一輛車,要裝得下嬰兒車、行李與偶爾的長途。掀背尾門與84.4%的得房率,全是對著這個使用情境量身的數字。
外部對位的傳導相對單純。對消費者,多一個競爭者就是多一組比價樣本;對光達供應商,合資品牌選配放量等於新增一個規模客戶。承壓的有兩端,一端是MONA M03與秦L所在的本土價位錨點,多了一個照同樣規格表出牌的對手;另一端是燃油同級車的二手殘值預期,純電替代速度加快會直接壓在上頭。
三種情境
定價公布之前,情境可以先擺開。
其一,貼著12.99萬元起售。與T6組成同價雙車,共攤零件與產線成本,直接壓進MONA M03與秦L的價格帶;內部燃油轎車讓量壓力最大,財報上呈現新能源放量、燃油毛利收縮的置換。
其二,落在13.99萬至15.99萬元。以光達版撐起上緣,保留合資品牌的品質溢價換取單車毛利;風險在規格對比,這個價位的本土車款在充電功率與座艙算力上已堆到相當水位,月銷規模需要下修預期。
其三,雙軌定價,入門版對齊T6、光達版上探17萬元。覆蓋最寬,但車型組合的複雜度與庫存壓力會沉到經銷商端,考驗合資通路在新能源時代的周轉能力。
文案的詞彙其實已經給出方向。合資車廠開始用房地產術語賣車,等於承認這個市場的規則由對手書寫;第二張牌能否打出量,取決於中國速度的開發模式能否把成本曲線壓到與本土品牌同一條線上。答案揭曉那天,速騰的終端成交價或許比發布會的價格表更有信息量:內部讓量的幅度,會比任何官方定價更早說明這張牌的真實成本。