
金價二度急跌:掛上熱榜的抄底勸阻,與櫃檯裡的三道成本閘
金價回落近三成後再度急跌,抄底勸阻詞條登上微博熱榜第26位,本文以櫃檯價差、礦山全維持成本與需求價格彈性三道成本閘為座標,對照1980年、2013年與2011至2015年三輪舊帳,盤點回檔中的受惠承壓分布並推演三種情境。
2013年4月12日到15日,國際金價兩個交易日合計下跌約13%,其中4月15日單日跌幅達9%,寫下三十年來最大紀錄。隨後十天,中國零售端吸走的實金估計約三百噸,換算金額約合千億元人民幣,買入均價落在每盎司1,400美元附近。這批「抄底」資金等待解套的時間是六年,金價要到2019年才重新站上當年的進場區。此後每一輪急跌,「專家勸別抄底」都會按時掛上熱榜,這次的位置是微博熱榜第26位。
本輪回檔也非第一段跌勢。先前一波下跌中,本站追蹤過1,167元進場、840元離場的3.5公斤金條帳本:鄭州一位餐廳經營者全倉壓進投資金條,九個月虧損逾114萬元,期間櫃檯報價自高點回落近三成。跌勢喘定後再度加劇,勸阻詞條同步升溫,時序與2013年的劇本一致。把「別抄底」三個字放回市場結構裡檢驗,它對應三筆可以計算的成本帳:櫃檯價差、礦山成本、需求的價格彈性。
往前再翻兩輪舊帳
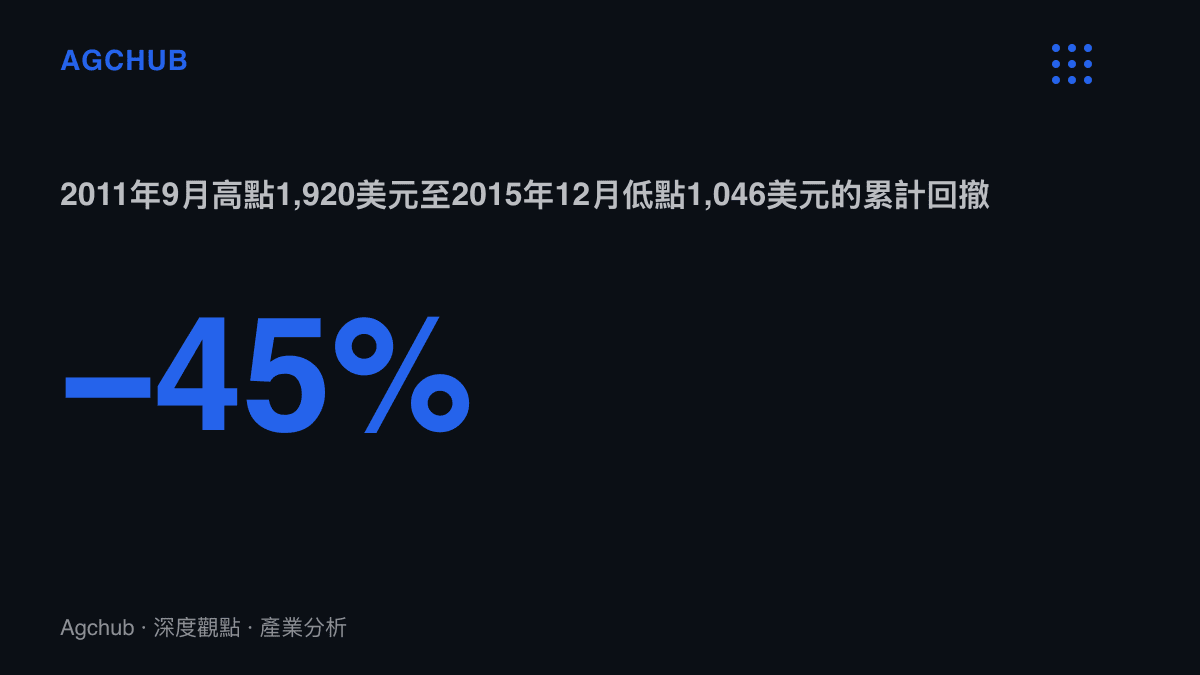
1980年1月21日,金價觸及每盎司850美元的當時天價,隨後轉入長空,1999年7月低點252美元,回撤約七成;850美元的舊高點要到2008年1月才被收復,等待期二十八年。最近一輪空頭發生在2011年9月的1,920美元之後:金價用四年三個月跌到2015年12月的1,046美元,累計回撤約45%。
兩輪週期的共同特徵在節奏。跌勢從未一次走完,中間每隔幾個月出現一段兩位數反彈,每段反彈都吸引一批新進場資金,也製造一批新的套牢盤。2013年那三百噸如此,2015年1,100美元上方的承接盤亦然。急跌當日喊出的「底」,事後看往往是下一段跌勢的起點。
第一道閘:櫃檯兩端的價差
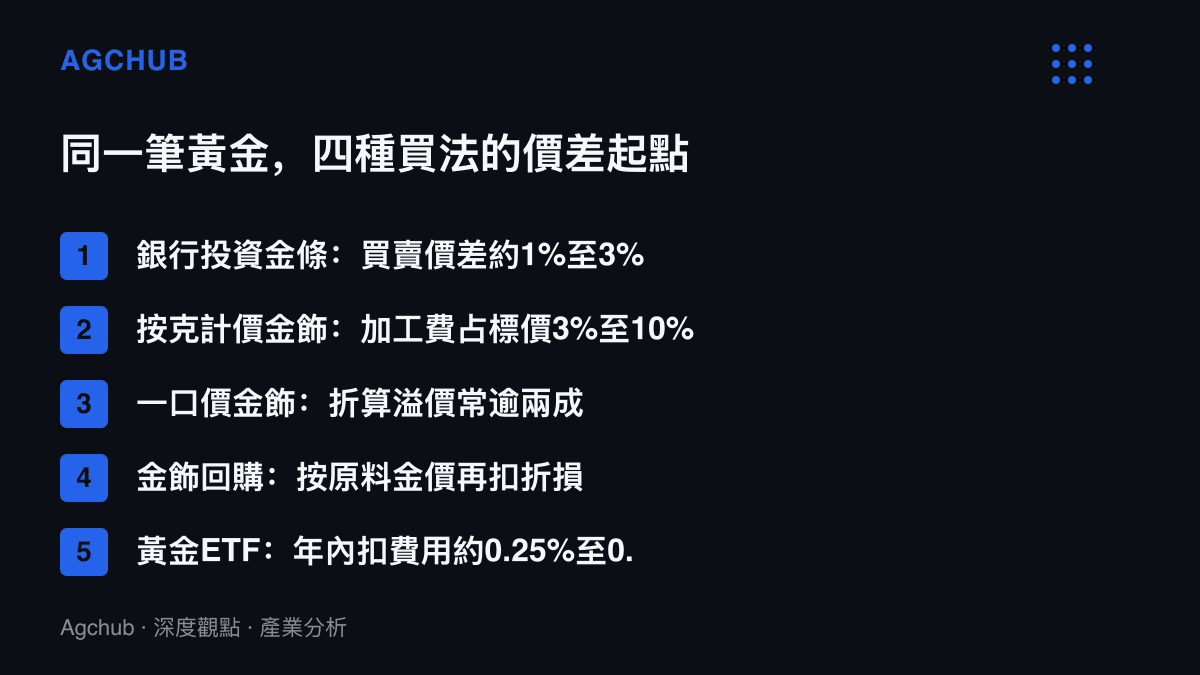
抄底的第一筆成本在成交當下就發生。以銀行投資金條為例,賣出價通常高於基礎金價每克數元到十數元人民幣,回購價貼著基礎金價再扣手續費,一來一回的價差約在1%到3%之間。即便買在真正的最低點,報價反彈3%以內,持有人的帳面仍是負數。
金飾的起跑線更靠後。按克計價的商品加收加工費,行情價約每克30到100元,佔標價3%到10%;一口價的精品款式折算溢價常超過兩成。回購時這兩層全部歸零,按原料金價計,部分管道還要再扣折損費。以一口價金飾進場的抄底,金價需先補上兩成溢價,變現時才回到投入成本。交易所的黃金ETF把買賣價差壓到最低,代價是每年約0.25%到0.6%的內扣費用,以及對進出場時點的完全暴露。同一筆黃金,四種工具,四種成本起點。
第二道閘:礦山成本撐不住現價
供給端能不能給出止跌線,取決於成本曲線的位置。全球金礦的平均全維持成本近幾年一直落在每盎司1,400美元至1,500美元之間,本輪金價即使自高點大幅回落,仍較這條成本線高出一倍以上。當前價位沒有一座在產礦山因虧損而減產,供給端不會自動收縮來修復價格。
2013年到2015年的陰跌之所以漫長,原因正在此。全程金價都高於礦山成本,產量照增,跌勢靠時間自己走完。真正會被觸發的次序是:成本曲線上緣的一成產能先進入減產討論,接著是新礦開發的資本支出遞延,最後才是舊礦關閉。這個次序走完之前,所謂的底缺乏供給面的座標。
第三道閘:需求的階梯與波動源
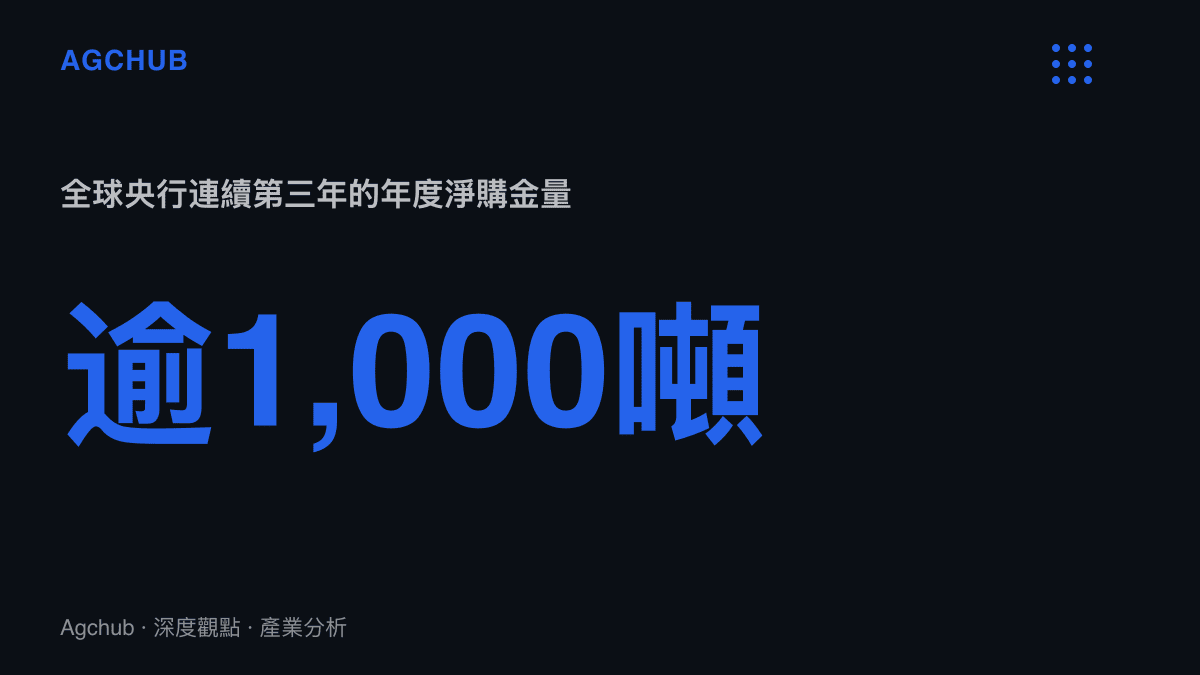
需求端由金飾、投資、央行、工業用金四塊構成,對跌價的反應速度各不相同。中國黃金協會的2025年上半年統計把結構拉到最開:金飾消費量年減約27%,金條及金幣消費量年增約35%,投資性需求取代裝飾性需求成為主要買盤。世界黃金協會的資料則顯示,全球央行2022至2024年連續三年淨購金都超過1,000噸。
價格回落時的傳導順序大致可推。央行買盤按配置節奏分批進場,形成階梯式承接,每跌一段補一段;金飾需求的價格彈性最高,被壓抑一年的婚慶與送禮消費會在特定價位集中回補;投資需求的屬性相反,追漲殺跌,跌勢中反而由它放大波動。抄底者面對的市場,是三股力量速度差的市場。
受惠與承壓的排序
承壓端按槓桿與時點排開。高位進場的零售持有人排在第一位,九個月的鄭州帳本已給出幅度樣本;金飾品牌與加盟門市同時面對存貨跌價與客流觀望,高價期累積的庫存在回檔中逐季認列損失;黃金ETF與積存金持有人的淨值隨市價直接縮水,融資進場者再乘上利息成本。
受惠端的邏輯同樣清楚。金飾加工與批發環節在價格企穩後訂單回補的確定性最高,終端被壓抑的需求有集中釋放空間;央行的購金成本同步下降,按既定節奏執行的配置盤樂見回落;以黃金為原料的電子工業,包括鍵合線與化工觸媒,原料科目直接受惠。回購與典當櫃檯在急跌日詢問量放大,成交量與存貨風險同時上升,屬於雙向科目。
三種情境
情境一,區間整理:央行階梯買盤與投資性拋壓在當前價位達成平衡,金價橫盤換手,抄底盤的報酬被1%到3%的櫃檯價差與時間成本喫掉大半。
情境二,回測成本帶:跌勢延續至逼近礦山成本曲線上緣,減產討論與資本支出遞延開始出現,金飾需求大量回補,形成較厚的底部區。這才是有結構支撐的進場區,位置明顯低於急跌當日的櫃檯報價。
情境三,陰跌拖延:重演2013至2015年的路徑,沒有崩跌也沒有反轉,金價用兩到三年磨掉多頭信心,時間成本成為全倉與槓桿部位的殺手,鄭州案例即為此情境的提前結算版。
勸阻的計算基礎
回到那則熱榜詞條。黃金沒有現金流,沒有盈餘可以掛上本益比,所謂的底只有兩個座標可找:礦山成本曲線的邊際產能,以及央行與金飾需求重新進場的價格階梯。兩個座標都低於急跌當日的成交價。勸阻的市場功能也因此具體:在價差、時間、資金三項成本被算清楚之前,先把「跌深」與「便宜」分開對待。2013年的三百噸買盤等了六年,1980年的高點等了二十八年,這兩個數字是這句勸阻最有力的版本。