
每瓦0.37元:航嘉650W銅牌電源踩住的價格地板
航嘉JUMPER650B以238元人民幣把650W銅牌認證與原生直出線材壓進入門價位,本文從每瓦單價、效率回本算術與拓撲料件的減項結構,拆解這條價格地板的構成、競爭傳導與ATX 3.1接頭規範帶來的上移風險。
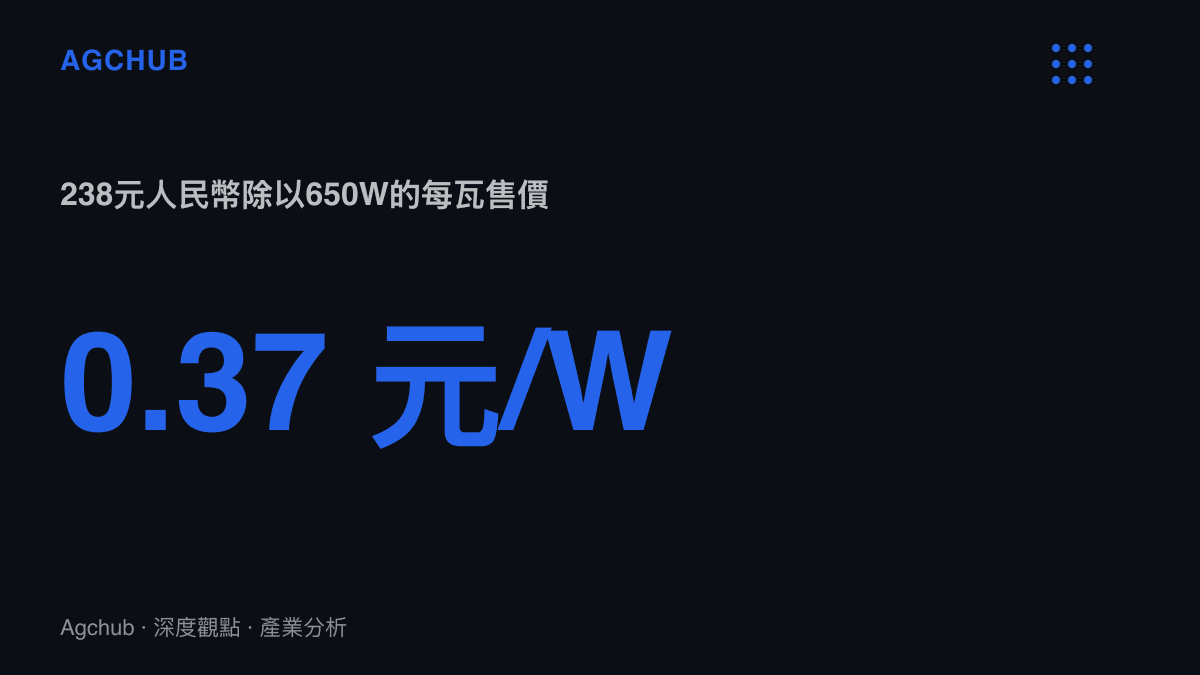
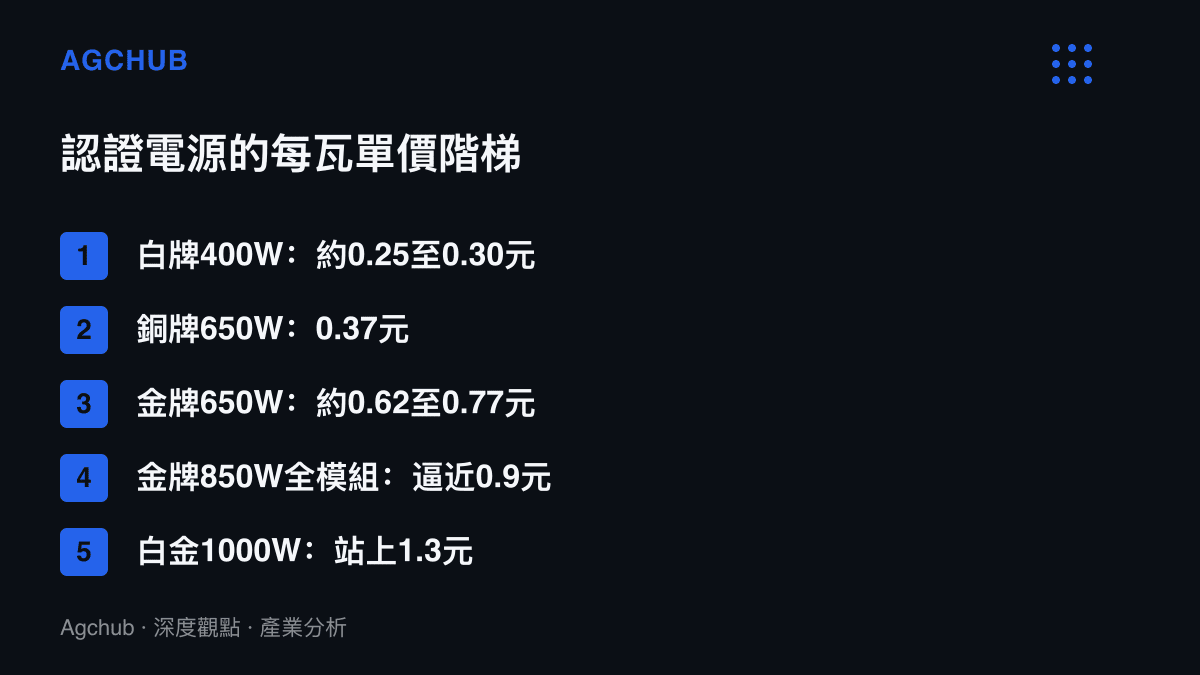
238元人民幣除以650W,每瓦約0.37元。這個數字放上零售貨架比對,位置立刻清楚:入門辦公機常用的白牌400W約百元上下,每瓦0.25至0.30元;同瓦數金牌機種普遍落在400至500元,每瓦0.62至0.77元;850W以上金牌全模組逼近每瓦0.9元,白金千瓦機種站上1.3元。認證電源的每瓦單價並非隨瓦數線性變化,白牌雖然更低,卻撐不起獨立顯示卡主機,跨過瓦數門檻之後的每瓦最低點,就落在銅牌直出的550至650W一帶。航嘉近期推出JUMPER650B,把650W、銅牌認證與原生直出線材打包訂在238元,動的正是這條階梯的最底層。
走量功率段的算術
650W是貨架上的最大公因數。新一代中階顯示卡整卡功耗落在115至180瓦,官方建議的系統電源多為550至650W;中階處理器平臺滿載後再加週邊餘裕,650W剛好覆蓋。往下的400W白牌只服務內建顯示的文書機,往上的850W專為高階顯卡預留,兩側都偏離裝機量的重心。中國DIY零售量長期收縮,需求移向品牌整機與電商組裝機,後者的採購清單同樣以這個瓦數段為基準,等於把零售與出貨兩端的量都鎖在650W附近。
效率帳則解釋了銅牌的存續。80 PLUS認證2005年在美國推出,2008年才細分出銅、銀、金等級。以230V環境計,銅牌在50%負載的轉換效率為88%,金牌為92%。一顆650W電源以325W輸出,約等於中階遊戲主機滿載,銅牌輸入約369W,金牌約353W,差距16W。按每天開機四小時、每度電0.6元換算,一年電費差約14元;貨架上同瓦數金銅價差普遍在200元上下,回本期超過十四年,而直出銅牌的質保常見三到五年。對每天使用數小時的桌上型使用者,效率溢價在產品生命週期內收不回來。真正對效率敏感的客羣是全天候運轉的伺服器與礦場,以及被能源法規約束的品牌整機,零售DIY的主軸始終是瓦數與價格。
直出省在哪裡:一顆銅牌的成本構成
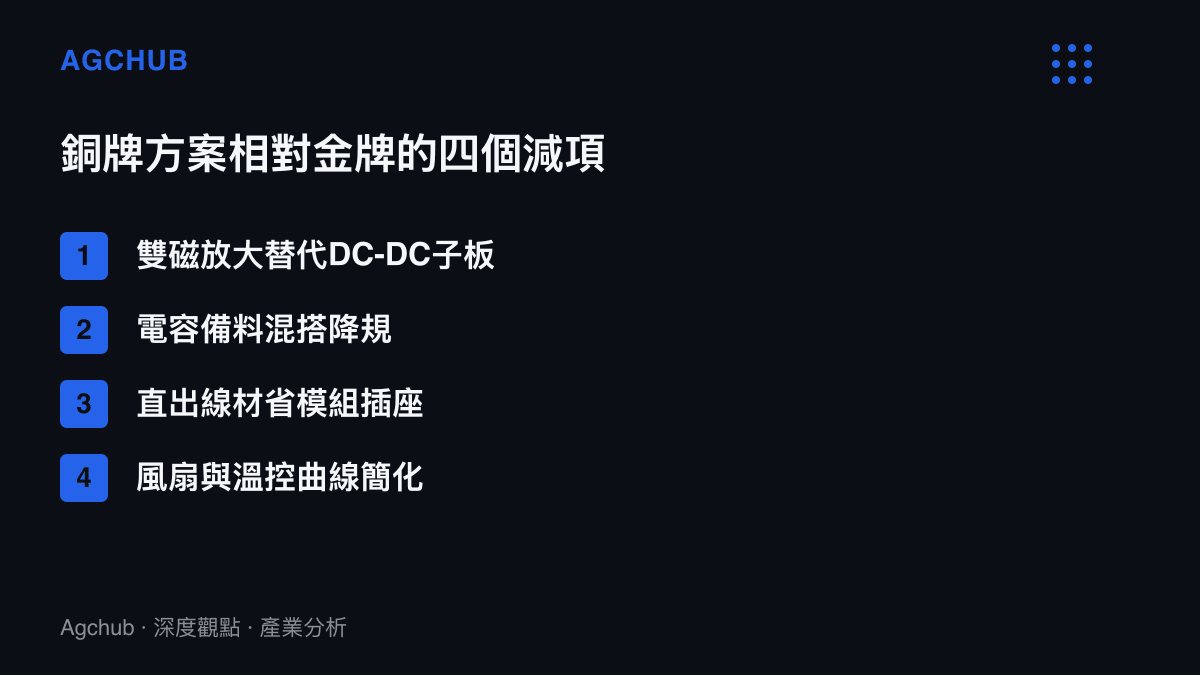
銅牌與金牌的價差,硬體上來自拓撲與料件。金牌主流方案是主動PFC加LLC諧振與DC-DC子板,12V一次側轉換後再降壓分流;銅牌入門方案多用雙磁放大,省下子板與相應的控制料件。電容備料上,銅牌段常見臺系與國產混搭,金牌以上才普遍標榜日系全固態。風扇與溫控同樣有降規空間,從FDB軸承加低負載停轉,退回普通液壓軸承與基礎溫控曲線。
原生直出是另一層減項。相對全模組設計,直出省去模組插座、插座電路板與多餘的線材備料,同平臺的直出與全模組版本在貨架上的價差常見數十元。這與手機業同平臺刪功能的邏輯相通,如同真我在同款處理器機型上刪掉的那層毛玻璃效果,規格表角落的刪減往往墊起價差的主要部分。直出的交換條件是裝機彈性,線材不可拆,閒置線只能收進理線區;但接點少一層,故障點也少一層,在入門瓦數段的可靠性帳面上屬於加分項。2020至2021年銅價與被動元件報價上行時,入門電源的BOM首當其衝,品牌靠這類刪減吸收成本;物料回檔後,刪掉的規格不會自動回填,直出設計就此沉積為入門段的標準形態。
階梯上的位置:自有產線對上貼牌
航嘉1995年成立於深圳,是走量價位帶裡少數維持自有產線的國產電源品牌。這個身分決定238元的性質:對有工廠者,價格戰打毛利底線;對向代工廠採購的貼牌同業,打BOM成本。同段競爭者有長城、金河田、先馬、鑫谷等國產品牌,上一層是海韻、振華、全漢等臺系零售品牌,OEM市場由臺達與光寶主導。愈往階梯上層,每瓦單價愈脫離地板,競爭軸從價格移向拓撲、質保年限與品牌溢價。
這條階梯並不平穩。2021年挖礦潮把850W以上的高瓦數段買到缺貨漲價,退潮後庫存回堵,品牌把量壓回主流瓦數;這一代中階顯示卡把整卡功耗從170瓦級拉回115至145瓦,官方建議電源維持550至650W,需求再度聚焦銅牌直出的主戰場。每輪循環的結算方式接近:高瓦數庫存由品牌自行吸收,主流段的價格戰由無自有產能者退出收場。電源的跨世代沿用率高於多數零組件,回購頻率低,品牌的增量只能押在新裝機與整機出貨,這也讓主流段的每一元降價都得從規模與自製率裡擠出來。
白牌段的信任問題則給了認證品牌下壓空間。低單價品類的品質風險向來藏在工序刪減的順序裡,鋼化膜扎傷案例攤開的工序壓縮是同一個結構:白牌電源炸機與虛標瓦數的案例每擴散一次,買家願付的信任溢價就上修一次,238元剛好落在多數人可接受的區間內。
地板下移時,誰先碰到天花板
直接受惠的是預算型裝機與整機通路。一臺5000元級組裝主機的電源支出佔總價百分之五上下,238元的認證銅牌讓整機商在報價單上保留獨顯預算;電商自營與補貼頻道多一個走量單品,貢獻的重點在流量與評價基礎,單件毛利反而次要。
承壓最重的是白牌小廠。認證品牌把650W銅牌壓到238元後,白牌150至200元的價差被壓縮到幾十元,天平往認證端傾斜。其次是不具自有產線的二線品牌,跟價侵蝕毛利,不跟價失去貨架排面。同價位的半模組機種處境更擠:規格表上多一個賣點,成本上多一段支出,入門段買家對這個賣點的付費意願有限。
兩種情境
效率紅利延續的情境下,中階顯示卡功耗維持150瓦級,建議電源不再上調,銅牌直出段繼續喫走量紅利,價格向200元整數關靠攏,屆時被擠壓的換成白牌段的最後空間。規範成本上移的情境下,Intel於2022年發布ATX 3.0、2024年更新至ATX 3.1,把12V-2x6接頭與瞬態負載要求寫進規範;一旦中階顯卡也要求原生12V-2x6線材,接頭、線徑與瞬態設計的成本進入BOM,238元的地板被迫上移一到兩成,或者品牌改用降規方案守住價位,把風險留在保固端。
後續觀察兩個數字:238元屬於首發促銷還是長期牌價,兩者的存貨意義不同;金牌650W何時跌破400元,那才是擠壓銅牌段的有效武器。在此之前,每瓦0.37元的地板會被反覆踩住,它的下方沒有合格的對手,上方也還沒有人願意降下來。