
單月10.9%、前七個月扣電力僅3.2%:印度核心產業指數的兩套讀數
本文以印度九大核心產業2026年10月年增10.9%為切入點,換算電力貢獻6.3個百分點的隱含權重,對照排除電力後前七個月僅3.2%的累計讀數,並攤開基期、節慶與新序列回溯限制對判讀的影響。
同一份月報裡並列著兩個增幅。2026年10月,印度九大核心產業產出年增10.9%,是2022至2023年基期的新序列上路後首度站上雙位數;把時間軸拉長到本財政年度前七個月,再剔除權重最高的電力,累計增幅只剩3.2%。單月兩位數與累計溫和之間的落差,出在權重結構與基期算術,這也是這份資料主要的判讀價值。
印度商工部於11月20日公布月報,數字仍屬暫估。同一份發布裡,9月增幅由初估的7.9%上修至8.2%,0.3個百分點的修正幅度,標示了暫估值與最終值之間的誤差區間。
拆開10.9%:過半增幅記在電力欄
九項分項中六項年增,包括鐵礦石、煤炭、電力、水泥、鋼鐵與煉油產品;天然氣、原油與肥料下滑。分項方向分歧,總指數的方向由權重決定。
電力年增21.6%,對整體增幅貢獻6.3個百分點。以貢獻度回推,電力在指數中的隱含權重接近三成,居九項之最;換個方向計算,10.9%的總增幅有將近六成來自這一個欄位。鐵礦石與煤炭分別貢獻1.3與1.2個百分點,構成第二梯隊,報導點名的主要推力也只有這三項。
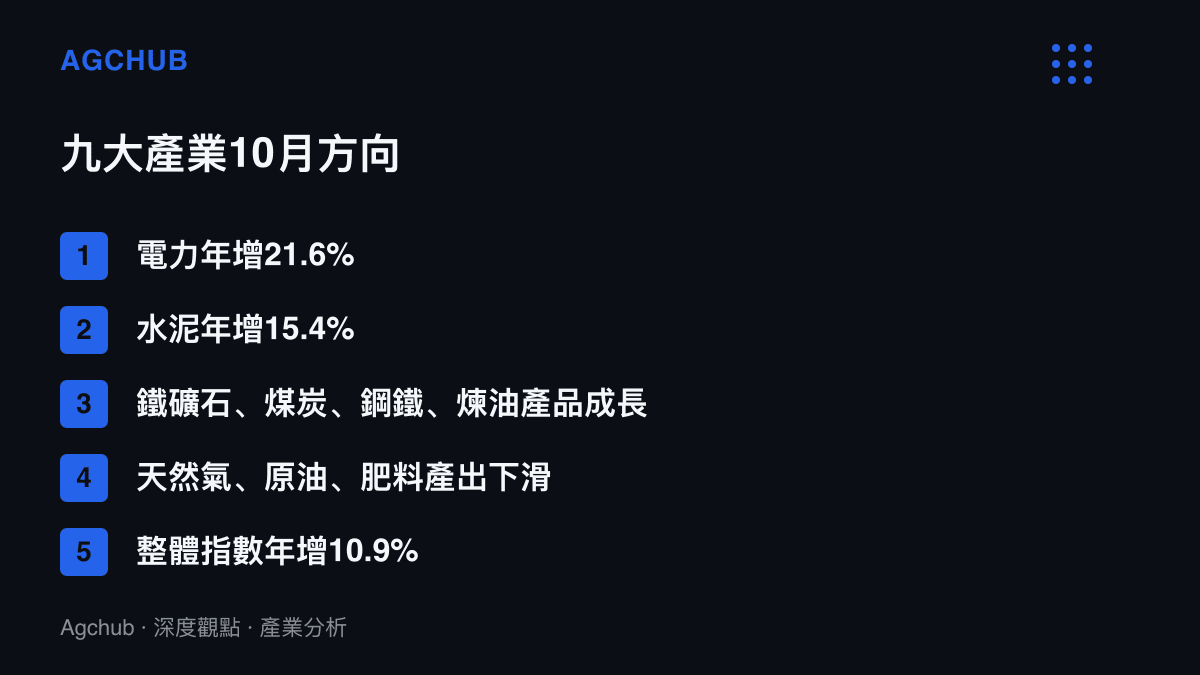
印度電網以燃煤機組為主力,煤炭與電力的產出向來同向。發電端放量,燃料端同步增產,兩個分項一起放大總指數,也讓10月的雙位數帶有濃厚的能源色彩。
水泥年增15.4%,連續第四個月雙位數。ICRA首席經濟學家Aditi Nayar把分項分成兩組解讀:煤炭與電力的強勁連結到有利基期,屬算術效果;水泥與鋼鐵則指向建築活動維持穩健,屬需求面的變化。前者會隨基期消失,後者才對後續月份有預測力。
單一欄位牽動總指數的結構,在亞洲有現成對照。韓國前10個月出口有42.7%壓在半導體一項,總數的起伏幾乎由單一產業定調,細節見先前對韓國出口叩關1兆美元的拆解;印度核心產業的電力權重效應屬同一邏輯,只是位置從出口端換到生產端。讀總指數之前先讀權重表,跨市場皆然。
基期、節慶與序列長度:三層限制
基期是第一層。2025年10月核心產業僅成長0.8%,今年同期對上的是近乎平坦的比較基準;節慶日期的移動又讓工作天數的分布偏向有利。兩個因素疊加,把年增率推上雙位數。
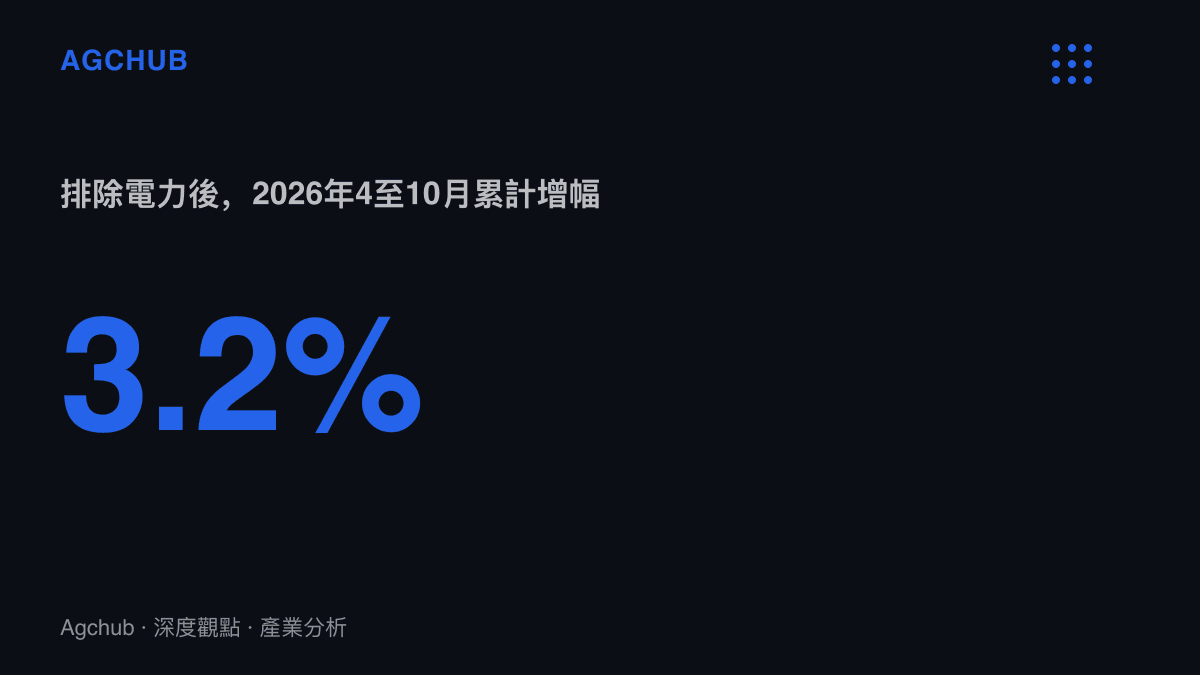
累計視角是第二層檢驗。4至10月累計成長6%,高於前一年度同期的2.3%,改善是真實的;Nayar的估算顯示,排除電力後增幅為3.2%,換算下來,六個百分點的累計增幅有近半由發電部門包辦。SBI Research的解讀偏向正面,認為累計資料反映工業基礎走強,以及基礎建設與電力消費需求健康。與單月10.9%對照,累計口徑抹平了節慶與基期的短期擾動,更能代表趨勢位置。
序列長度是第三層。新序列以2022至2023年為基期,今年稍早發布,回溯資料只到2024年4月,跨週期比較的範圍因此受限;上一輪基期採用2011至2012年,兩次換基間隔超過十年。「新序列首次雙位數」在樣本只有兩年多的序列裡,統計意義大於景氣意義。
傳導:建築端受惠,進口端承壓
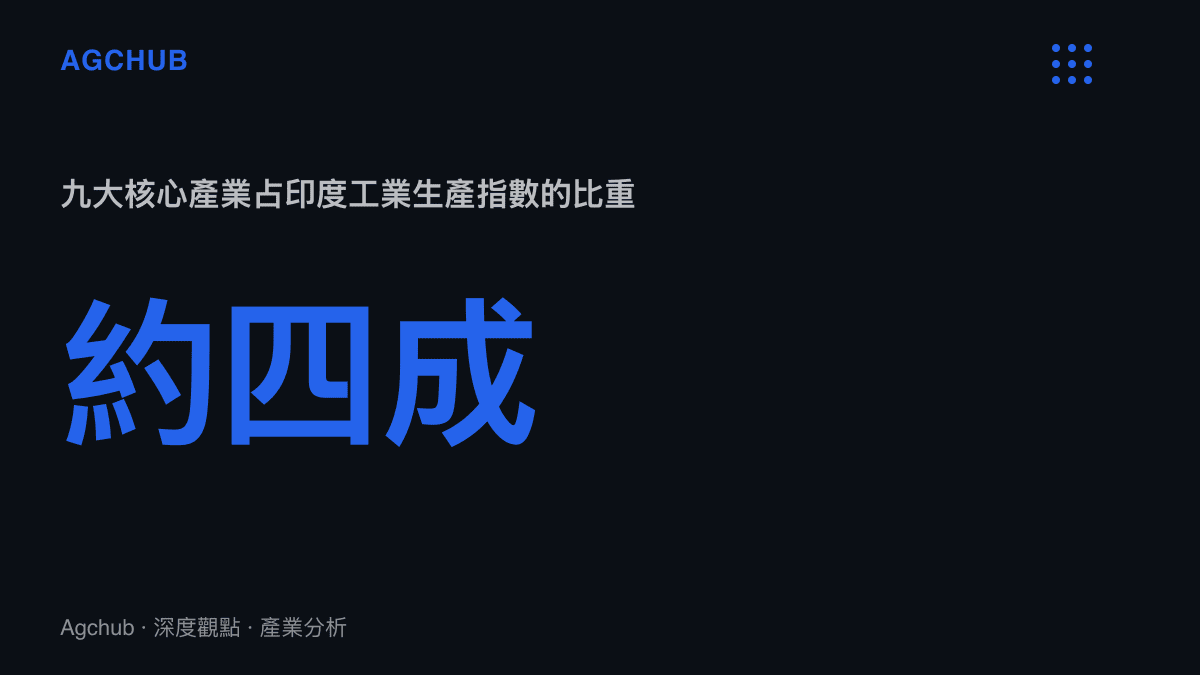
核心產業指數追蹤電力、煤炭、原油、天然氣、煉油產品、鋼鐵、水泥、肥料與鐵礦石九類基礎與中間財,合計約佔印度工業生產指數四成,月報因此常被當作IIP公布前的先行讀數。10月的分項組合,指向兩條方向相反的傳導線。
建築端是受惠的一側。水泥連續四個月雙位數、鋼鐵同步成長,配合鐵礦石與煤炭的產出擴張,原料、燃料到成品的環節一起上行。煤礦開採、電力部門與水泥、鋼鐵的生產端是直接受惠者,營造與設備需求獲得支撐;Nayar所指的建築活動穩健,落點正在這條線上。
進口端是承壓的一側。原油與天然氣產出下滑,煉油產品卻在成長,煉能利用率愈高,原油進口缺口愈大;印度原油消費本就高度依賴進口,國內減產等於把缺口直接轉給進口帳。肥料減產若延續到需求季,同樣會反映在進口與補貼支出。對經常帳與盧比,這是總指數成長蓋不住的另一本帳。
區內有結構對照。巴基斯坦出口走完倒V、增速回到8.8%的案例顯示,紡織佔比過半的出口結構讓總數隨單一產業擺動;印度核心產業的電力集中度性質不同,判讀上的謹慎是同一份。
情境推演
Nayar預期11月增幅回落到中個位數,理由是節慶假期反向壓縮工作天數;這是方向性預期,未附精確數字。以10月讀數外推後續,風險集中在三個情境。
基期正常化:2025年11月的比較基準回升,單月增幅回到5%至7%區間,總指數出現放緩表象,實際動能未變,累計序列成為主要量尺。
建築週期延續:水泥與鋼鐵維持雙位數,前七個月6%的累計增幅向全年上修,原料、營造與設備進口的受惠名單同步拉長。
電力貢獻收斂:季節性需求高原過後,發電增幅回落,總指數回到個位數,排除電力的核心讀數取代總指數,成為追蹤工業動能的主要欄位。
三個情境的共識是單月10.9%不宜外推。這份月報真正的增量資訊,在水泥與鋼鐵確認的建築活動,以及發電部門在需求結構中的位置。後續有兩個檢驗點:10月暫估值的修正方向,以及IIP公布時製造業分項的對照讀數。衡量工業整體動能,4至10月扣除電力的3.2%,是比雙位數標題更冷靜的量尺。
資料來源:本站編輯參考 APPI News〈印度核心產業指數10月成長10.9%〉(作者:APPI 編輯部)改寫而成,原文出處;原文文字內容採 CC BY 4.0 授權。