
一張禮品卡先入帳:iPhone Duo 缺貨與記憶體漲價的兩本帳
蘋果在第四財季法說會承認iPhone Duo交貨延遲且供需平衡時點難料,本文從鈦金屬擴產、記憶體漲價與電信通路補償幾條線,拆解缺貨與成本上揚由誰吸收,並推演三種情境。
根據 11 月 3 日傳出的法說會內容,蘋果營運長薩比赫·汗承認,首款摺疊手機 iPhone Duo 交貨延遲,供需何時恢復平衡,眼下還很難預測。幾乎同一時間,美國電信業者 Verizon 開始向受延遲影響的客戶發放禮品卡。一張由通路自行吸收的卡片,成為這波缺貨帳上最早被認列的成本項目;另一筆規模更大的帳,記憶體漲價,則在同一場法說會上以接連提問的形式浮上檯面。
兩本帳記在同一個季度,性質不同。第一本的解法是時間,第二本的解法是售價。
幾小時售罄,出貨日排進 2027
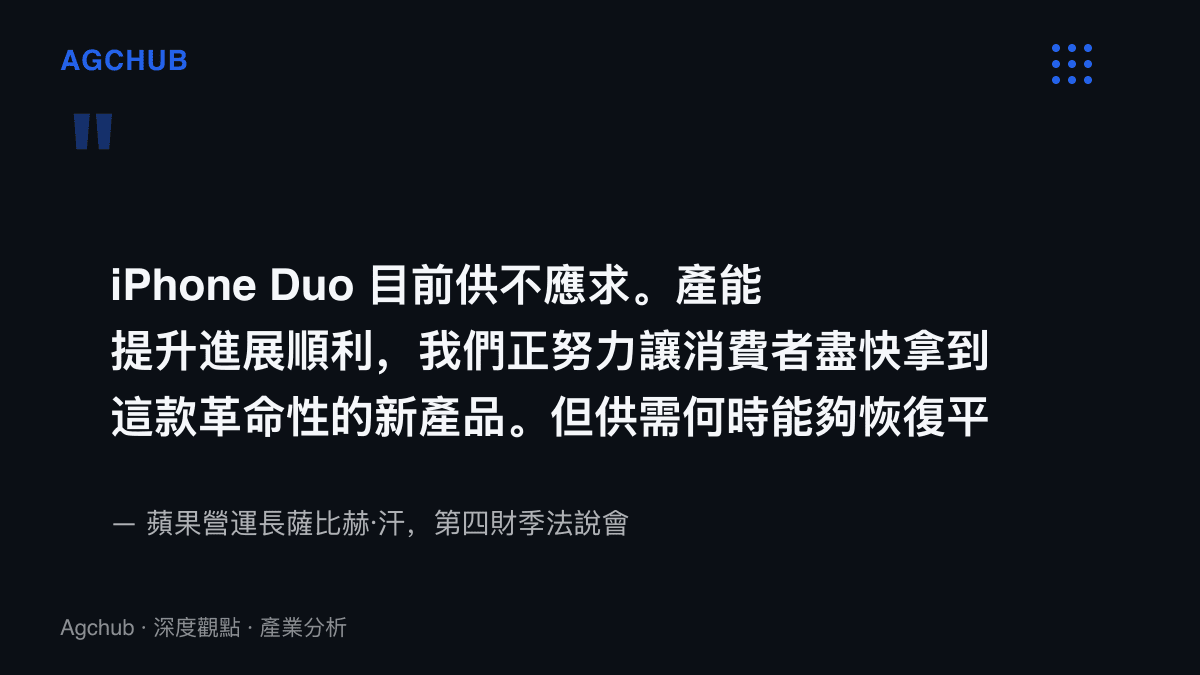
iPhone Duo 在蘋果官網開賣數小時後售罄,交貨日期一路排到明年。蘋果當時的說法是需求極其旺盛、遠超尋常水準。TechCrunch 的報導補上另一半畫面:沒有到零售店排隊、也未在第一時間預訂的消費者,此刻下單要等到 2027 年才有貨。執行長約翰·特努斯在開場發言中表示,評測者與消費者的初步反響令人振奮,團隊正全力讓消費者盡快拿到產品。
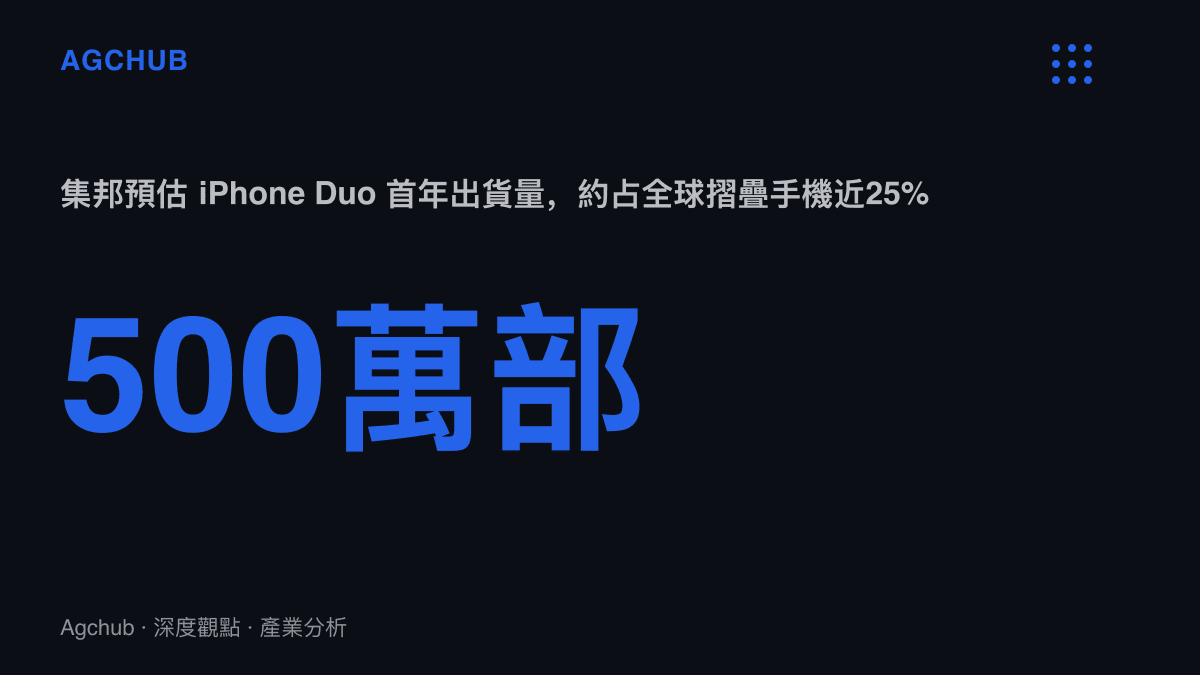
集邦對這款機型的首年出貨預估為 500 萬部,約佔全球摺疊手機出貨量近 25%。首次進場的業者拿下四分之一市場的假設,本身就以產能爬坡順利為前提;如今連蘋果都不願給出供需平衡的時間點,500 萬部便從預估轉為上限參考,對既有摺疊機龍頭的三星而言,這個數字同時劃出了被侵蝕的上限。
同一個首發季,官網售罄與二手破發並存。我們先前整理過 iPhone Duo開賣三天由近六萬元溢價轉為跌破原價的過程,螢幕故障投訴與保固判定是當時的主要變數。兩組現象對照,指向同一個結構:需求高度集中在原價帶,願意支付溢價的買盤單薄,缺的是原價供給,投機庫存則持續自行跌價。缺貨與破發同時成立,說明瓶頸確實在產能這一側,而非需求被高估。
爬坡的約束:鈦金屬與良率
薩比赫·汗的說法包含兩個資訊:產能提升進展順利,以及無法承諾平衡時點。兩句話並不矛盾,摺疊機的出貨量向來由最慢的環節決定。
蘋果同步加強與鈦金屬生產商 Perryman 的合作,後者為該機型供應材料。機身材料被官方點名,顯示殼料與結構件的擴產節奏被視為約束之一。至於面板與鉸鏈,CNET 的耐用性測試顯示超過十萬次摺疊後兩者仍完好,以每天開合五十次計,這個門檻對應五年以上的使用期。設計與可靠性已經跨過,剩下的變數在良率與量產速度,屬於工廠端的時間問題。
記憶體:同一場法說會上更大的帳
缺貨之外,記憶體是這場法說會提問最集中的科目。AI 產業需求激增加高了記憶體成本,薩比赫·汗證實蘋果已上調多款產品售價,並稱這些調整是不得已作出的。他同時提醒,供應壓力並非蘋果獨有,硬體廠普遍面對零組件成本上漲,設備售價存在進一步上調的風險。
這與記憶體端的合約節奏相互印證。我們先前記錄過鎧俠 2027 年產能售罄、2028 年過半取得確定採購承諾的進度:原廠產能被提前鎖定,合約期間拉長,買方的議價空間跟著壓縮。蘋果的量體與現金部位足以取得優先分配,但分配順位決定的是數量,價格仍由市場決定。容量階梯的價差向來高於記憶體物料差額,這層價差是蘋果面對漲價時的主要緩衝,也是其他品牌缺少的緩衝。
上一輪可比較的週期是 2016 到 2018 年的記憶體多頭。當時一整批量體不足的手機品牌被擠出市場,華碩手機從年銷近千萬支走到通訊行報價歸零,歷時二十三年,成本上行是壓力來源之一。本輪的需求端多了 AI 伺服器這個不受手機出貨量約束的買家,需求曲線比上一輪更陡,價格回落所需的時間也更長。
結算位置:誰吸收,誰轉嫁
把缺貨與漲價的各筆成本攤開,吸收方與轉嫁方已經相當清楚。
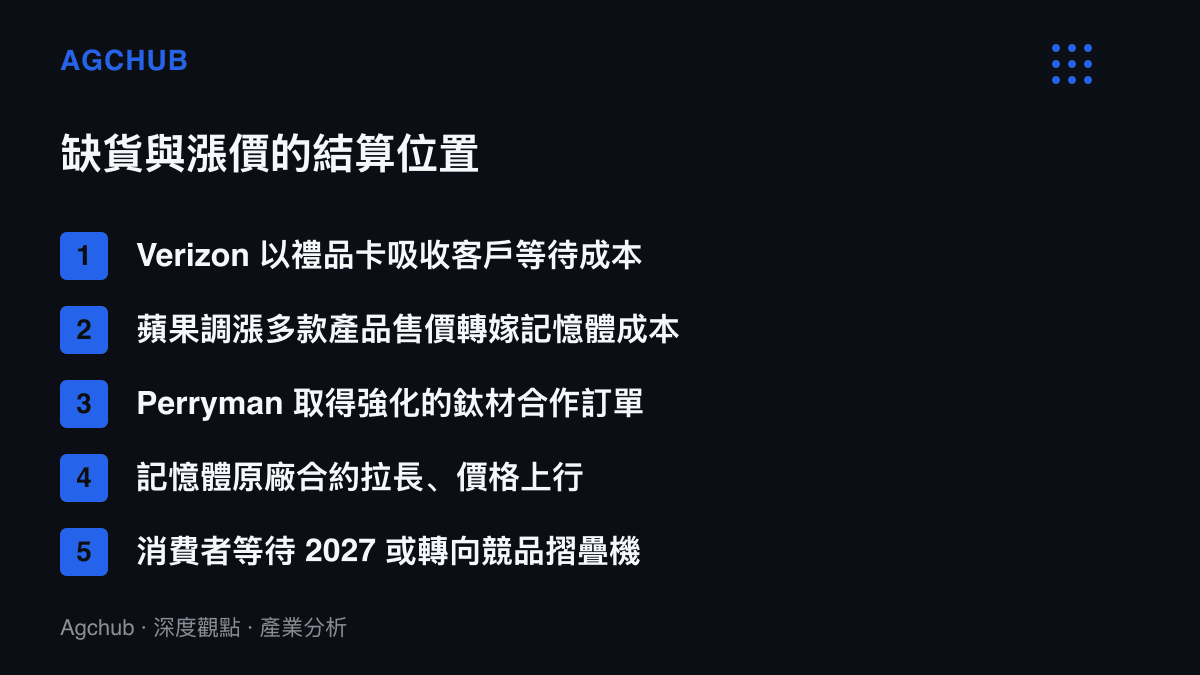
電信通路是最早掏錢的一方。Verizon 的禮品卡單價不高,作用卻明確:把換約與升級週期留在自己帳上,避免用戶在等待期轉向其他品牌或業者,這筆支出買的是留存率。對蘋果而言,Duo 的缺貨屬於營收遞延,認列時點往後幾個財季移動;記憶體則直接進入物料成本,壓的是毛利率。前者按季度解,後者按年度解。
零組件端的受惠名單同樣清楚。Perryman 取得強化合作與確定需求,記憶體原廠處於賣方市場,可摺式面板與鉸鏈供應商的產能被蘋果的爬坡目標佔住。承壓的一方是摺疊機競爭者:三星、華為等業者在遞移窗口有機會承接轉單需求,但它們面對同一條上行的記憶體成本曲線,採購量體又小於蘋果,轉嫁空間相對有限,量體更小的品牌則重演上一輪週期的排序。
三種情境
情境一,爬坡如期。2027 年上半年供需恢復平衡,遞延需求轉為營收,通路補償退場,售價結構持穩,500 萬部落點在預估區間內。這是「進展順利」一說的兌現版本。
情境二,記憶體帳擴大。AI 需求續強,物料成本再上揚,蘋果在下一輪產品更新時以容量階梯拉大價差或再次調價,摺疊機滲透速度因總價上升而放緩,缺貨緩解與需求降溫同時到來。
情境三,等待耗盡。排隊需求在數月遞移期流失,取消與轉單增加,二手折價擴大,競品摺疊機承接其中一部分,首年出貨守住 500 萬部附近,但均價與配件搭售結構下移。
三種情境的共同前提是需求真實存在,分歧在於需求願意等多久、付多少。對蘋果,本季的考題已經從出貨量移向物料成本;對整個手機產業,記憶體這本帳才剛開始記。