
2,934萬人的退休表,1,222萬張的畢業證:2027 被標成舒服年的帳目
一個僅含年份的預期型熱搜爬上排行榜,本文以退休潮、畢業生供給與AI崗位重排三條時間線,檢驗2027年被標記為寬鬆窗口的帳目基礎與到期日。
微博熱搜第 17 位近日掛著一個年份:#2027或是最舒服年#。話題沒有對應的單一事件,內容由使用者留言堆疊而成,核心是一種預期:從現在到 2027 年,可能是未來數年裡相對寬鬆的窗口,之後的變數更大。一個純預期型的話題能爬上熱搜前排,通常是因為它對上了幾組正在移動的數字。把 2027 放回人口結構與技術採用的兩條曲線上,「舒服」二字可以被拆成可驗證的科目,也能算出它的到期日。
一年淨減 683 萬人:供給端的下坡早已畫定
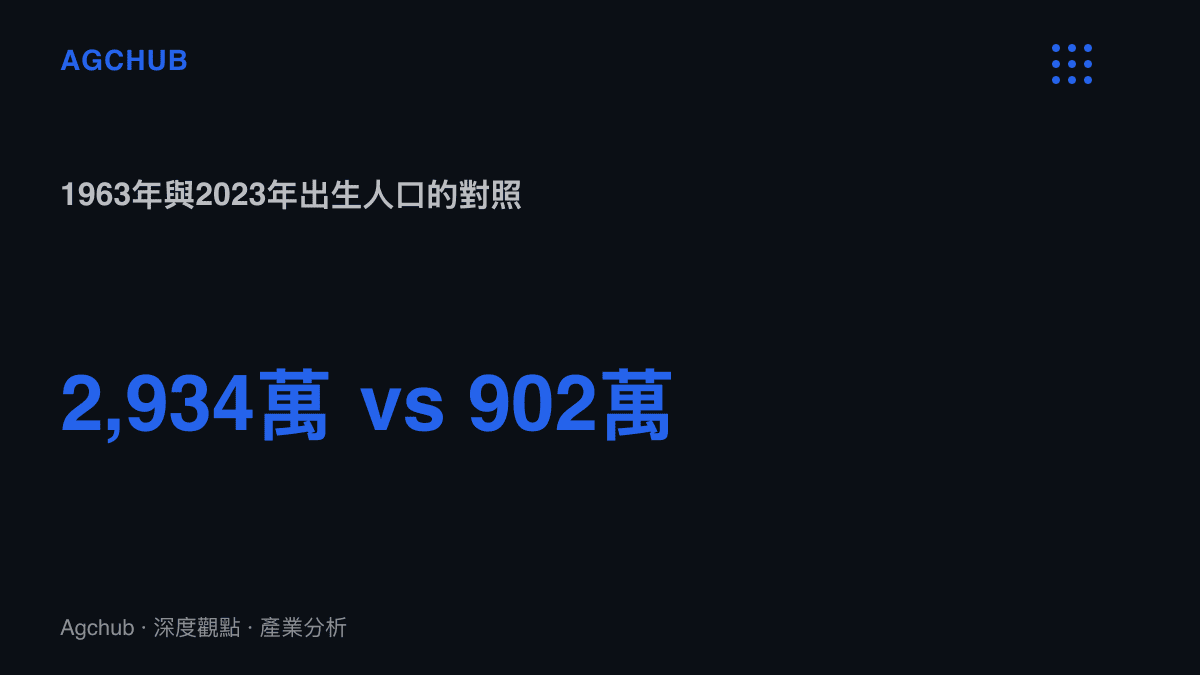
帳目從出生人口講起。1963 年是中國出生人口的歷史峯值,約 2,934 萬人;六十年後的 2023 年,這個數字是 902 萬。前面那批人決定眼下的退休規模,後面那批人決定二十年後的勞動力補充,兩個數字相差約 3.3 倍。
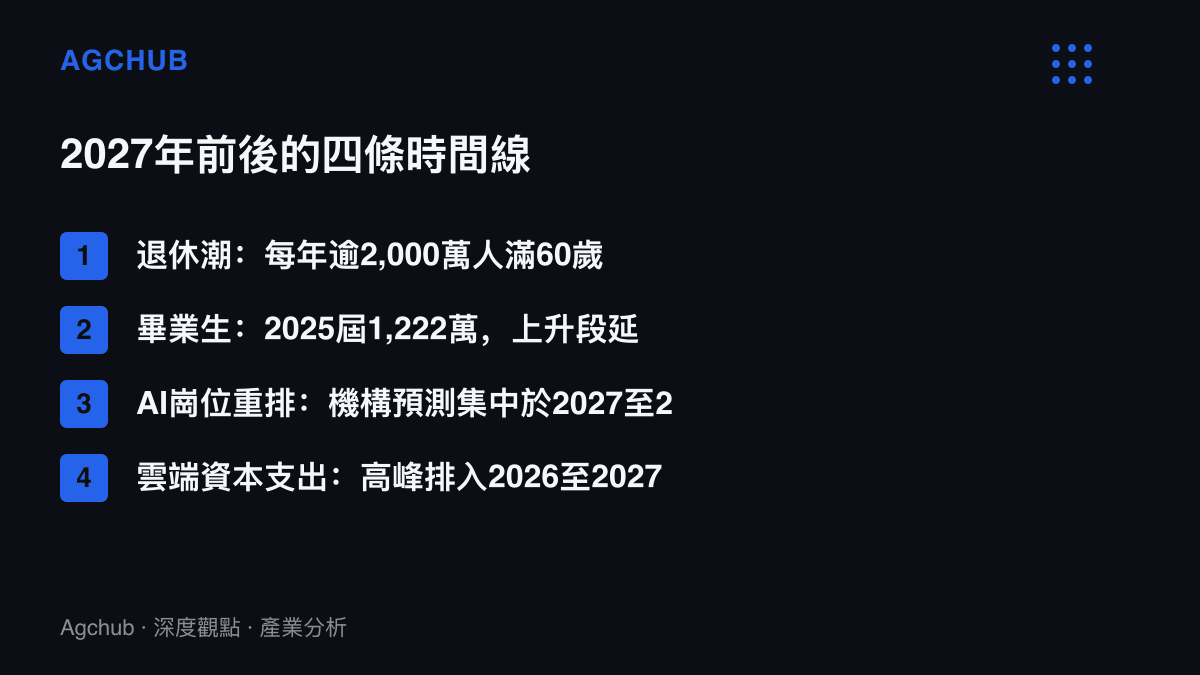
1963 年出生的世代,自 2023 年起陸續年滿 60 歲。2024 年 9 月通過的漸進式延遲法定退休年齡方案,從 2025 年 1 月起把男性職工退休年齡由 60 歲逐步推至 63 歲,節奏為每四個月延後一個月。按這個速度,政策對 1965 年以後出生者的延留效果在半年到兩年多之間,足以放慢、但擋不住整個世代退場。未來數年,每年跨過 60 歲門檻的人口維持在 2,000 萬以上。
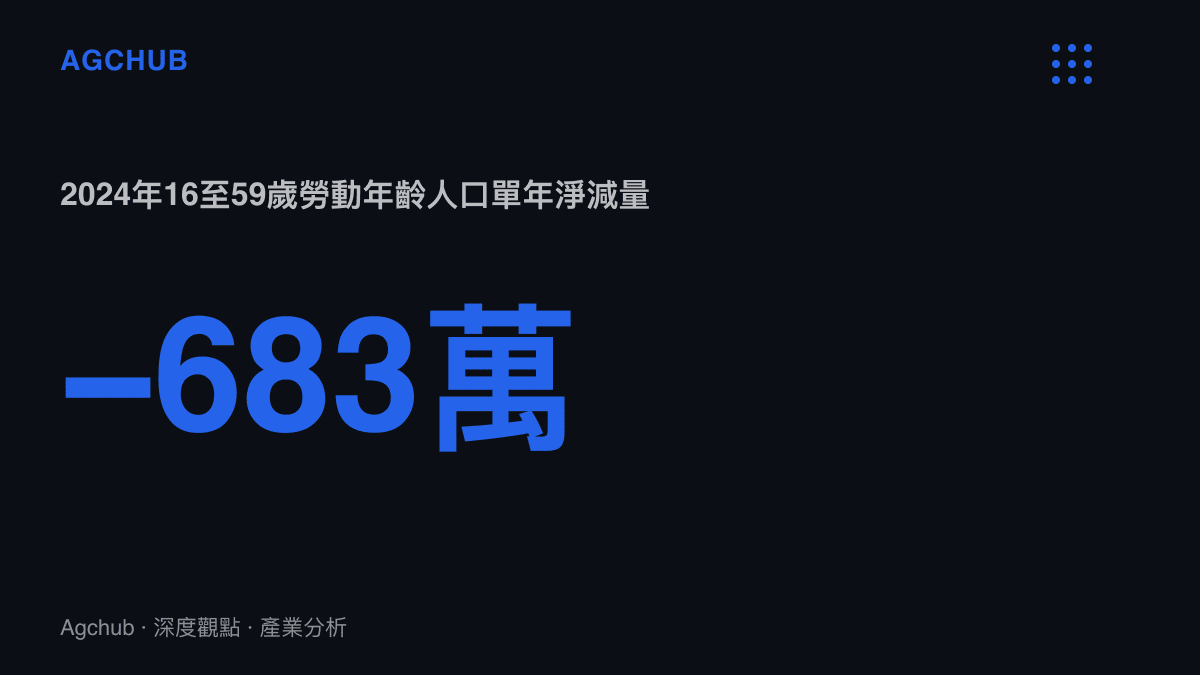
統計局的年度數據已給出斜率:16 至 59 歲勞動年齡人口,2023 年末為 8.65 億,2024 年末降至 8.58 億,單年淨減 683 萬。供給的另一端仍在膨脹。教育部公布 2025 屆高校畢業生 1,222 萬人,較前一年增加 43 萬;由於 2003 年至 2015 年間每年出生人口都維持在 1,600 萬上下,畢業生供給的上升段起碼延續到 2030 年之後。
兩端的速度差就是「舒服」的帳目基礎:每年退出勞動市場的規模以 2,000 萬計,新增補充以 1,200 萬計,缺口稀釋了崗位競爭密度,議價權由僱主端向受僱端移動。人社部歷季「最缺工」職業排行中,車工、焊工與養老護理員長期盤踞前列,缺工已先行反映在掛牌薪資上。不過跨週期對照提醒,缺口未必自動轉為薪資:日本 15 至 64 歲人口 1995 年見頂於約 8,726 萬,此後二十年名義薪資並未上行,轉化需要總需求配合。
部署在 2025,結算在 2027 之後
第二條曲線來自技術端,時間表剛好錯開。
2025 年 1 月 DeepSeek 發布 R1 模型,把推理 API 單價壓到 OpenAI 同期產品的數十分之一,企業採用的成本門檻在短短數月內被重設。成本下移之後,採用曲線進入陡峭段。世界經濟論壇 2025 年初的《未來就業報告》調查近千家企業,預期 2030 年前全球有 9,200 萬個崗位被取代、同期新增 1.7 億個,淨增 7,800 萬;受訪企業中 41% 計畫因 AI 縮減編制。高盛 2023 年的估算更早:生成式 AI 可能讓全球 3 億個全職崗位暴露於自動化風險。
關鍵在「暴露」與「結算」之間的時差。企業採購模型、改造流程、重組人力需要時間,機構預測普遍把大規模崗位重排放在 2027 至 2030 年。2025 到 2026 年因此成為部署期:軟體訂閱與算力帳單先記進費用欄,組織調整滯後一至兩年。對照第一條曲線,2027 年確實站在縫隙上,退休潮已抽走三年的勞動力存量,AI 的替代效應尚未完成結算。
同一年的另一本帳:資本支出高峯
2027 年對不同主體的體感並不一致,採購端的帳剛好相反。
微軟、Google、Meta 與亞馬遜四家雲端業者 2025 年合計資本支出超過 3,000 億美元,兩年內翻倍,支出高峯普遍被排進 2026 至 2027 年。下遊的記憶體合約已先行反映:這與我們先前追蹤的鎧俠 2027 年產能售罄屬於同一張時間表,合約長度由季度拉長到三年以上,買方鎖產能的動作把價格曲線的前段墊高。對受僱者,2027 是缺口最寬的年份;對採購設備與算力的企業,同一年落在成本曲線的高位。「舒服」的敘事由前者書寫,帳單由後者支付。
誰先寬鬆,誰先結帳:需求序列的年齡排序
第三條線索在需求端,按年齡分層結算。
出生人口從 2016 年的 1,883 萬降到 2023 年的 902 萬,七年腰斬。斷崖已在學前教育結清:2023 年全國幼兒園數量減少 1.48 萬所,在園幼兒跌破 4,100 萬,2024 年續減。小學階段的峯值出現在 2023 年,在校生約 1.08 億,隨後轉入下行,師資與校舍的調整滯後數年,我們在小學教室與中學講臺的人口時間差裡算過這段錯位:小學端收縮、中學端仍缺人,同一套編制內部騰挪。
往另一頭看,2024 年末 60 歲以上人口 3.1 億,佔比 22%,照護需求的上升段剛開始。三個年齡段擺上同一時間軸,2027 年的行業冷暖一目了然:嬰幼與學前相關行業的需求已收縮兩成以上;K12 與高等教育仍處供給高峯,高考報名人數 2024 年達到 1,342 萬的歷史新高;照護與醫療端的缺口以每年百萬人計擴大。照此排序,製造業技術崗與照護業的議價環境改善在前,初階白領崗的壓力結算在後,兩者共用同一個年份標籤,帳目各自獨立。
三種情境
情境一,縫隙兌現。退休潮的抽取速度維持每年 700 萬以上,AI 替代的重排遲至 2028 年才觸及初階白領崗,2027 年呈現藍領緊俏、白領平穩的組合,製造業技術崗與照護業的薪資漲幅領先,熱搜預期獲得數據覆核。
情境二,替代提前。模型成本再降一個數量級,部署期由兩年壓縮到一年以內,2026 年下半年起初階文案、客服與基礎程式崗開始收縮,縫隙在形成之前被填平,寬鬆感僅保留給持有稀缺技能者。
情境三,缺口不轉價。總需求疲弱,企業以凍結招聘代替加薪,勞動力缺口停留在統計公報的欄位裡,日本 1995 年後的路徑重演,熱搜上的預期落空。
回到話題本身。一個不含事件的年份標籤爬上第 17 位,反映預期已被提前定價。按現有曲線,2027 年的寬鬆有其帳目基礎,來自退休表與畢業證之間的速度差,來自部署期與結算期之間的時差;這份寬鬆有明確的受益順序,也有明確的到期日,分行業、分年齡結算。帳面上最厚的一段落在技術藍領與照護業;至於敘事是否成立,第一份 2027 年一季的就業與薪資數據會給出覆核。