
估值漲五成、追加2%:Anthropic把公益寫進上市前的股權表
以5%初始股份與估值級距加撥機制為座標,拆解Anthropic公共利益基金的股權公式、共益企業上市架構對既有股東與IPO買盤的稀釋傳導,對照OpenAI與Patagonia的股權移轉前例推演三種情境。
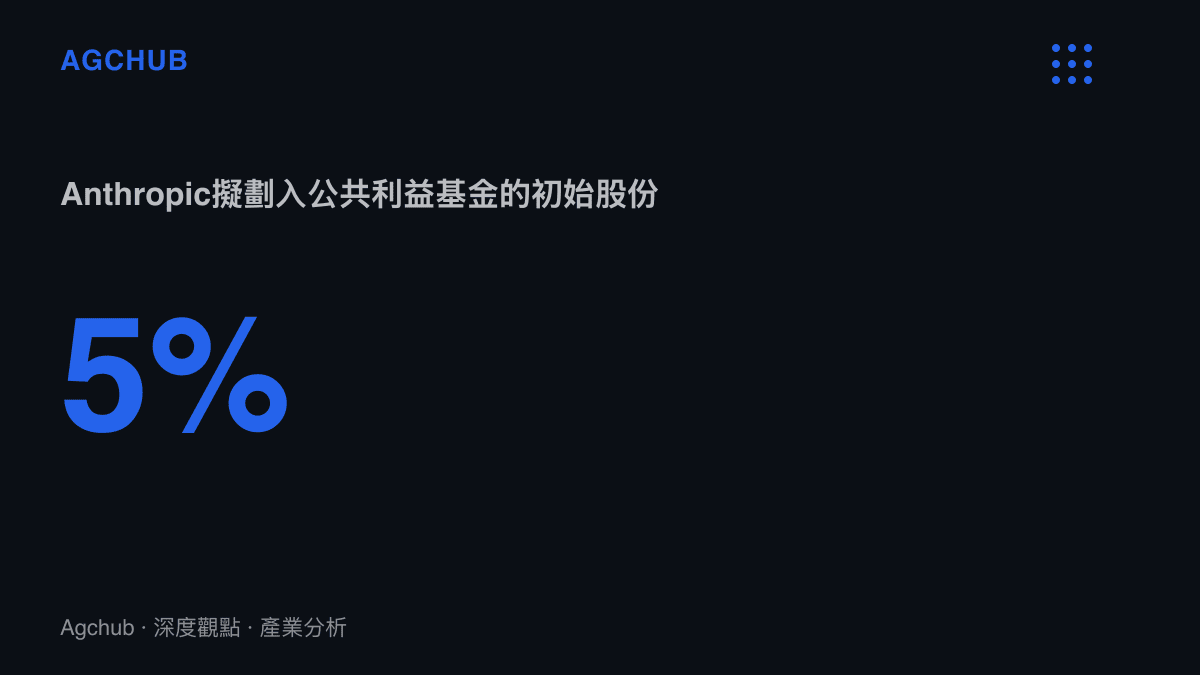
一張股權表的欄位向來有限:創辦人團隊與員工持股池、財務投資人、策略股東,多數公司終其一生只有這三欄。2026年10月18日,Anthropic宣布新增第四欄。經股東批準後,一個名為公共利益基金的帳戶將初始注入5%股份,且比例隨估值膨脹上調:估值每較一個尚未披露的基準上漲50%,基金即獲得額外2%的股份。以2025年9月一級市場融資後約1,830億美元的估值粗算,5%對應的市值約90億美元;IPO定價若高於該輪,數字同步放大。
一條隨估值膨脹的公式
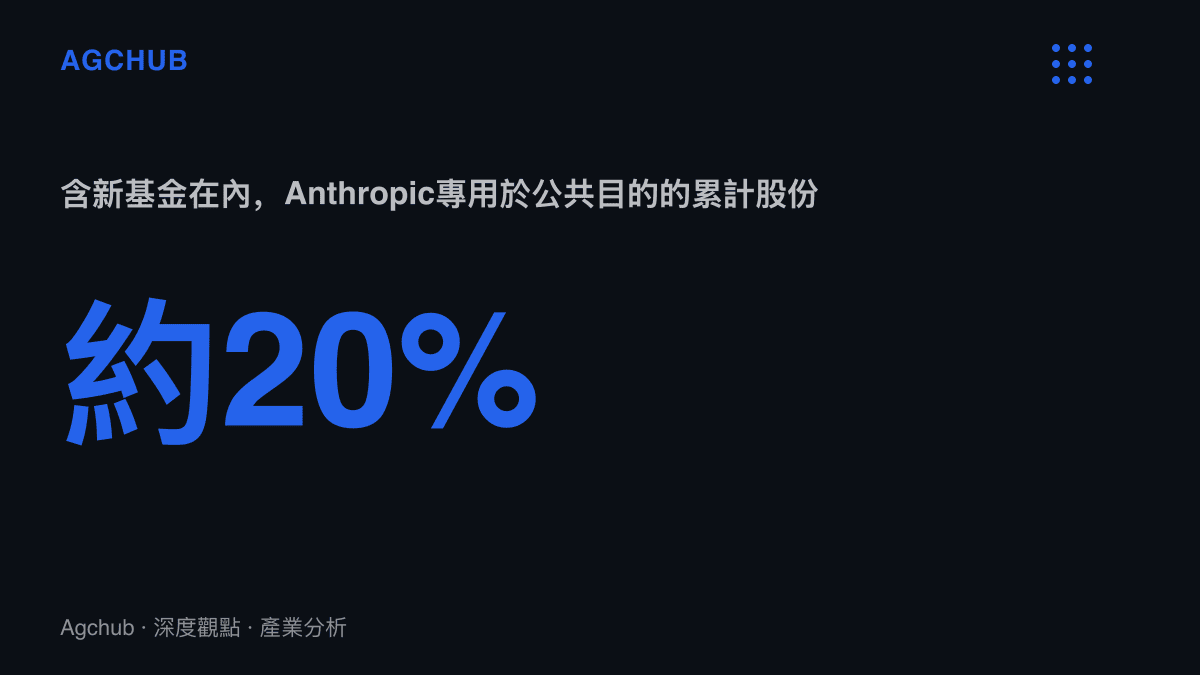
公告披露的骨架有三段。其一,基金以全資附屬有限責任公司的形式設立;其二,用途鎖定三類,非營利捐贈、向特定羣體發放直接資助、應對AI對就業人員的衝擊,並明確排除美國國內外的政治遊說與政治捐贈;其三,加撥與估值掛鉤,且須經董事會裁量。計入新基金後,Anthropic累計約20%股份專用於公共目的,這個數字尚未計入未來級距觸發的任何加撥,換算下來,既有安排已佔約15%。公司將在未來數月公布治理機制、組織結構與估值門檻細節,並另行發布公共利益報告。
級距的算術值得拆開看。若門檻按基準的1.5倍、2倍、2.5倍線性排列,估值達基準三倍時,基金持股由5%增至13%;四倍時為17%。若改按複合計算,三倍出頭的估值對應約11%。兩種讀法指向同一個結論:在AI估值高速膨脹的情境裡,這條公式會把基金推向兩位數持股,稀釋總量相當可觀。
這套設計的經濟實質,是把稀釋成本錨定在增值上。級距觸發的前提是估值已上漲50%,存量股東讓出的2個百分點來自帳面增值,而非本金。這是一筆隨估值增速計價的成功費用,估值不動,費用為零。
從捐贈流到持股表
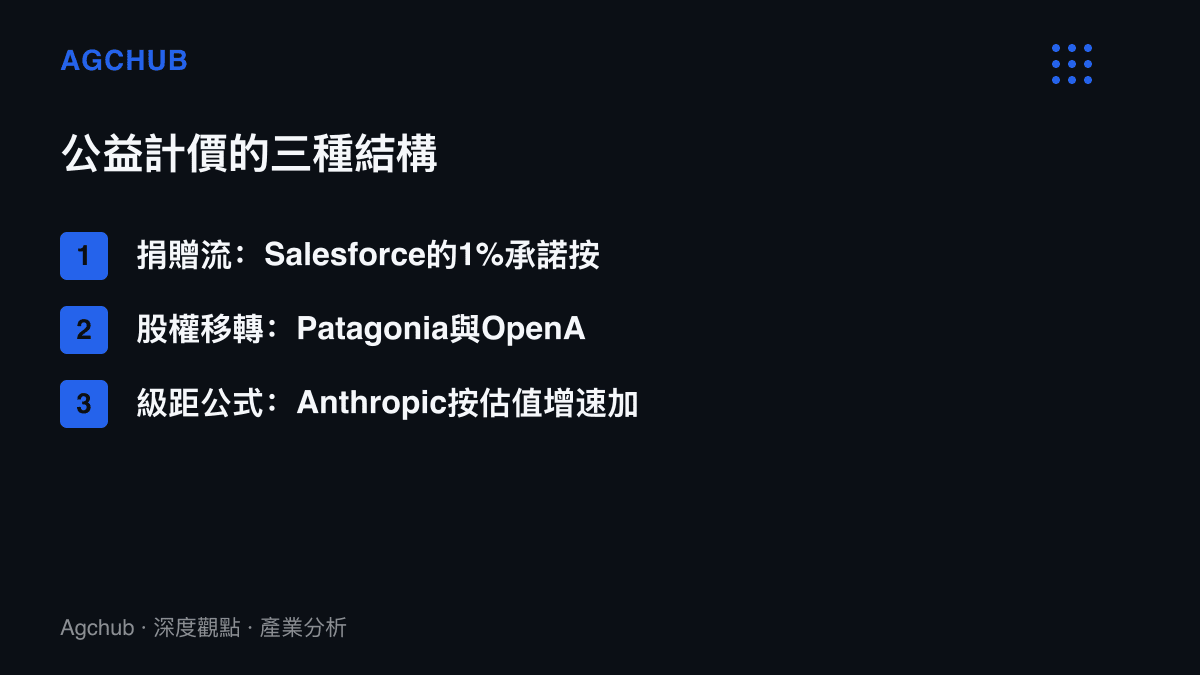
科技公司處理公共利益支出,二十年來出現過三種結構。第一種是捐贈流:1999年Salesforce創立時承諾撥出1%股權、1%產品與1%員工工時,計價單位是現金流,金額隨利潤起伏,股權結構本身不動。第二種是所有權移轉:2022年Patagonia創辦人把全部投票股權移交目的信託、98%非投票股權移交非營利組織,每年約1億美元股利流向氣候用途;2025年9月OpenAI完成重組,非營利實體轉為持有約26%股份,並規劃初始約250億美元、十年規模1,000億美元的基金投入。第三種就是Anthropic的級距公式:承諾直接記在資本結構裡,隨估值增速分批兌付,不佔當期費用。
法律容器也一併換新。Anthropic將以共益企業(PBC)架構上市,該公司型態自2013年德拉瓦州上路以來,已有Lemonade(2017年)、Allbirds(2021年)的上市前例,兩者規模都遠小於Anthropic籌畫中的這檔史上最大級上市案。PBC要求管理層在股東回報與公共利益之間取得平衡,而Anthropic自2021年成立即採此架構,並設有長期利益信託遴選部分董事,這次的基金等於把治理設計從董事會層延伸到股權層。值得對照的是同一份招股說明書的風險段落:公司警示自家模型可能出現「自我保護行為」,與基金用途裡的就業衝擊條款,共用同一套風險詞彙。
稀釋的傳導順序
承壓的第一層是既有股東。Google、Amazon等策略投資人與後期進場的財務投資人,將在各級距觸發時按比例讓出持股;由於成本由增值支付,爭議可望延後到第一個級距觸發、稀釋從假設變成年報事實之後才浮現。第二層是IPO買盤。買方拿到的是一張20%經濟利益已預留的股權表,加上PBC的雙重受託義務在收購防禦與股東訴訟上歷來存在解釋空間,估值錨點需要重校,折價或溢價的關鍵在機構投資人如何解讀「經董事會裁量」這五個字。
受惠端的名單同樣具體。非營利組織、特定羣體與就業轉型計畫是公告列出的三個出口,其中就業科目有公司自家研究背書:Anthropic的報告曾指出AI正在重塑用工結構、初級技術職招聘明顯收縮,內部調查也顯示多數員工預期2030年前AI能完成至少八成工作。當風險由自家文件反覆記載,就業衝擊從外部成本轉為基金支出科目,等於為自己披露的風險編列了對應預算。
同業端的壓力隨之而來。OpenAI的基金已先行卡位,Google DeepMind等公司在治理敘事上將面臨對位需求;而在AI類股因資本支出與收入回收落差而重挫之際,這與我們先前分析的美AI科技股重挫的資本支出算術屬同一條脈絡,當收入驗證滯後,治理設計本身就帶有估值防禦功能。
三種情境:級距、盤整與治理
情境一,級距快速觸發。IPO後估值連續突破門檻,基金持股由5%向兩位數推進,年報揭露的稀釋數字逐年放大,機構股東與董事會就裁量權交鋒,級距兌現紀錄成為財報之外的另一張成績單。
情境二,基準之上盤整。估值停在基準與第一級距之間,基金維持初始規模,公益支出由既有約15%存量與5%注入支撐。承諾的帳面不變,隨估值增長的敘事失去動能,基金的存在感取決於公共利益報告的披露品質。
情境三,治理細節定評價。若數月後公布的機制顯示基金雖為全資附屬、股份表決權仍由公司實質行使,外部評價可能轉向經濟利益與控制權分離的質疑,承諾成色打折;若走向獨立治理與外部監督,同業跟進的門檻將被墊高,這條公式反而成為上市AI公司的新基準。
未披露的基準值
公式裡唯一未公開的數字是估值基準。基準若設在IPO定價,機制只約束上市後的增值,承諾的現值貼近於零;若回溯至更早的融資輪,既有增值即刻納入計算,第一個級距可能在掛牌後不久就觸發。同一段算式,兩種基準設定,兌現時點可以相差數年。
Anthropic把公益支出從損益表的捐贈預算移進資本結構,代價與上限都交給市場決定。基金最終的規模,等於級距被觸發的次數乘上觸發當時的估值,這個乘積,直接反映公開市場願意給AI的定價水準。