
禁航座標之後:一紙航行警告的燃油、保費與繞航算術
以多海域航行警告同時發布為座標,拆解禁航座標如何換算成繞航海裏、燃油日耗與戰爪險費率,對照紅海危機與歷次臺海演習的運價波動,推演航商、保險市場與貨主的承壓順序。
一則航行警告的正文通常不超過三百字:幾組經緯度座標、一個作用半徑、一段起訖時間,結尾綴上「禁止無關船舶駛入」。近日多海域航行警告接連發布並擠上熱榜。這份文書抵達航運公司的航務部門之後,會被逐項換算成另一套單位:繞航增加的海裏、主機多燒的燃油噸數、戰爭險費率的小數點位移。框畫在海圖上,帳記在航次損益表裡。
文書的傳遞鏈:從公告到船長的改向令
航行警告有一條固定的發布階層。海事局核定後,經由海岸電臺與NAVTEX航海電傳系統向海上廣播,同步進入電子海圖更新與商用航運資訊服務商的資料流,再由船公司航務部門下達至個別船舶。從公告到船長收到改向指示,短則數小時,長則半日,取決於船舶所在位置與通訊條件。
接收端分三類,各自的反應邏輯不同。在航船舶依禁航框位置提前轉向或減速等待;已靠港船舶由調度部門重新排定開航時窗;尚未啟航的航次則進入航線重排流程,繞行方案、補給港與燃油追加量一併重算。同一紙公告,落在三個節點上,產生三份不同口徑的成本單。
幾何先於一切:框壓在哪條動脈上
換算的第一步是幾何。禁航框外圍的航線要向外推,推多遠、影響多少船,取決於該海域的航線密度,而非框本身的大小。
以臺灣海峽為例,每年約8.8萬艘次船舶通過,日均約240艘,全球近半數貨櫃船隊運力行經周邊水域。任何壓在主航道上的管制框,影響的都是批量航次。2022年8月環臺六個演習區域劃設期間,部分演習框與國際南北航線及港口進出航道重疊,行經船舶選擇等待或改道;再往前追溯到1995至1996年臺海飛彈試射期間,多家航商將南北航線東移,倫敦市場同步調高該海域的戰爭險費率。框的經濟重量,由它底下的動脈決定。
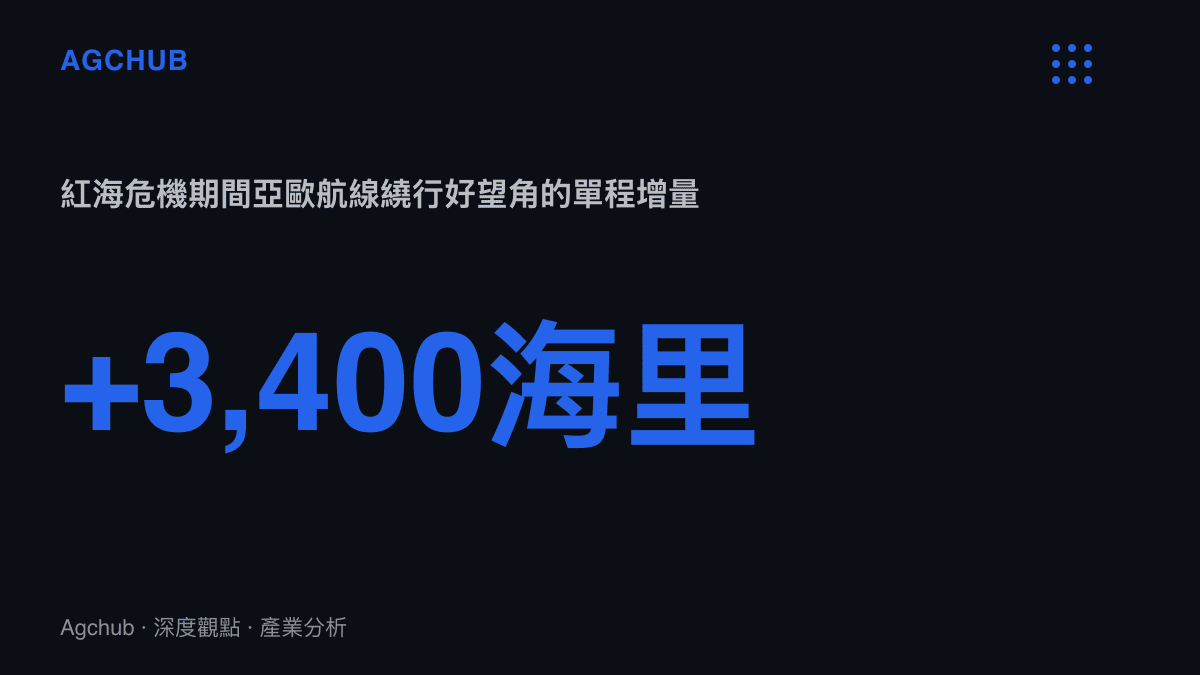
遠洋尺度的對照可以引用紅海危機。2023年底起,亞歐航線為避開紅海改繞好望角,單程增加約3,400海裏、10至14天。那次繞行由安全威脅驅動,機制上與管制框相同:船舶被推離最短路徑,多出的海裏最終都會出現在某人的成本表上。
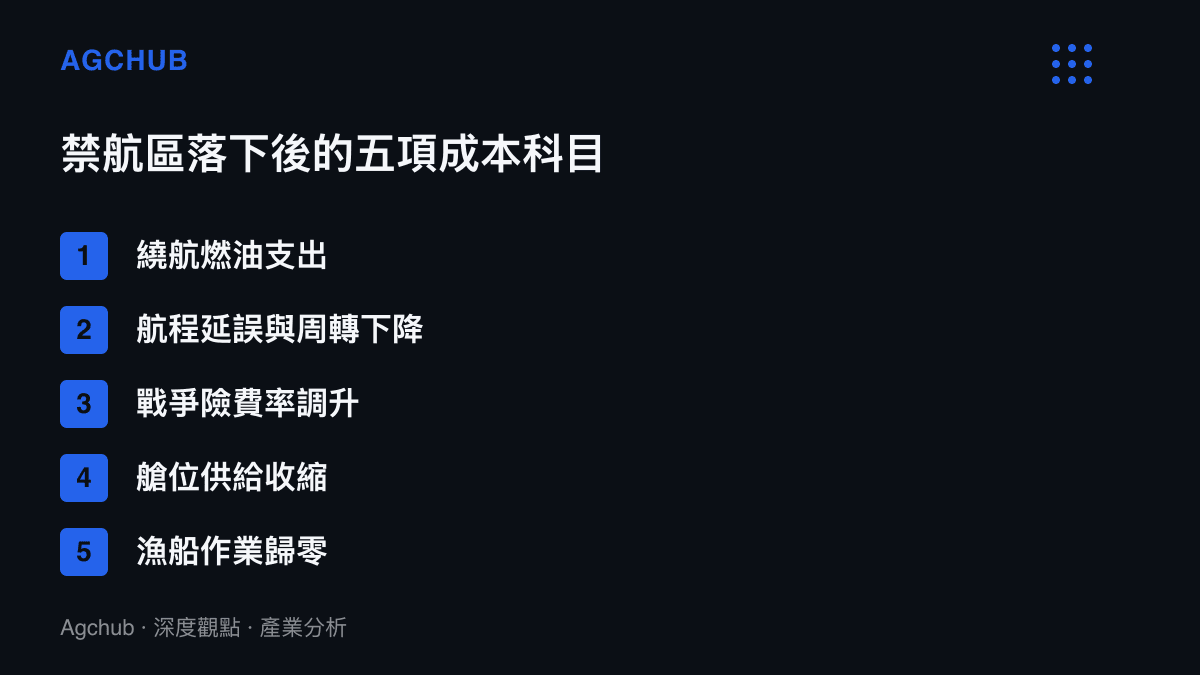
四個科目:燃油、時間、保險與供給
燃油是單價最明確的科目。2萬TEU級大型貨櫃船主機日耗油在200噸以上,以近年油價水位估算,日燃油支出落在10萬美元量級。繞行拉長10天,單航次即多出百萬美元級燃料費用。散貨船與油輪噸位較小,但日成本仍以萬美元起算,差別只在倍數。
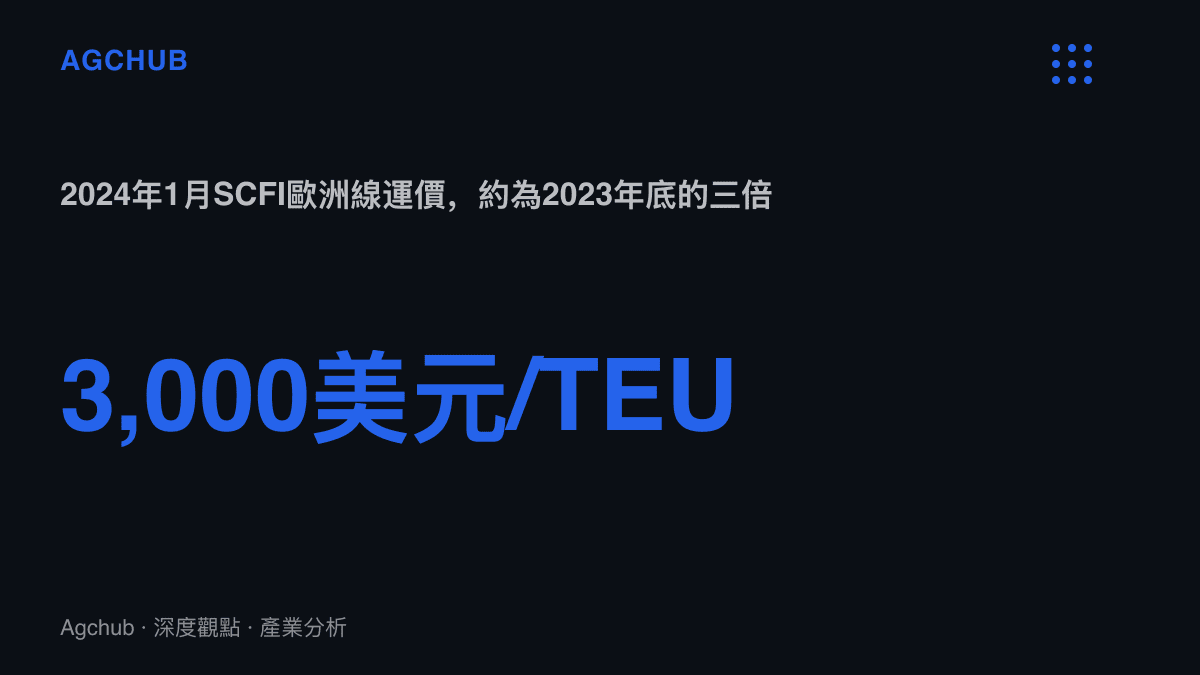
時間是第二個科目,傳導鏈也更長。航程拉長使船舶周轉率下降,等於市場供給收縮。這個機制在2024年初表現得極為直接:上海出口集裝箱運價指數歐洲線運價,從2023年底約1,000美元/TEU的水位,在數週內漲破3,000美元。運價漲幅由貨主端吸收,船舶並未因繞航而虧損,部分航商的單箱毛利反而擴大。
保險是跳動最劇烈的科目。船舶戰爭險以船價的百分比按航次計收,費率由倫敦市場聯合戰爭險委員會的列名區域機制驅動。紅海危機高峯期,通行紅海海域的戰爭險費率一度升至船價的0.5%至0.7%,約為危機前0.07%水位的十倍。以一艘造價2億美元的貨櫃船計,單航次戰爭險保費從14萬美元級跳至百萬美元級。船體險之外,艙內貨物的貨物險另有分帳邏輯,其按風險移轉時點與責任限制切割的細節,可對照先前霍爾木茲沉船裡那批iPhone的損失帳,兩套保單在海上風險中互為補充。
第四個科目沒有發票,名稱叫機會成本。船舶被繞航佔用,運力供給收縮推升運價,這部分收益歸航商,代價由下遊承擔。
漁業沒有這套緩衝。警告區內的捕撈作業直接停止,油耗與人工照記,漁獲歸零,成本全部自負,也沒有附加費條款可供援引。
轉嫁能力:附加費、租約條款與傳導末端
成本科目相同,歸屬位置各異,分界線寫在合約裡。
貨櫃航商握有最快的轉嫁工具。紅海危機期間,主要航商先後開徵繞航附加費、戰爭險附加費與旺季附加費,逐項覆蓋新增成本;班表重排與併艙減班,把供給收縮進一步轉成運價。對航商而言,管制框與安全威脅的帳面效果趨同:成本上升,收入上升更快。
油輪與散貨市場按租約拆帳。程租之下,繞航燃油與時間損失由租船人吸收;期租之下,日租照付,營運成本歸承租方。禁航造成的損失歸屬在簽約時已大致寫定,爭議通常聚焦於該風險是否屬於簽約時可預見的範圍,仲裁案例多以此為爭點。
保險市場的調整存在時間差。列名區域新增後,費率按航次即時生效;區域撤列則需更長觀察期。升得快、降得慢,這種不對稱讓保險端在緊張期間的承保收入先行擴大,回落則滯後於局勢降溫。
貨主位於傳導末端。海運延誤直接拉長前置時間,侵蝕庫存周轉。紅海危機期間,高值電子貨種部分轉向空運與中歐鐵路,替代運價高出數倍;2024年初歐洲零售與汽車零組件業者的缺料,多數可回溯至繞航拉長的到貨週期。對以週轉速度計價的行業,繞航成本最終以缺貨與安全庫存追加的形式入帳。
值得放在更長時間軸上看的是海域佔用的背景變數。西太平洋的演訓頻率隨各方預算擴張而上升,日本防衛費已踏上從1%到3%的擴編階梯,海域與空域的佔用時間隨預算增加。航行警告的次數與涵蓋範圍,中期而言與這條預算曲線同步。
時長決定計價方式:三種情境
情境一,短時警告。起訖時間在數十小時內,在航船舶提前改向或船外等待,成本停留在調度與少量燃油,運價與保費幾乎無波。歷史上多數航行警告屬於此類,公告解除後不留痕跡。
情境二,多海域週期性警告。同一片水域反覆出現管制框,班表預先重排,附加費條款結構化,保險按區域重新定價。運價的反映不是單次跳升,而是水位整體抬高,租船市場的費率與貨主的庫存策略隨之調整。
情境三,常態化管制。風險溢價內建於年度長約運價與保險費率,形成類似霍爾木茲海峽數十年來的風險貼水結構,航線設計與船隊部署將管制框視為固定地理條件。屆時新增成本不再以「附加」名義出現,而是整張價目表的重寫。
回到這次的熱榜詞條。座標會如期解除,公告本身很少被記住。留下的是運價指數的波段、戰爪險費率的新水位,以及航商對下一組座標的預判。多海域同時發布的警告,完整成本要等下一輪運價與保費數據公布時,才會在帳面上現形。