
淨利年增264%的季度,現金淨流出21.2億美元:Meta第三財季的三本帳
Meta第三財季淨利年增264%的標題底下,藏著98.9億美元和解費與單季21.2億美元的自由現金流缺口,本文從廣告量價、營業成本、資本支出到C類股預備,逐段拆解這份財報的記帳結構。
10月22日盤後,Meta公布2026財年第三季(7月至9月)財報,營收646.01億美元、年增26%,歸屬母公司淨利98.6億美元、年增264%。這組頭條數字恰好是整份報告裡資訊量最低的一行。以98.6億美元與264%回推,去年同期淨利僅約27.1億美元,基期本身壓在異常水位;本季又計入98.9億美元與美國州總檢察長和解相關的費用,稀釋每股盈餘從7.40美元被折到3.83美元。把視線移到現金流量表,結構更清楚:單季經營現金流327.86億美元,資本支出349.1億美元,自由現金流淨流出21.2億美元。一家毛利率仍有79.3%的公司,單季資本支出已經貴過全部營運現金流入。
損益帳:264%由低基期與和解費拼成
和解費用佔還原前營業利益的43%。剔除該科目後,第三季營業利益228.8億美元、營業利益率35.4%;計入後,帳面營業利益剩約129.9億美元、利益率約20%,每股盈餘少掉3.57美元,折損幅度48%。單一科目改寫近半損益,這種季度的同比數字只能當背景讀。
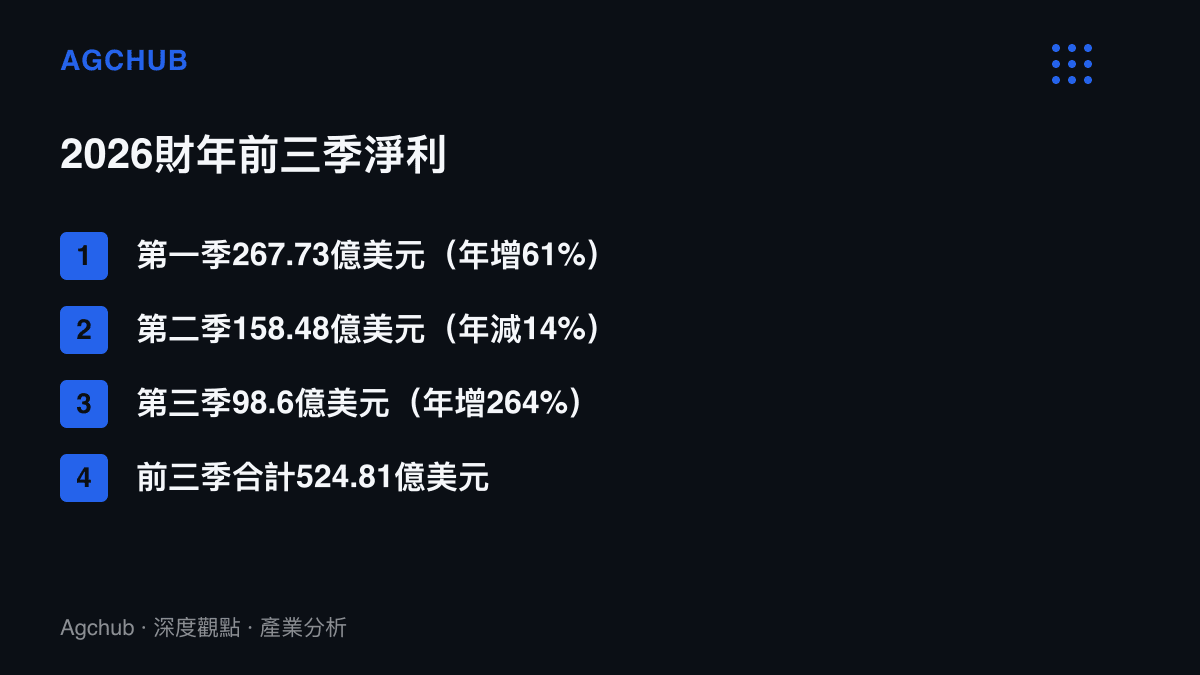
財年內部的對照更直觀。第一季淨利267.73億美元、年增61%;第二季158.48億美元、年減14%;第三季98.6億美元、年增264%。三個季度三個方向,一次性科目與基期效應輪流主導同比讀數。能跨過雜訊的是合計數:前三季營收1,817.12億美元,淨利524.81億美元,經營現金流968.73億美元,稀釋每股盈餘20.44美元。
廣告引擎:量增10%、價漲14%
使用者端接近飽和,Family日活躍使用者36.4億人,年增3%。營收動能集中在量價兩端:廣告曝光量年增10%,單則廣告均價年增14%,相乘約25.4%,與營收年增26%幾乎對齊。均價漲幅高於曝光量,代表競價密度仍在上升,廣告主對單次曝光的出價沒有鬆動。以日活躍使用者攤算,單一使用者單季貢獻營收約17.8美元,年增約22%。
引擎仍在轉,變的是成本表。Family of Apps營收641.58億美元、營業利益171.17億美元,營業利益率26.7%;對照2021財年FoA全年營業利益率約49%,同一個廣告業務的利益率五年近乎腰斬,差額主要流向AI基礎建設的折舊與運行成本。第三季毛利率79.3%、年減2.73個百分點;前三季毛利率80.78%、年減1.30個百分點,侵蝕在第三季加速。以營收與毛利率回推,單季營業成本約133.7億美元,年增約45%,是營收增速的1.7倍。
現金帳:單季資本支出349.1億美元
資本支出超過經營現金流,缺口21.2億美元。全年指引把規模講得更白:2026財年資本支出區間1,350億至1,450億美元,中值約1,400億;加計第四季營收指引730億至760億美元,全年營收約2,550億至2,580億美元,資本支出佔營收比重升到55%上下。前三季經營現金流年化約1,290億美元,低於資本支出指引下緣,就算第四季現金流入隨營收走高,全年自由現金流也會貼著零軸。
跨週期看,2024全年資本支出約392億美元,佔當年營收不到四分之一;2025財年放大到約700億美元;2026財年指引中值1,400億美元,兩年3.6倍。這些支出會在往後數年以折舊形式回到損益表,毛利率年減2.73個百分點只是第一段認列。同一時間,模型公司也在開出更大尺度的算力支票,Anthropic上市前的估值算術裡7,500億美元的算力承諾,與Meta這張資本帳同屬一輪AI基礎建設的資本競逐,只是記帳主體一個在創投估值表,一個在合併損益表。
Reality Labs:1美元營收,9.3美元虧損
Reality Labs第三季營收4.43億美元,營運虧損41.29億美元,虧損較去年同期收窄。以比例看,每1美元營收對應9.3美元虧損,單季虧損相當於Family of Apps營業利益的24%。全年虧損指引維持180億至190億美元,2027財年預估收窄至約150億美元,降幅約兩成。從兩年的指引斜率推算,集團費用的邊際增量已經移往算力,穿戴部門的虧損曲線進入平臺期,對合併報表的邊際影響正在遞減。
股權帳:C股在2027年1月等著
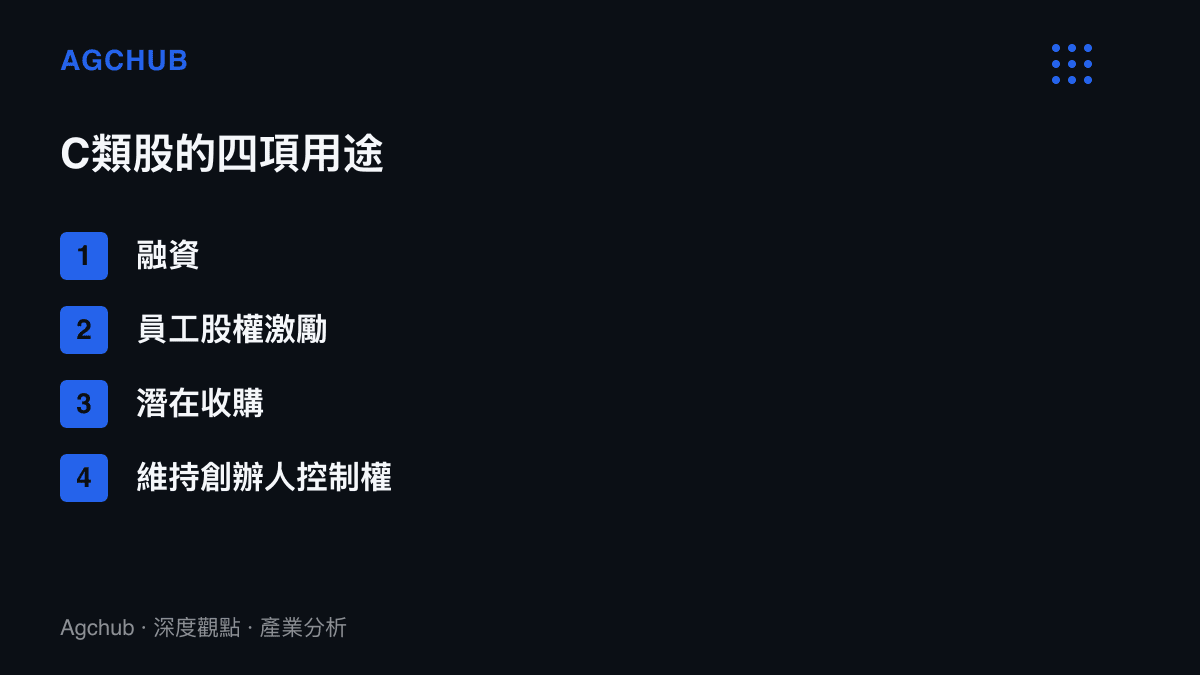
董事會同批核準設立無表決權C類普通股,2027年1月生效,每持有1股A類或B類普通股配發1股C類股,A股價格將類比2拆1除權。公司列出的用途有四項:融資、員工股權激勵、潛在收購,以及維持創辦人對公司的控制權。時間點與現金帳對上之後,順序不難讀:資本支出高峯需要外部資金,增發同時不應稀釋祖克柏的投票權。C股在加州端牽動的PRE 14C文件與八年承諾,先前在賣股不賣票的稅單設計分析裡已另行拆解。
情境與收束
第四季營收指引730億至760億美元,較第三季增加13%至18%,匯率逆風約1個百分點;全年總費用指引1,750億至1,790億美元。三條路徑的分岔點都在成本端。基準情境下,單則廣告均價維持兩位數漲幅,營收靠向指引上緣,折舊按既有節奏認列,毛利率每年滑落1至2個百分點,獲利成長由營收單輪驅動。成本情境裡,營業成本增速停在40%以上,FoA營業利益率往20%靠攏,基期紅利只夠用一季。資本情境則是自由現金流連續為負,公司以C股增發或舉債支應支出,利息與股本膨脹開始寫進每股盈餘。
36.4億日活躍使用者撐起的廣告定價能力,短期內沒有替代品,這是整張財報的底盤。真正改變的是支出結構:資本支出佔營收比重從2024年的四分之一不到升到逾半,折舊將在未來幾年持續改寫毛利率與利益率的斜率。至於264%,那是低基期與和解費共同製造的標題數字,留在新聞稿裡即可,預估模型不必跟著調整。